
یک استراتژی معاملاتی ممکنه در یک بازار سود خوبی بده، اما در بازار دیگه ضرر کنه! به نظرتون چرا؟ چون همه بازارهای مالی رفتار یکسانی ندارن و هر استراتژی برای هر بازاری مناسب نیست.
برای بررسی این موضوع، در 30Pip شش استراتژی رنج رو روی ۳۳ بازار مالی آزمایش کردیم و نتایج ۱۹۸ بکتست از دستهبندی بازارهای بلاگ سایت رو کنار هم گذاشتیم.
نتیجه جالب بود! بعضی بازارها با هر شش استراتژی سودده بودن، اما بعضی دیگه تقریباً با همه روشها ضرر دادن.
در ادامه خیلی ساده بررسی میکنیم کدوم بازارها برای استراتژیهای رنج مناسبتر بودن و کدومها عملکرد ضعیفتری داشتن.
نتیجه کلی بررسی ۳۳ بازار مالی
نتایج بررسی ۳۳ بازار نشون داد که استراتژیهای رنج در همه بازارها عملکرد یکسانی نداشتن. بعضی بازارها با بیشتر روشها سودده بودن، اما بعضی دیگه بیشتر ضرر دادن.
از مجموع ۱۹۸ بکتست، ۱۲۴ مورد سودده و ۷۴ مورد زیانده بودن؛ یعنی حدود ۶۳ درصد آزمایشها با سود تموم شدن.
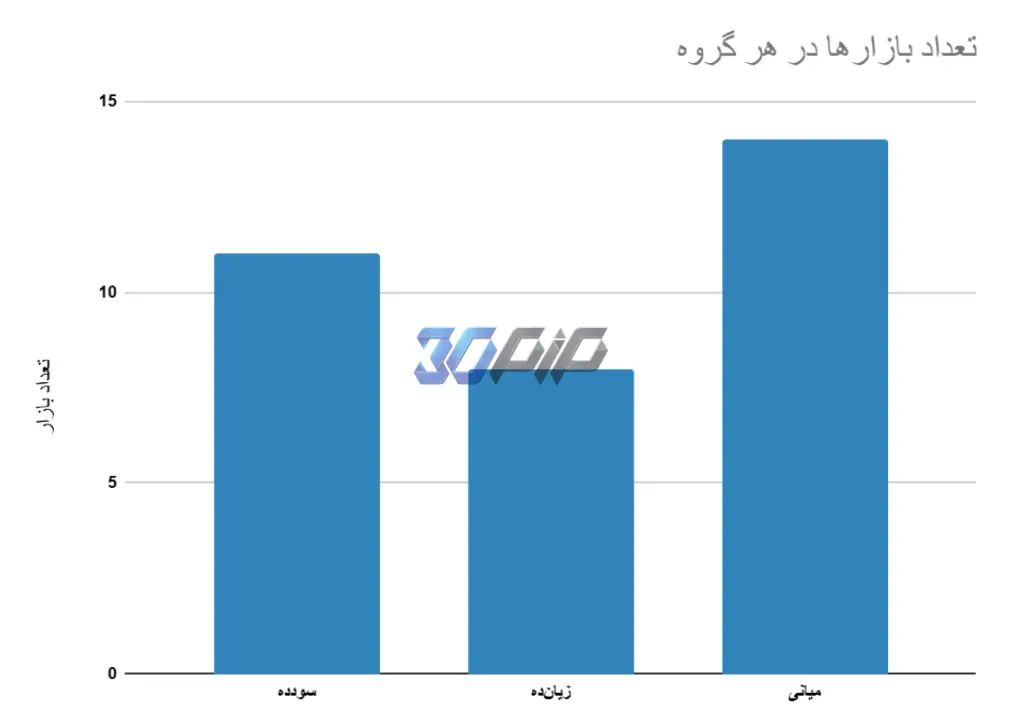
بعد از بررسی سود و زیان، میزان افت سرمایه و نمودارها، بازارها رو به سه گروه تقسیم کردیم:
- ۱۱ بازار سازگارتر: بیشتر استراتژیهای رنج عملکرد مناسبی داشتن.
- ۹ بازار ناسازگارتر: بیشتر استراتژیها نتیجه ضعیفی ثبت کردن ( میتوانید برای بازارهای روند بررسی کنید).
- ۱۳ بازار میانی: نتیجه به نوع استراتژی بستگی داشته یا کیفیت سود یکسان نبوده.
مهمترین نتیجه: فقط انتخاب استراتژی مهم نیست؛ انتخاب بازار مناسب هم نقش بزرگی در موفقیت اون داره.
این نتایج مربوط به دورههای تاریخی آزمایششده هستن و به معنی رنج یا رونددار بودن همیشگی بازارها نیستن.
دسته اول: ۱۱ بازار سازگارتر با استراتژیهای رنج
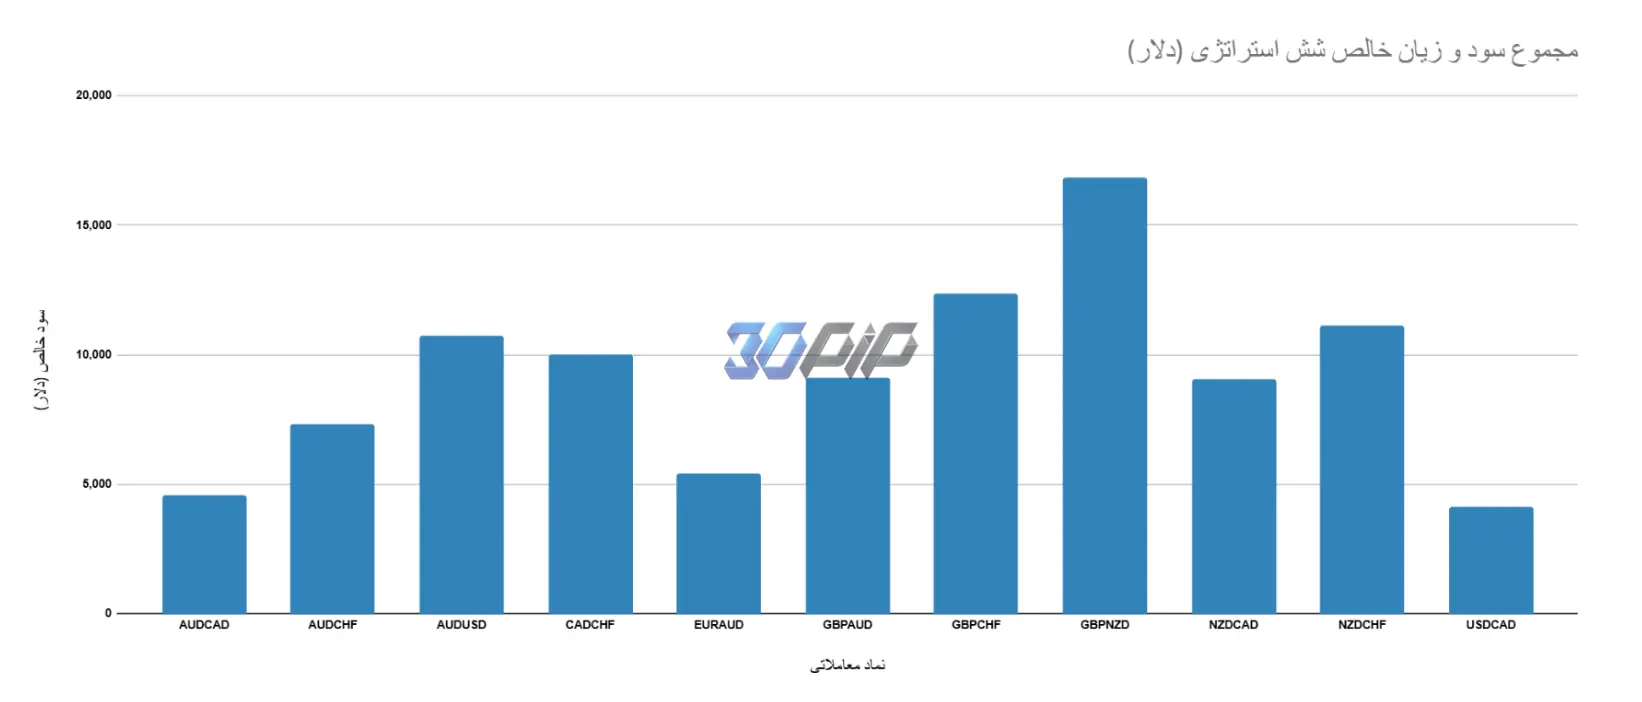
در این بازارها، بیشتر استراتژیهای رنج سودده بودن و نتایج بهتری نسبت به سایر بازارها ثبت کردن.
بازارها:
AUDCAD، AUDCHF، AUDUSD، CADCHF، EURAUD، GBPAUD، GBPCHF، GBPNZD، NZDCAD، NZDCHF و USDCAD.
در بین این بازارها، NZDCAD، AUDUSD و GBPNZD از نظر سوددهی و کیفیت نمودارها عملکرد بهتری داشتن.
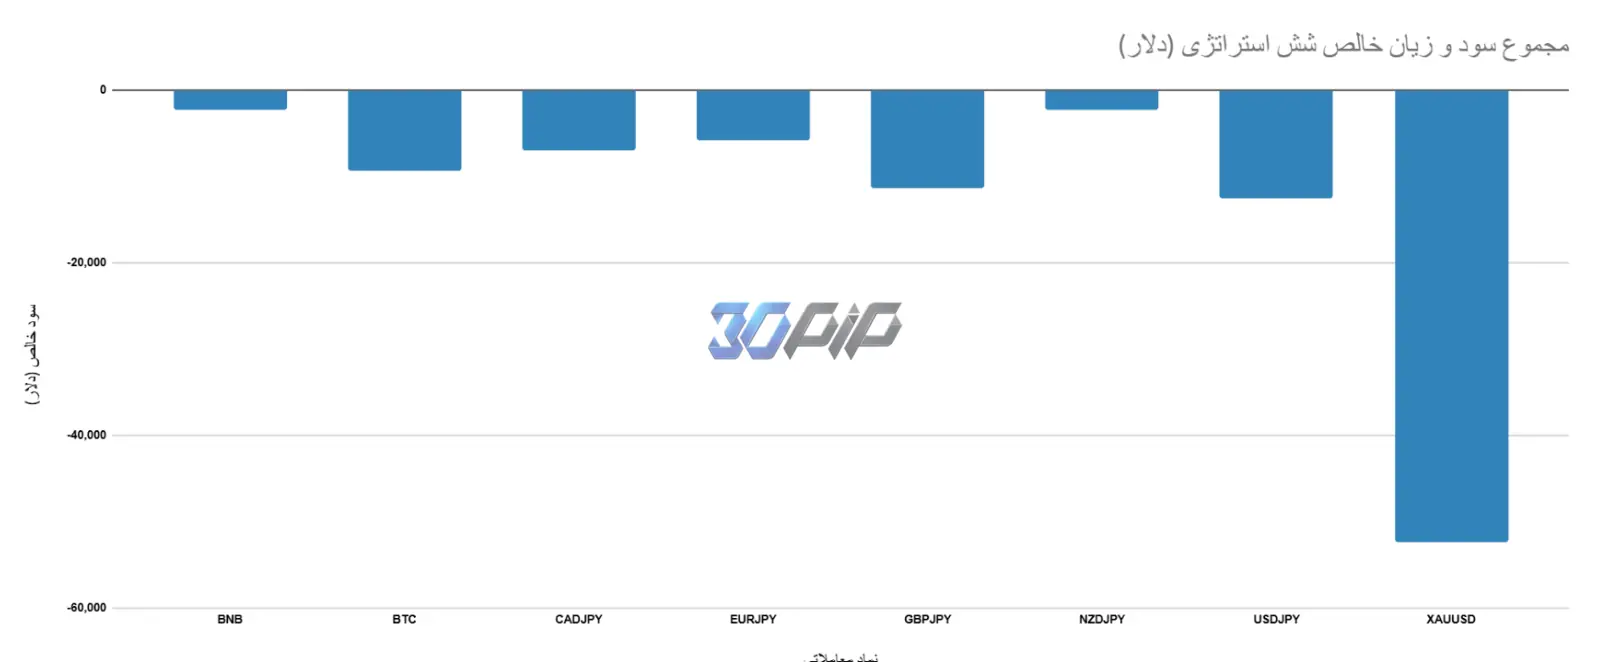
دسته دوم: ۸ بازار ناسازگارتر با استراتژیهای رنج
در این بازارها، بیشتر استراتژیهای رنج ضرر کردن یا عملکرد ضعیفی داشتن.
بازارها:
BNB، BTC، CADJPY، EURJPY، GBPJPY، NZDJPY، USDJPY و XAUUSD.
در بین این بازارها، طلا، USDJPY و GBPJPY ضعیفترین نتایج رو داشتن؛ چون هر شش استراتژی در اونها زیانده بودن.
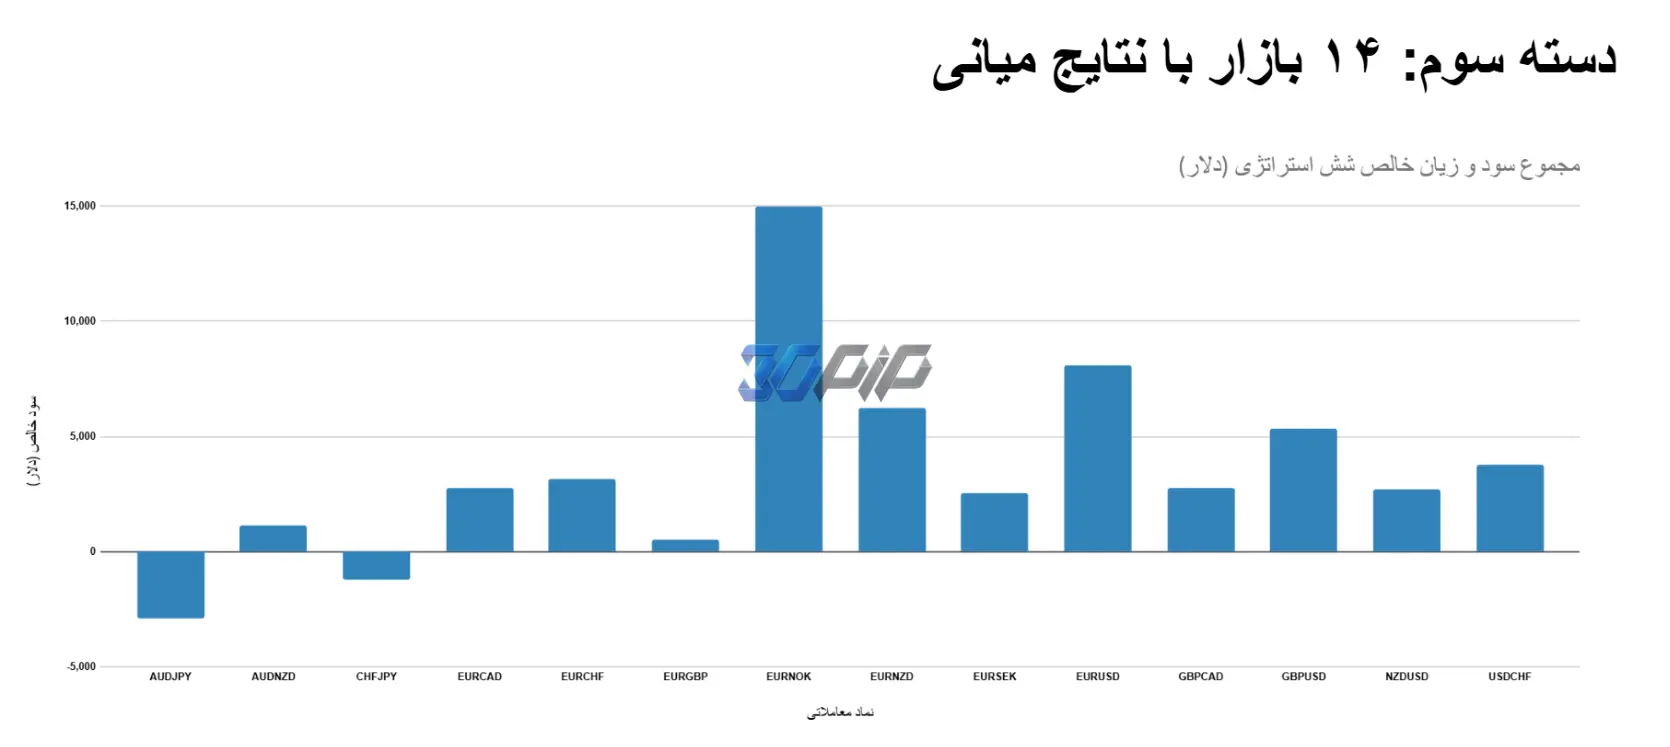
دسته سوم: ۱۴ بازار با نتایج میانی
در این بازارها، نتایج یکسان نبود. بعضی استراتژیها سودده بودن و بعضی ضرر کردن؛ یا با وجود سوددهی، نمودارها افت سرمایه قابلتوجهی داشتن.
بازارها:
AUDJPY، AUDNZD، CHFJPY، EURCAD، EURCHF، EURGBP، EURNOK، EURNZD، EURSEK، EURUSD، GBPCAD، GBPUSD، NZDUSD و USDCHF.
برای مثال، EURUSD و GBPUSD با وجود سوددهبودن هر شش استراتژی، در بعضی نمودارها افتهای زیادی داشتن.
نتیجه: بازارهای دسته اول در دورههای آزمایششده سازگاری بیشتری با استراتژیهای رنج داشتن، بازارهای دسته دوم عملکرد ضعیفتری ثبت کردن و در دسته سوم، انتخاب استراتژی و کیفیت سود اهمیت بیشتری داشته است.
بازارها چطور بررسی شدند؟
برای این تحقیق، ۶ استراتژی رنج رو روی ۳۳ بازار مالی بررسی کردیم؛ یعنی در مجموع ۱۹۸ بکتست.
اول دیدیم هر استراتژی چقدر سود یا ضرر کرده و چقدر افت سرمایه داشته. بعد نمودارهای سود رو بررسی کردیم تا بفهمیم سودها بهآرومی به دست اومدن یا با افتهای شدید همراه بودن.
بازه تاریخی آزمایشها چقدر بود؟
بیشتر بازارها از فروردین ۱۴۰۰ تا شهریور و مهر ۱۴۰۵ بررسی شدن؛ یعنی حدود ۵ سال و نیم.
البته بعضی بازارها دوره کوتاهتر و بعضی دوره طولانیتری داشتن. در مجموع، تاریخهای ثبتشده از شهریور ۱۳۹۶ تا مهر ۱۴۰۵ رو پوشش میدن. در آخر، بازارها رو به سه گروه تقسیم کردیم: مناسبتر برای استراتژیهای رنج، نامناسبتر و بازارهای میانی.
روش تحقیق و معیارهای بررسی بازارها
در این پژوهش از روش تحلیل آماری توصیفی و مقایسهای استفاده کردیم؛ یعنی نتایج واقعی بکتستها رو کنار هم گذاشتیم تا ببینیم کدوم بازارها برای استراتژیهای رنج مناسبتر بودن.
۱. چه اطلاعاتی رو بررسی کردیم؟
اطلاعات ۱۹۸ بکتست تاریخی 30Pip، شامل:
- سود یا زیان خالص: هر استراتژی چقدر سود یا ضرر کرده؟
- Profit Factor: سودهای بهدستاومده نسبت به ضررها چقدر بوده؟
- Maximum Drawdown: سرمایه در بدترین شرایط چقدر افت کرده؟
- Win Rate: چند درصد معاملات موفق بودن؟
- تعداد معاملات: هر نتیجه بر اساس چند معامله به دست اومده؟
- دوره آزمایش و نمودار سود: آزمایش مربوط به چه زمانی بوده و سرمایه چطور رشد کرده؟
برای آشنایی بیشتر با نحوه آزمایش استراتژیها روی دادههای تاریخی، میتونید راهنمای بکتست استراتژیهای معاملاتی رو هم مطالعه کنید.
۲. بازارها رو چطور دستهبندی کردیم؟
روی هر بازار شش استراتژی آزمایش شده بود. ما شمردیم چندتاشون سود دادن:
- ۵ یا ۶ استراتژی سودده: بازار احتمالاً برای روشهای رنج مناسبتر بوده.
- ۳ یا ۴ استراتژی سودده: بازار نتیجه ترکیبی داشته.
- ۰ تا ۲ استراتژی سودده: بازار برای این روشها مناسب نبوده.
البته فقط تعداد سودها مهم نبود؛ میزان ضرر و شکل نمودارها هم در نتیجه نهایی تأثیر داشتن.
۳. از چه محاسبات آماری استفاده کردیم؟
برای اینکه مقایسه منصفانهتر باشه، چند کار انجام دادیم:
- شمارش: تعداد استراتژیهای سودده و زیانده هر بازار رو حساب کردیم.
- درصدگیری: مشخص کردیم چه سهمی از آزمایشها موفق بوده.
- میانهگیری: مقدار وسط شاخصهایی مثل Profit Factor و افت سرمایه رو برای هر بازار به دست آوردیم تا یک نتیجه خیلی بزرگ یا کوچک، تصویر کلی رو خراب نکنه.
- مقایسه ریسک و سود: بررسی کردیم آیا سود بهدستاومده ارزش افت سرمایه رو داشته یا نه.
- بررسی نمودارها: دیدیم سود بهمرور ایجاد شده یا بیشتر حاصل چند جهش ناگهانی بوده.
در پایان، نتایج عددی و نمودارها رو کنار هم گذاشتیم و بازارها رو دستهبندی کردیم.
هدف این بود که فقط بازارهای سودده رو پیدا نکنیم؛ بلکه بفهمیم کدوم بازارها در دوره آزمایششده، سود بهتر و کمافتتری با استراتژیهای رنج داشتن.
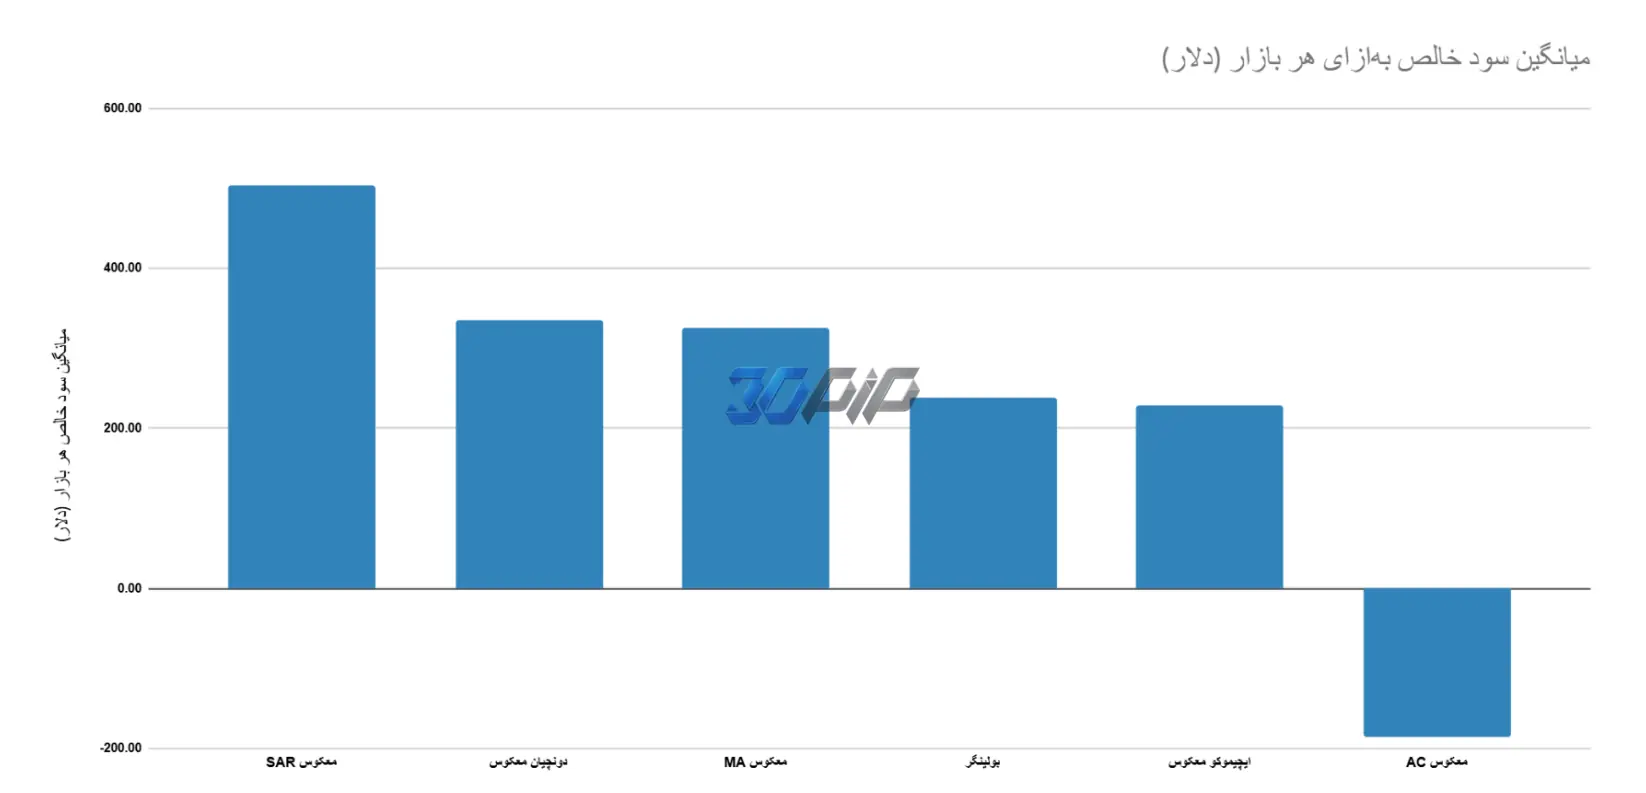
کدام استراتژیها در مجموع بهتر عمل کردند؟
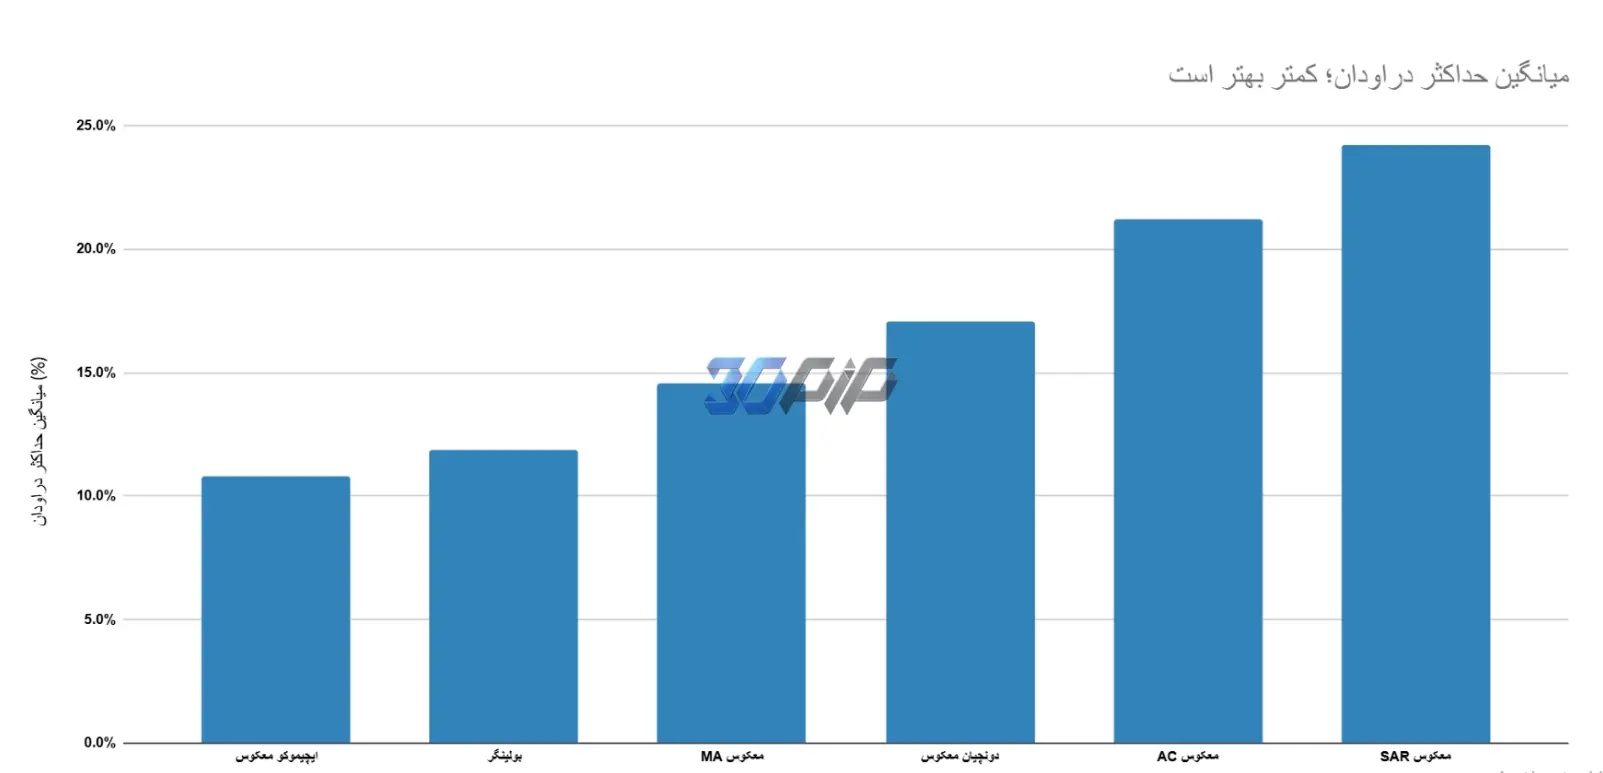
نکته: افت سرمایه (Drawdown) میزان کاهش موجودی یا ارزش حساب از یک اوج تا پایینترین سطح پس از آن است؛ هرچه کمتر باشد، افت حساب در دوره بررسی کمتر بوده است.
در بررسی ۳۳ بازار، میانگین متحرک معکوس با سوددهی در ۲۳ بازار، بهترین نتیجه رو از نظر تعداد بازارهای موفق داشت. بعد از اون، بولینگر باند و پارابولیک SAR معکوس هرکدوم در ۲۲ بازار سودده بودن. اما بد نیست نگاهی به مجموع سود و زیان هر استراتژی در 33 بازار بندازیم.
آیا مدتزمان بکتستها اهمیت دارد؟
بله، خیلی زیاد! مثلاً نتیجه یک استراتژی در دو سال رو نمیشه مستقیم با نتیجه استراتژی دیگهای در هشت سال مقایسه کرد.
هرچه دوره آزمایش طولانیتر باشه و شرایط مختلف بازار رو پوشش بده، اطلاعات بیشتری درباره عملکرد استراتژی به دست میاریم. البته طولانیبودن بهتنهایی نشونه بهتر بودن نتیجه نیست.
آیا میتوان فقط بر اساس این نتایج معامله کرد؟
خیر! این نتایج فقط نشون میدن استراتژیها در گذشته چه عملکردی داشتن.
قبل از معامله واقعی، باید شرایط فعلی بازار، مدیریت سرمایه و نتیجه آزمایش استراتژی روی دادههای جدید رو هم بررسی کنیم.
نتیجه: بکتست کمک میکنه بازار و استراتژی مناسبتری پیدا کنیم، اما سود آینده رو تضمین نمیکنه.
سوالات متداول بررسی ۳۳ بازار مالی تا سال 1405
آیا استراتژیهای رنج در همه بازارها سودده هستند؟
خیر. در بررسی ۱۹۸ بکتست، عملکرد این استراتژیها بین بازارها متفاوت بود؛ یک روش ممکنه در یک بازار سودده و در بازار دیگه زیانده باشه.
چرا یک بازار با سود زیاد در گروه میانی قرار گرفته است؟
چون سود نهایی تنها معیار بررسی نبود. میزان افت سرمایه، تعداد استراتژیهای سودده و کیفیت نمودار رشد سرمایه هم در دستهبندی تأثیر داشتن.
کدام استراتژی در بیشترین تعداد بازار سودده بود؟
میانگین متحرک معکوس در ۲۳ بازار سودده بود. بعد از اون، بولینگر باند معکوس و SAR معکوس هرکدوم در ۲۲ بازار نتیجه مثبت داشتن؛ البته این معیار با بیشترین سود یا کمترین افت سرمایه متفاوت است.
آیا بازارهای ناسازگار با روشهای رنج برای استراتژیهای روندی مناسباند؟
لزوماً نه. ضعیفبودن نتیجه روشهای رنج، بهتنهایی سوددهی روشهای روندی رو ثابت نمیکنه؛ برای این نتیجه باید استراتژیهای روندی هم جداگانه آزمایش بشن.
جمعبندی بررسی ۳۳ بازار مالی تا سال 1405
بررسی ۳۳ بازار مالی و ۱۹۸ بکتست 30Pip نشون داد که همه بازارها برای استراتژیهای رنج مناسب نیستن.
در این تحقیق، ۱۱ بازار سازگاری بیشتری با استراتژیهای رنج داشتن، ۸ بازار عملکرد ضعیفتری ثبت کردن و ۱۴ بازار هم نتایج میانی داشتن.
در بین بازارهای بررسیشده، NZDCAD، AUDUSD و GBPNZD از بهترینها بودن؛ در مقابل، طلا، USDJPY و GBPJPY ضعیفترین عملکردها رو داشتن.
مهمترین نتیجه اینه که فقط داشتن یک استراتژی خوب کافی نیست؛ باید بازار مناسبی هم براش انتخاب کنیم. همچنین بهتره فقط به سود نهایی نگاه نکنیم و میزان افت سرمایه و شکل نمودار سود رو هم بررسی کنیم.
این نتایج مربوط به دورههای تاریخی آزمایششده هستن و میتونن راهنمای خوبی برای بررسی و انتخاب بازار باشن، نه تضمینی برای سود معاملات آینده.