
آیا ستاپ شکست حمایت و مقاومت واقعاً سودآور است؟ نتیجه ۶ سال بکتست روی ۴ نماد فارکس و طلا
بررسی آماری یکی از شناختهشدهترین ستاپهای پرایس اکشن در تایمفریمهای ۵ دقیقه، ۳۰ دقیقه و یک ساعت
یکی از روشهایی که در آموزشهای پرایس اکشن بازار فارکس زیاد درباره آن صحبت میشود، شکست حمایت و مقاومت پس از برخورد قیمت و تشکیل یک محدوده تراکمی است.
ایده ساده است: قیمت با قدرت به یک سطح مهم نزدیک میشود، مدتی اطراف آن نوسان میکند و در نهایت با یک کندل قدرتمند سطح را میشکند. معاملهگر نیز در جهت شکست وارد بازار میشود.
اما سؤال مهم این است:
آیا این الگوی ظاهراً منطقی، در بلندمدت واقعاً سودآور است؟
برای پاسخ، در 30pip این ستاپ را به یک الگوریتم معاملاتی تبدیل کردیم و عملکرد آن را روی چهار نماد و سه تایمفریم، طی بیش از شش سال داده تاریخی، آزمایش کردیم.
نتایج در بعضی بخشها با انتظارات اولیه تفاوت قابلتوجهی داشت.
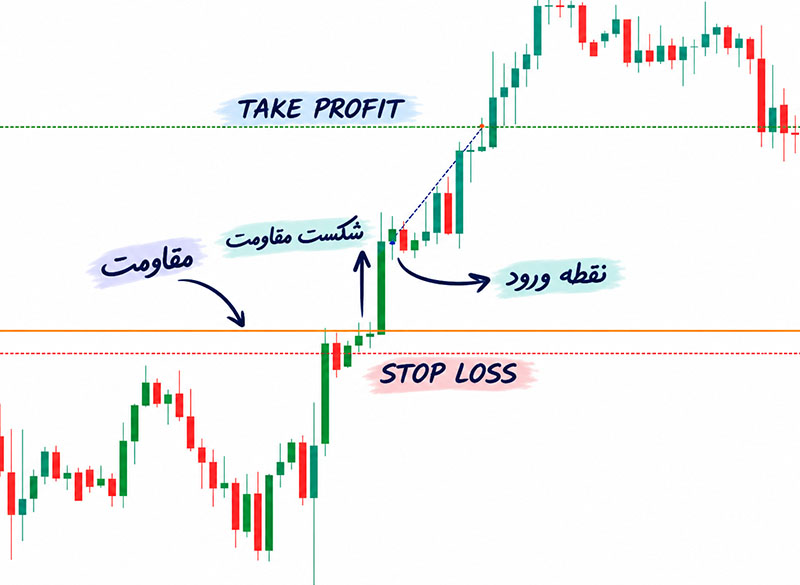
ستاپ برخورد، تراکم و شکست چیست؟
این استراتژی بر سه مرحله اصلی استوار است.
مرحله اول: شناسایی حمایت یا خط مقاومت
ابتدا باید سطحی پیدا کنیم که قیمت در گذشته چندین بار به آن واکنش نشان داده باشد.
در الگوریتم ما، سطوح با بررسی کندلهای تاریخی امتیازدهی میشوند. برخورد و واکنش قیمت به سطح، بستهشدن کندل نزدیک آن و شکستهای قبلی در محاسبه امتیاز نقش دارند.
هدف این است که بهجای رسم سلیقهای خطوط روی نمودار، معیار مشخصی برای انتخاب سطح داشته باشیم.
مرحله دوم: نزدیکشدن قیمت و تشکیل تراکم
صرف برخورد قیمت به حمایت یا مقاومت برای ورود کافی نیست.
در این ستاپ انتظار داریم قیمت پس از نزدیکشدن به سطح، برای چند کندل در محدودهای نسبتاً کوچک نوسان کند.
این رفتار ممکن است نشاندهنده کاهش موقت نوسانات و کشمکش خریداران و فروشندگان باشد؛ هرچند بهتنهایی اثبات نمیکند که شکست بعدی موفق خواهد بود.
مرحله سوم: شکست سطح
پس از تشکیل تراکم، اگر یک کندل با شرایط تعیینشده از سطح و محدوده تراکم عبور کند، سیگنال ورود ایجاد میشود.
در شکست صعودی، ورود خرید و در شکست نزولی، ورود فروش بررسی میشود.
در پیادهسازی مورد آزمایش، سیگنال با کندل بستهشده ارزیابی میشود و ورود در کندل بعدی انجام میگیرد.
حد ضرر و حد سود نیز بر اساس قواعد از پیش تعیینشده محاسبه میشوند.
روش انجام آزمایش
برای اینکه نتیجه فقط بر اساس چند مثال انتخابشده از نمودار نباشد، از بکتست الگوریتمی در MetaTrader 5 استفاده کردیم.
مشخصات کلی آزمایش:
- بازه تاریخی: از ابتدای ژانویه ۲۰۲۰ تا اواخر اکتبر ۲۰۲۶ (حدود ۶ سال و ۱۰ ماه ).
- نمادها: EURUSD، GBPUSD، USDJPY و XAUUSD
- تایمفریمها: M5، M30 و H1
- سرمایه اولیه هر آزمایش: ۱۰٬۰۰۰ دلار
در مجموع، ۱۲ ترکیب نماد و تایمفریم آزمایش شد.
نکته مهم این است که نتایج مربوط به پیادهسازی مشخص ما از این ستاپ هستند. روشهای دستی معاملهگران ممکن است در انتخاب سطوح، تشخیص تراکم یا نحوه خروج تفاوت داشته باشند.
نتایج بکتست
جدول زیر سود یا زیان خالص هر آزمایش را نشان میدهد.
| نماد | H1 | M30 | M5 |
|---|---|---|---|
| EURUSD | −۸۰۴٫۰۶ دلار | −۶۳۱٫۲۸ دلار | −۲٬۴۱۷٫۲۲ دلار |
| GBPUSD | −۴۸۰٫۷۷ دلار | −۵۴۹٫۲۱ دلار | −۲٬۷۸۲٫۵۲ دلار |
| XAUUSD | +۵٬۲۳۲٫۱۳ دلار | −۱٬۹۸۷٫۶۷ دلار | −۵٬۲۳۷٫۶۳ دلار |
| USDJPY | +۷۹۷٫۸۱ دلار | −۱۷۳٫۹۵ دلار | −۱٬۴۵۵٫۳۴ دلار |
از ۱۲ آزمایش انجامشده:
- ۲ آزمایش سودده بودند.
- ۱۰ آزمایش زیانده بودند.
- هر دو نتیجه مثبت در تایمفریم یکساعته ثبت شدند.
- هر چهار آزمایش تایمفریم پنجدقیقهای زیانده بودند.
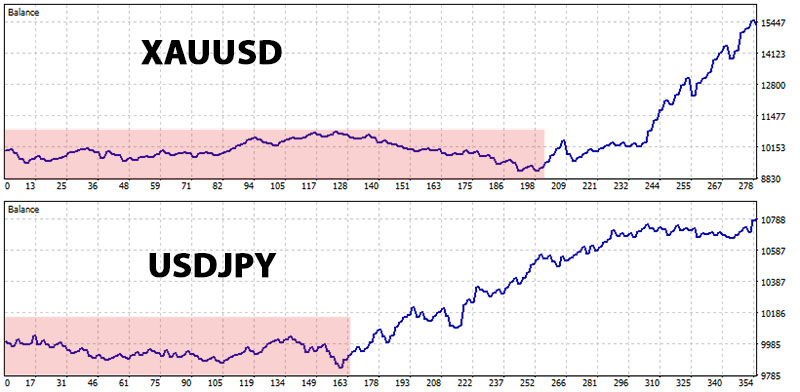
این نتایج بهتنهایی برای رد یا تأیید همیشگی ستاپ کافی نیستند، اما نشان میدهند که عملکرد آن به نماد و تایمفریم حساس بوده است. برای تشخیص صحیح تر سود آوری دو بازار طلا و ین نمودار بالانس این 6 سال و 10 ماه را در ادامه قرار می دهیم. گراف ها به شما کمک میکند این دید را داشته باشید که سود آوری این استراتژی می تواند مقطعی بوده باشد:
آیا تایمفریم یکساعته عملکرد بهتری دارد؟
یکی از جالبترین یافتههای آزمایش، تفاوت نتایج تایمفریم H1 با تایمفریمهای پایینتر است.
در طلا، آزمایش یکساعته حدود ۵٬۲۳۲ دلار سود ایجاد کرد؛ در حالی که همان مجموعه تنظیمات در M30 و M5 زیانده بود.
در USDJPY نیز تایمفریم یکساعته سودده بود، اما دو تایمفریم پایینتر نتیجه منفی داشتند.
با این حال، EURUSD و GBPUSD حتی در H1 نیز زیانده بودند.
بنابراین نمیتوان گفت استفاده از تایمفریم یکساعته بهتنهایی باعث موفقیت این ستاپ میشود.
آنچه میتوان گفت این است که در نمونه بررسیشده، نتایج مثبت فقط در H1 مشاهده شدند. برای مقایسه بازارهای سود ده برآیند کلی بازارها در تایم فریم 1 ساعته با این استراتژی را در جدول زیر می توانید مشاهده کنید:
| Symbol | Result | Profit ($) | Total trades | Profit factor | Expected payoff | Drawdown % | Recovery factor | Sharpe ratio |
|---|---|---|---|---|---|---|---|---|
| XAUUSD | 37.64 | 5232.13 | 139 | 1.61 | 37.64 | 16.27 | 2.97 | 2.60 |
| USDJPY | 4.51 | 797.81 | 177 | 1.40 | 4.51 | 2.50 | 3.18 | 2.60 |
| EURJPY | 1.38 | 220.12 | 159 | 1.10 | 1.38 | 3.16 | 0.69 | 0.88 |
| NZDJPY | 1.06 | 186.26 | 175 | 1.10 | 1.06 | 5.18 | 0.35 | 0.76 |
| BNBUSD | 0.96 | 212.00 | 221 | 1.02 | 0.96 | 19.42 | 0.11 | 0.12 |
| EURAUD | 0.60 | 99.12 | 165 | 1.04 | 0.60 | 3.96 | 0.25 | 0.36 |
| EURNZD | -0.15 | -27.63 | 181 | 0.99 | -0.15 | 3.53 | -0.08 | -0.10 |
| EURGBP | -0.17 | -16.35 | 94 | 0.98 | -0.17 | 2.38 | -0.07 | -0.13 |
| USDCAD | -0.85 | -132.42 | 155 | 0.92 | -0.85 | 2.96 | -0.44 | -0.61 |
| USDCHF | -1.13 | -156.64 | 139 | 0.92 | -1.13 | 3.58 | -0.43 | -0.58 |
| GBPJPY | -1.27 | -194.04 | 153 | 0.94 | -1.27 | 7.21 | -0.26 | -0.42 |
| AUDCHF | -1.34 | -215.83 | 161 | 0.88 | -1.34 | 3.09 | -0.70 | -0.99 |
| AUDJPY | -1.51 | -275.36 | 182 | 0.88 | -1.51 | 4.43 | -0.61 | -1.30 |
| EURCAD | -1.80 | -171.04 | 95 | 0.86 | -1.80 | 3.55 | -0.47 | -1.25 |
| CADCHF | -1.84 | -176.53 | 96 | 0.82 | -1.84 | 3.33 | -0.52 | -1.49 |
| NZDUSD | -1.85 | -391.43 | 212 | 0.85 | -1.85 | 6.36 | -0.61 | -1.28 |
| CADJPY | -2.56 | -425.06 | 166 | 0.80 | -2.56 | 7.16 | -0.59 | -1.84 |
| EURCHF | -2.64 | -285.65 | 108 | 0.78 | -2.64 | 3.81 | -0.75 | -1.79 |
| GBPAUD | -2.67 | -402.42 | 151 | 0.86 | -2.67 | 7.85 | -0.49 | -0.98 |
| AUDUSD | -2.68 | -528.35 | 197 | 0.81 | -2.68 | 7.21 | -0.72 | -1.72 |
| NZDCHF | -3.16 | -546.72 | 173 | 0.73 | -3.16 | 6.83 | -0.79 | -2.49 |
| GBPUSD | -3.67 | -480.77 | 131 | 0.82 | -3.67 | 7.70 | -0.61 | -1.67 |
| AUDCAD | -3.71 | -564.27 | 152 | 0.67 | -3.71 | 6.47 | -0.87 | -2.81 |
| AUDNZD | -4.58 | -632.11 | 138 | 0.48 | -4.58 | 6.86 | -0.92 | -5.00 |
| NZDCAD | -4.73 | -752.19 | 159 | 0.55 | -4.73 | 7.80 | -0.96 | -4.95 |
| EURUSD | -5.91 | -804.06 | 136 | 0.65 | -5.91 | 9.65 | -0.82 | -2.95 |
| CHFJPY | -7.37 | -1105.31 | 150 | 0.59 | -7.37 | 11.62 | -0.95 | -4.05 |
| GBPCAD | -8.34 | -892.58 | 107 | 0.56 | -8.34 | 9.58 | -0.93 | -3.50 |
| GBPNZD | -8.35 | -1261.43 | 151 | 0.60 | -8.35 | 14.23 | -0.87 | -4.88 |
| GBPCHF | -9.53 | -943.25 | 99 | 0.56 | -9.53 | 10.78 | -0.87 | -4.21 |
| BTCUSD | -12.24 | -1750.88 | 143 | 0.76 | -12.24 | 24.63 | -0.68 | -2.43 |
| XAGUSD | -53.15 | -7494.83 | 141 | 0.60 | -53.15 | 81.29 | -0.91 | -2.41 |
یک مسئله کمتر مطرحشده: تعداد فرصتهای معاملاتی
سودآوری تنها معیار ارزیابی یک استراتژی نیست. تعداد فرصتهایی که یک روش ایجاد میکند نیز اهمیت دارد.
در تایمفریم یکساعته، تعداد معاملات کامل گزارششده یا قابلاستنباط از دادهها تقریباً چنین بوده است:
| نماد | تعداد معاملات H1 | میانگین تقریبی در سال |
|---|---|---|
| EURUSD | ۱۳۶ | ۲۰ |
| GBPUSD | ۱۳۱ | ۱۹ |
| XAUUSD | ۱۳۹ | ۲۰ |
| USDJPY | ۱۷۷ | ۲۶ |
یعنی در یک دوره نزدیک به هفت سال، این پیادهسازی از ستاپ روی هر نماد تنها حدود ۱۹ تا ۲۶ معامله در سال ایجاد کرده است.
به بیان ساده، روی یک نماد در تایمفریم H1، بهطور متوسط حدود دو فرصت معاملاتی در ماه مشاهده شده است.
این نکته برای معاملهگرانی که قصد دارند یک استراتژی را روش اصلی فعالیت روزانه خود قرار دهند اهمیت دارد.
البته باید توجه کرد که کمبودن سیگنالها میتواند ناشی از سختگیری قواعد الگوریتم در تشخیص حمایت، مقاومت، تراکم و شکست باشد. بنابراین این آمار را نباید به تمام شیوههای اجرای دستی ستاپ تعمیم داد.
آیا افزایش تعداد معاملات در تایمفریم پایینتر مفید بود؟
در تایمفریم پنجدقیقهای، تعداد معاملات بهشدت افزایش پیدا کرد.
برای مثال، در EURUSD تعداد معاملات از ۱۳۶ در H1 به ۲٬۰۹۲ در M5 رسید.
اما این افزایش تعداد معاملات با افزایش سودآوری همراه نبود.
در هر چهار نماد، نتیجه M5 منفی بود. همچنین حداکثر افت سرمایه شناور در طلا به حدود ۵۷٫۹۲ درصد رسید.
این یافته یادآوری میکند که زیادبودن فرصتهای ورود، الزاماً به معنی بیشترشدن فرصتهای سودآور نیست.
در تایمفریمهای پایینتر، هزینه معاملات، نوسانات کوتاهمدت و شکستهای ناموفق میتوانند اهمیت بیشتری پیدا کنند.
با این حال، دادههای فعلی برای تعیین سهم دقیق هرکدام از این عوامل کافی نیستند.
آیا نتایج مثبت طلا و دلار/ین قابل اتکا هستند؟
دو آزمایش سودده، بهویژه نتیجه طلا در H1، ارزش بررسی بیشتر دارند.
اما یک بکتست سودده لزوماً به معنی وجود مزیت پایدار معاملاتی نیست.
برای ارزیابی بهتر باید بررسی کنیم:
آیا سود در تمام سالها نسبتاً توزیع شده یا بخش عمده آن در یک دوره خاص به دست آمده است؟
آیا نتیجه به چند معامله بسیار بزرگ وابسته است؟
آیا با تغییر جزئی پارامترها، عملکرد همچنان مثبت باقی میماند؟
و مهمتر از همه، آیا این عملکرد در دادههایی که برای انتخاب یا تنظیم استراتژی استفاده نشدهاند نیز تکرار میشود؟
بدون پاسخ به این پرسشها، نمیتوان نتیجه مثبت یک نماد را تضمینی برای عملکرد آینده دانست.
محدودیتهای این تحقیق
این آزمایش چند محدودیت مهم دارد.
اول اینکه تنها یک پیادهسازی الگوریتمی از ستاپ بررسی شده است. ممکن است معاملهگران دیگر همین الگو را با قواعد متفاوتی اجرا کنند.
دوم اینکه تمام بکتستها از یک دوره تاریخی استفاده کردهاند. بنابراین ۱۲ نتیجه را نمیتوان معادل ۱۲ آزمایش کاملاً مستقل آماری دانست.
سوم اینکه نتایج، عملکرد تاریخی در محیط شبیهسازی هستند و الزاماً شرایط اجرای معاملات واقعی، از جمله لغزش قیمت، را بهطور کامل بازنمایی نمیکنند.
چهارم اینکه هنوز آزمایش مستقلی برای مقایسه این ستاپ با ورودهای تصادفی یا استراتژیهای سادهتر انجام نشده است.
بنابراین از این دادهها نمیتوان نتیجه گرفت که شکست حمایت و مقاومت هیچ قدرت پیشبینی ندارد؛ فقط میتوان عملکرد نسخه آزمایششده را گزارش کرد.
نتیجهگیری: آیا این ستاپ ارزش معاملهکردن دارد؟
ستاپ برخورد، تراکم و شکست حمایت و مقاومت از نظر ساختار، روشی روشن و قابلتعریف است. همین ویژگی باعث میشود بتوان آن را به الگوریتم تبدیل کرد و بدون انتخاب سلیقهای مثالهای موفق، مورد آزمایش قرار داد.
اما نتایج بررسی ما نشان داد که شناختهشدهبودن یک ستاپ یا منطقیبودن توضیح آن، بهتنهایی برای اثبات سودآوری کافی نیست.
در ۱۲ بکتست انجامشده، ۱۰ نتیجه زیانده و تنها دو نتیجه سودده بود ( با گراف بالانس نامناسب).
عملکرد تایمفریم یکساعته در بعضی نمادها امیدوارکنندهتر بود، اما تعداد فرصتهای معاملاتی آن نیز نسبتاً محدود بود.
در مقابل، تایمفریم پنجدقیقهای فرصتهای بسیار بیشتری ایجاد کرد، ولی در هر چهار نماد زیانده بود.
نتیجه اصلی این تحقیق رد قطعی ستاپ نیست؛ بلکه نشاندادن فاصله احتمالی میان شهرت یک روش معاملاتی و عملکرد قابلاندازهگیری آن است.
در 30pip تلاش میکنیم استراتژیهای معاملاتی را بهجای تکیه بر چند نمودار موفق، با دادههای تاریخی و قواعد مشخص ارزیابی کنیم.
برای مطالعه بررسیهای بیشتر درباره استراتژیهای معاملاتی و آزمایشهای الگوریتمی میتوانید سایر مطالب 30pip.com را دنبال کنید.
هشدار ریسک: معاملات فارکس و طلا با احتمال زیان سرمایه همراه هستند. نتایج بکتست عملکرد آینده را تضمین نمیکنند و این مقاله توصیه شخصی برای خرید یا فروش نیست.