در تحلیل تکنیکال، سایه بلند کندل اغلب بهعنوان نشانهای از رد شدن قیمت و احتمال برگشت بازار معرفی میشود. برای مثال، وقتی قیمت در طول یک کندل بهشدت کاهش پیدا میکند اما در پایان بخش بزرگی از این کاهش را جبران میکند، بسیاری از معاملهگران این رفتار را نشانه ورود خریداران میدانند.
اما آیا این برداشت واقعاً پشتوانه آماری دارد؟
آیا پس از تشکیل یک سایه بلند، احتمال حرکت قیمت در جهت مخالف روند بیشتر میشود؟ آیا طول سایه اهمیت دارد؟ آیا افزایش حجم معاملات یا شدت نوسانات بازار میتواند احتمال برگشت را تغییر دهد؟
برای پاسخ به این پرسشها، در مجموعه تحقیقات 30Pip یک ابزار آماری اختصاصی برای MetaTrader 5 طراحی کردیم و رفتار کندلهای دارای سایه بلند را در دادههای تاریخی EURUSD بررسی کردیم.
نتایج نشان دادند که سایه بلند بهتنهایی، در شرایط آزمایششده، نشانه قابلاتکایی برای پیشبینی برگشت قیمت نبوده است. حتی افزودن فیلترهای حجم، نوسان و موقعیت قیمت نسبت به میانگین متحرک نیز مزیت پایدار و چشمگیری ایجاد نکرد.
در ادامه، روش تحقیق و نتایج واقعی آزمایشها را بررسی میکنیم.
۱. سایه کندل چیست و چرا انتظار برگشت قیمت داریم؟
هر کندل از قیمت بازشدن، بستهشدن، بالاترین قیمت و پایینترین قیمت تشکیل میشود.
فاصله میان قیمت بازشدن و بستهشدن، بدنه کندل است. فاصله بالاترین و پایینترین قیمت تا بدنه نیز سایههای کندل را تشکیل میدهد.
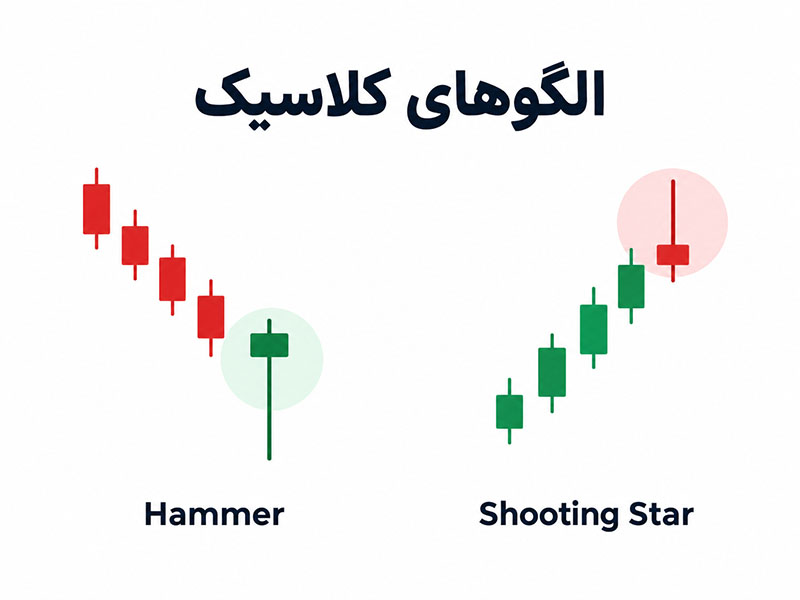
سایه پایینی بلند نشان میدهد که قیمت در طول کندل کاهش یافته، اما نتوانسته در پایینترین محدوده باقی بماند.
سایه بالایی بلند نیز نشان میدهد که قیمت به سطوح بالاتری رسیده، اما در ادامه بخشی از افزایش خود را از دست داده است.
در تحلیل تکنیکال کلاسیک، الگوهایی مانند Hammer و Shooting Star بر اساس همین ویژگیها تعریف میشوند.
بااینحال، وجود سایه بلند الزاماً به این معنی نیست که قیمت در کندلهای آینده نیز در همان جهت حرکت خواهد کرد.
بین رد شدن قیمت در یک کندل و تغییر روند بازار تفاوت وجود دارد.
هدف پژوهش ما اندازهگیری همین تفاوت بود.
۲. روش انجام تحقیق
برای انجام آزمایش از یک اکسپرت آماری اختصاصی در MetaTrader 5 استفاده کردیم.
این ابزار هیچ معاملهای باز نمیکند و صرفاً کندلهای واجد شرایط را شناسایی کرده و رفتار قیمت قبل و بعد از تشکیل آنها را اندازهگیری میکند.
مشخصات دادههای تاریخی
| مشخصات | مقدار |
|---|---|
| بازار | فارکس |
| نماد | EURUSD_o |
| منبع داده | LiteFinance – MT5 |
| تایمفریم | H1 |
| دوره آزمایش | ۱ ژانویه ۲۰۱۶ تا ۲۰ اکتبر ۲۰۲۶ |
| تعداد کندلهای پردازششده | ۶۷٬۱۳۸ |
| افق سنجش برگشت | ۱۰ کندل بعد |
| دوره بررسی روند قبلی | ۲۰ کندل |
| دوره ATR | ۱۴ |
| دوره میانگین حجم | ۲۴ کندل |
| هزینه معاملات | لحاظ نشده |
در این آزمایش، رفتار آینده قیمت از زمان بستهشدن کندل سیگنال بررسی شده است.
برای ارزیابی برگشت، قیمت بستهشدن ۱۰ کندل بعد را با قیمت بستهشدن کندل سیگنال مقایسه کردیم.
به این ترتیب:
- پس از یک حرکت نزولی و تشکیل سایه پایینی واجد شرایط، بستهشدن قیمت در سطح بالاتر بهعنوان حرکت مطلوب ثبت شد.
- پس از یک حرکت صعودی و تشکیل سایه بالایی واجد شرایط، بستهشدن قیمت در سطح پایینتر بهعنوان حرکت مطلوب ثبت شد.
همچنین گروهی از کندلهای فاقد الگوی سایه موردنظر، اما واجد شرایط عمومی همان آزمایش، بهعنوان گروه کنترل بررسی شدند.
این مقایسه کمک میکند بفهمیم آیا الگوی سایه واقعاً اطلاعات بیشتری نسبت به شرایط عمومی بازار ارائه میکند یا خیر.
۳. آزمایش اول: آیا طول سایه بر احتمال برگشت تأثیر دارد؟
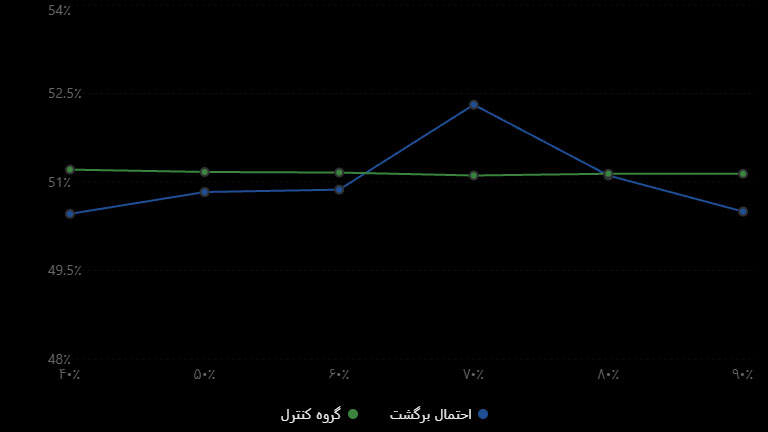
در نخستین آزمایش، حداقل نسبت طول سایه به کل ارتفاع کندل را از ۴۰٪ تا ۹۰٪ تغییر دادیم. همانطور که در تصویر می بینید، از نظر آماری احتمال صعود و نزول در محدوده نزدیک 50 درصد هستند و با افزایش طول سایه نسبت به بدنه تقریبا در هیچ جای گراف، عددی نداریم که به ما شانس سود آوری بدهد.
در کنار آن، دو شرط دیگر ثابت بودند:
- طول سایه حداقل دو برابر بدنه کندل باشد.
- طول سایه حداقل ۰٫۴ برابر ATR قبلی باشد.
همچنین فیلتر روند قبلی و حداقل نوسان بازار فعال بودند.
نتایج آزمایش طول سایه
| حداقل طول سایه | تعداد نمونه | احتمال برگشت | اختلاف با گروه کنترل |
|---|---|---|---|
| ۴۰٪ | ۴٬۲۲۱ | ۵۰٫۴۶٪ | −۰٫۷۴ |
| ۵۰٪ | ۳٬۶۶۵ | ۵۰٫۸۳٪ | −۰٫۳۴ |
| ۶۰٪ | ۲٬۶۵۴ | ۵۰٫۸۷٪ | −۰٫۲۹ |
| ۷۰٪ | ۱٬۴۷۴ | ۵۲٫۳۱٪ | +۱٫۲۰ |
| ۸۰٪ | ۵۴۲ | ۵۱٫۱۱٪ | −۰٫۰۴ |
| ۹۰٪ | ۱۰۱ | ۵۰٫۵۰٪ | −۰٫۶۵ |
اختلافها برحسب واحد درصد هستند و اعداد گرد شدهاند.
تحلیل نتایج
اولین نکته این است که افزایش طول سایه، به افزایش پیوسته احتمال برگشت منجر نشده است.
برای سایههای حداقل ۴۰٪، احتمال برگشت تقریباً ۵۰٫۵٪ بوده است.
با افزایش آستانه به ۷۰٪، این عدد به ۵۲٫۳۱٪ رسیده؛ اما در آستانههای ۸۰٪ و ۹۰٪ دوباره کاهش پیدا کرده است.
اگر بلندتر بودن سایه بهتنهایی نشانه قویتری برای برگشت بود، انتظار داشتیم با سختگیرانهتر شدن شرط، دستکم یک روند افزایشی قابلاتکا مشاهده کنیم.
چنین روند پایداری در نتایج دیده نشد.
نتیجه آزمایش اول: طول نسبی سایه در شرایط بررسیشده رابطه پایدار و مشخصی با احتمال برگشت قیمت نشان نداد.
۴. آزمایش دوم: آیا سایههای بلند در حرکتهای شدید بازار عملکرد متفاوتی دارند؟
یکی از فرضیههای مطرح درباره سایه کندل این است که سایههای تشکیلشده پس از حرکتهای شدید، ممکن است اطلاعات بیشتری درباره فشار خرید و فروش ارائه دهند.
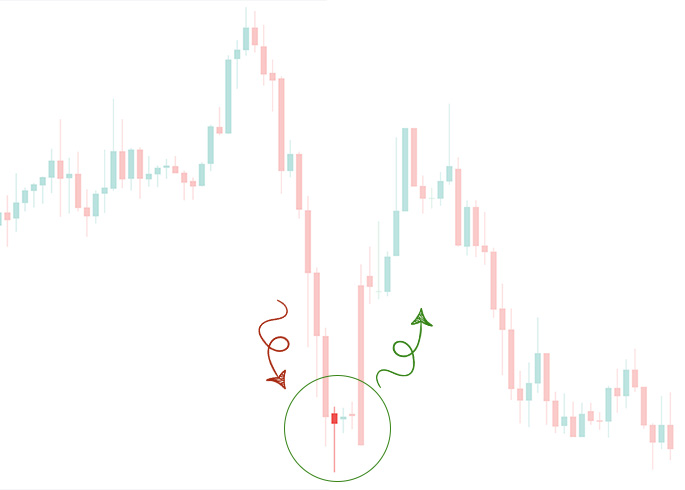
برای بررسی این فرضیه، کندلها را بر اساس دامنه حرکت نسبت به ATR به دو گروه تقسیم کردیم:
حرکت عادی: دامنه کندل کمتر از آستانه تعیینشده نسبت به ATR باشد.
حرکت جهشی: دامنه کندل به آستانه تعیینشده برسد یا از آن بیشتر شود.
دو آستانه ۲ و ۲٫۵ برابر ATR را آزمایش کردیم.
در این بخش، حداقل سایه روی ۷۰٪ ثابت ماند.
نتایج آزمایش شدت نوسان
| آستانه | وضعیت | تعداد | احتمال برگشت | اختلاف با کنترل |
|---|---|---|---|---|
| ۲٫۵ ATR | عادی | ۱٬۴۳۸ | ۵۲٫۴۳٪ | +۱٫۲۷ |
| ۲٫۵ ATR | جهشی | ۳۶ | ۴۷٫۲۲٪ | −۲٫۳۶ |
| ۲ ATR | عادی | ۱٬۳۸۲ | ۵۲٫۵۳٪ | +۱٫۳۶ |
| ۲ ATR | جهشی | ۹۲ | ۴۸٫۹۱٪ | −۱٫۳۵ |
تحلیل نتایج
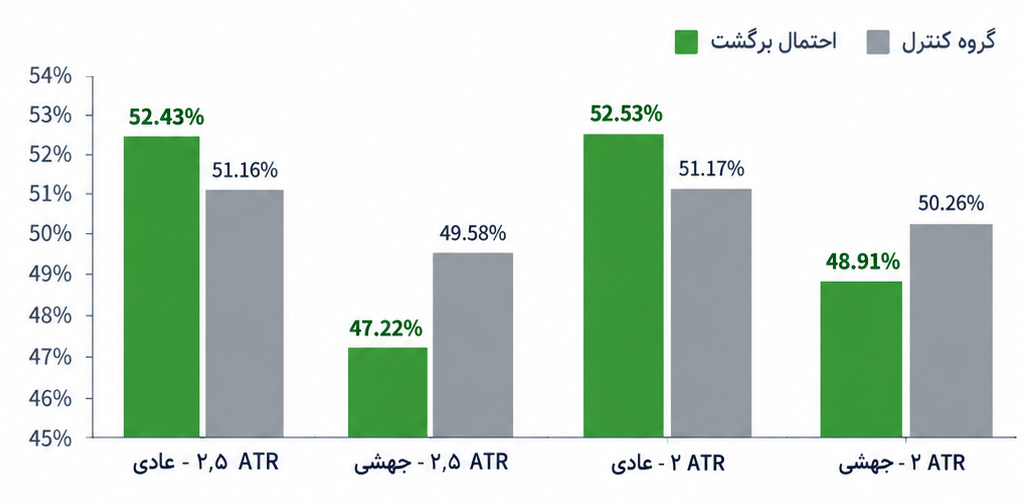
در هر دو آستانه، کندلهای جهشی احتمال برگشت کمتری نسبت به کندلهای عادی نشان دادهاند.
برای مثال، وقتی آستانه جهش ۲ برابر ATR بوده، احتمال برگشت سایهها در حرکات عادی ۵۲ تا ۵۳٪ و در حرکات جهشی ۴۸٫۹۱٪ ثبت شده است.
این مشاهده با فرضیهای سازگار است که میگوید در حرکتهای شدید، سایه بلند الزاماً به معنی پایان حرکت نیست.
بااینحال، محدودیت مهمی وجود دارد.
نکته مهم: تعداد کندلهای جهشی در دو آزمایش طی 10 سال فقط ۳۶ و ۹۲ مورد بوده است که از نظر آماری تقریبا بی ارزش است. و البته کسی که با این مبنا هم قصد معامله داشته باشد تنها چند بار در سال میتواند در انتظار چنین حالتی باشد ( که البته احتمال بردش هم تقریبا 50 درصد است).
همچنین این آزمایش صرفاً جهش دامنه قیمت را بررسی کرده و تقویم اخبار اقتصادی را وارد محاسبات نکرده است. بنابراین نمیتوانیم همه کندلهای جهشی را «کندل خبری» بنامیم.
نتیجه آزمایش دوم: در نمونههای ما، سایههای تشکیلشده در حرکتهای جهشی نشانه قویتری برای برگشت قیمت نبودند؛ ولی نمونهها برای ادعای قطعی درباره حرکات جهشی کافی نیستند.
۵. آزمایش سوم: آیا افزایش حجم معاملات احتمال برگشت را بیشتر میکند؟
فرضیه دیگری که بررسی کردیم این بود که شاید سایه بلند هنگامی اهمیت بیشتری داشته باشد که همراه با افزایش فعالیت بازار تشکیل شود.
در بازار فارکس اسپات، داده Tick Volume متاتریدر معمولاً تعداد تغییرات ثبتشده قیمت را نشان میدهد و نماینده حجم واقعی کل معاملات جهانی نیست.
بااینحال، این داده میتواند شاخصی از فعالیت نسبی بازار در منبع قیمتی مورد بررسی باشد.
برای آزمایش، Tick Volume کندل سیگنال را با میانگین ۲۴ کندل قبلی مقایسه کردیم.
دو وضعیت بررسی شد:
- حجم حداقل ۱٫۵ برابر میانگین
- حجم حداقل ۲ برابر میانگین
حداقل سایه همچنان ۷۰٪ بود.
نتایج آزمایش افزایش حجم
| معیار | حجم ≥ ۱٫۵ برابر | حجم ≥ ۲ برابر |
|---|---|---|
| تعداد سایهها | ۳۷۶ | ۱۵۷ |
| احتمال برگشت | ۴۹٫۷۳٪ | ۴۵٫۲۲٪ |
| احتمال گروه کنترل | ۵۰٫۷۵٪ | ۴۹٫۶۵٪ |
| اختلاف با کنترل | −۱٫۰۲ | −۴٫۴۳ |
| میانگین حرکت در جهت برگشت | −۰٫۱۵۸ ATR | −۰٫۲۰۵ ATR |
آیا افزایش حجم باعث ادامه روند میشود؟
جالبترین مشاهده این مرحله مربوط به کندلهایی با حجم حداقل دو برابر میانگین است.
در این گروه، احتمال قرارگرفتن قیمت در جهت برگشت پس از ۱۰ کندل تنها ۴۵٫۲۲٪ بود.
به بیان دیگر، در تقریباً ۵۴٫۷۸٪ نمونهها، قیمت در جهت مورد انتظار برای برگشت قرار نگرفت.
این نتیجه ممکن است این فرضیه را مطرح کند که یک سایه بلند همراه با فعالیت بسیار زیاد بازار، گاهی بیشتر با ادامه حرکت قبلی سازگار است تا برگشت.
اما نباید از این عدد مستقیماً نتیجه گرفت که میتوان با احتمال برد ۵۵٪ در جهت روند معامله کرد.
اولاً تعداد نمونهها فقط ۱۵۷ مورد است. ثانیاً جهت بستهشدن قیمت در کندل دهم با نتیجه یک معامله دارای حد سود و حد ضرر یکسان نیست.
حتی در همین آزمایش، از نظر اولین برخورد به اهداف متقارن یک ATR، تعداد برخوردهای نامطلوب ۸۶ و تعداد برخوردهای مطلوب ۶۷ مورد بوده است.
نتیجه آزمایش سوم: در نمونههای با Tick Volume بالا، مزیت برگشت مشاهده نشد. امکان وجود رفتار ادامهدهنده روند، فرضیهای برای پژوهش آینده است و نه نتیجه اثباتشده این آزمایش.
6. آزمایش چهارم: آیا میانگین متحرک میتواند عملکرد سایهها را بهتر کند؟
در آخرین مرحله، موقعیت قیمت نسبت به میانگین متحرک را نیز وارد آزمایش کردیم.
منطق بررسی چنین بود:
قیمت بالای میانگین متحرک: احتمال حرکت نزولی بعدی بررسی شود.
قیمت پایین میانگین متحرک: احتمال حرکت صعودی بعدی بررسی شود.
برای این منظور، دو میانگین متحرک ساده ۱۰۰ و ۲۰۰ دورهای را آزمایش کردیم.
در این تست، سایه باید با جهت فرضی حرکت هماهنگ میبود. برای مثال، در وضعیت فروش بالای MA، سایه بالایی بررسی میشد.
نکته مهم اینکه حداقل فاصله قیمت از میانگین متحرک صفر بود؛ بنابراین این آزمایش لزوماً به معنی بررسی کندلهایی نیست که فاصله زیادی از MA داشتهاند.
نتایج MA100 و MA200
| معیار | MA100 | MA200 |
|---|---|---|
| تعداد سیگنالها | ۱٬۶۵۲ | ۱٬۵۷۴ |
| احتمال حرکت در جهت فرضی | ۵۱٫۲۱٪ | ۵۱٫۷۲٪ |
| احتمال گروه کنترل | ۵۱٫۰۲٪ | ۵۱٫۰۷٪ |
| اختلاف با کنترل | +۰٫۱۹ | +۰٫۶۴ |
| میانگین حرکت در جهت فرضی | −۰٫۰۰۳۳ ATR | +۰٫۰۲۲۱ ATR |
| برخورد مطلوب به هدف | ۷۸۶ | ۷۶۴ |
| برخورد نامطلوب به هدف | ۸۲۸ | ۷۷۴ |
تحلیل نتایج
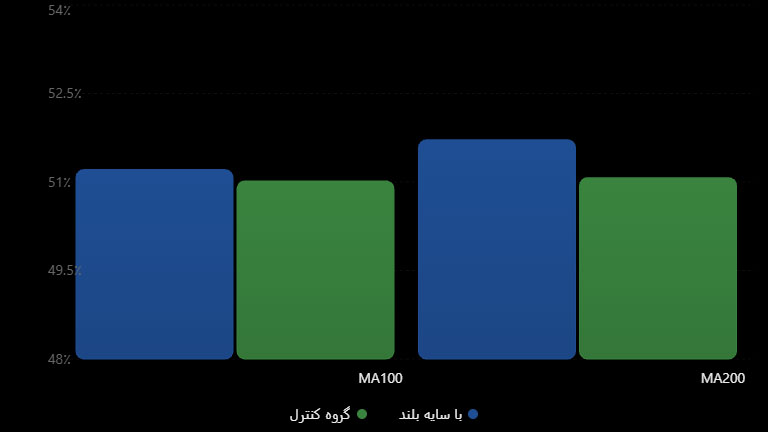
MA200 نسبت به MA100 نتیجه اندکی بهتر داشته است.
اما احتمال موفقیت ۵۱٫۷۲٪ در مقایسه با ۵۱٫۰۷٪ گروه کنترل، اختلاف بزرگی نیست.
میانگین حرکت در جهت فرضی نیز فقط ۰٫۰۲۲۱ برابر ATR بوده است.
از سوی دیگر، در هر دو آزمایش تعداد برخوردهای نامطلوب به هدف یک ATR از برخوردهای مطلوب بیشتر بوده است.
بنابراین دادههای فعلی نشان نمیدهند که ترکیب سایه بلند با موقعیت قیمت نسبت به MA100 یا MA200، یک مزیت قابلاتکای معاملاتی ایجاد کرده باشد.
نتیجه آزمایش پنجم: استفاده از موقعیت قیمت نسبت به میانگین متحرک، در شرایط بررسیشده بهبود چشمگیری در قدرت پیشبینی سایههای بلند ایجاد نکرد.
7. مقایسه نهایی آزمایشها
برای جمعبندی، نتایج منتخب تمام مراحل را کنار هم قرار میدهیم.
| شرایط آزمایش | تعداد | احتمال برگشت یا حرکت فرضی |
|---|---|---|
| سایه حداقل ۴۰٪ | ۴٬۲۲۱ | ۵۰٫۴۶٪ |
| سایه حداقل ۷۰٪ | ۱٬۴۷۴ | ۵۲٫۳۱٪ |
| سایه حداقل ۹۰٪ | ۱۰۱ | ۵۰٫۵۰٪ |
| سایه ۷۰٪ + جهش ۲ ATR | ۹۲ | ۴۸٫۹۱٪ |
| سایه ۷۰٪ + حجم ۱٫۵ برابر | ۳۷۶ | ۴۹٫۷۳٪ |
| سایه ۷۰٪ + حجم ۲ برابر | ۱۵۷ | ۴۵٫۲۲٪ |
| سایه ۷۰٪ + MA100 | ۱٬۶۵۲ | ۵۱٫۲۱٪ |
| سایه ۷۰٪ + MA200 | ۱٬۵۷۴ | ۵۱٫۷۲٪ |
8. آیا احتمال موفقیت ۵۲٪ برای معامله کافی است؟
پاسخ کوتاه این است: صرفاً با دانستن این عدد نمیتوان تصمیم گرفت.
فرض کنید قیمت در ۵۲٪ نمونهها پس از ۱۰ کندل در جهت مورد انتظار قرار گرفته باشد.
این عدد مشخص نمیکند که حرکتهای مطلوب چقدر بزرگ و حرکتهای نامطلوب چقدر شدید بودهاند.
همچنین نشان نمیدهد که یک معاملهگر با حد سود و حد ضرر مشخص، چه نتیجهای کسب میکرده است.
در پژوهش ما، برای بررسی مسیر قیمت، برخورد به دو سطح متقارن در فاصله یک ATR نیز محاسبه شد.
برای مثال، در آزمایش سایه حداقل ۷۰٪:
- اولین برخورد مطلوب: ۷۱۷ مورد
- اولین برخورد نامطلوب: ۷۳۲ مورد
- برخورد با ترتیب نامشخص: ۲۳ مورد
- بدون برخورد در افق تعیینشده: ۲ مورد
بنابراین حتی در آزمایشی که نرخ برگشت براساس قیمت بستهشدن به ۵۲٫۳۱٪ رسیده، تعداد برخوردهای نامطلوب اندکی بیشتر بوده است.
در همه این محاسبات، هزینههای اسپرد، کمیسیون و سواپ لحاظ نشدهاند.
این پژوهش یک بررسی آماری رفتار قیمت است و نباید نتایج آن را معادل سودآوری یک استراتژی معاملاتی در نظر گرفت.
9. نتیجهگیری: آیا سایه بلند کندل نشانه برگشت بازار است؟
در این پژوهش، رفتار سایههای بلند را در حدود ۱۰ سال و ۱۰ ماه داده EURUSD در تایمفریم یکساعته بررسی کردیم.
طول سایه را از ۴۰٪ تا ۹۰٪ تغییر دادیم، کندلهای عادی و جهشی را جدا کردیم، تأثیر افزایش Tick Volume را سنجیدیم و در نهایت موقعیت قیمت نسبت به MA100 و MA200 را نیز وارد آزمایش کردیم.
نتایج نشان دادند:
- افزایش طول سایه نتیجه خاصی نشان نداد.
- در نمونههای جهشی و دارای حجم بالا، شواهدی از مزیت برگشت مشاهده نشد.
- ترکیب سایه با MA100 و MA200 نیز بهبود چشمگیری ایجاد نکرد.
- سختگیرانهتر شدن فیلترها، تعداد فرصتهای سالانه را بهشدت کاهش داد.
- در آزمونهای برخورد به اهداف متقارن نیز برتری روشنی دیده نشد.
جمعبندی نهایی این است که در شرایط بررسیشده، سایه بلند کندل بهتنهایی یا همراه با فیلترهای آزمایششده، قدرت پیشبینی قابلاتکایی برای برگشت قیمت نشان نداد.
این نتیجه به معنای آن نیست که سایه کندل هیچ اطلاعاتی درباره رفتار خریداران و فروشندگان ندارد یا تحت هیچ شرایطی قابل استفاده نیست.
بلکه نشان میدهد تبدیل یک مشاهده بصری در نمودار به یک مزیت آماری، نیازمند شواهدی فراتر از شکل ظاهری کندل است.
در 30Pip هدف ما تأیید یا رد یک ابزار تکنیکال بر اساس باور شخصی نیست؛ تلاش میکنیم فرضیههای معاملاتی را با داده واقعی، آزمونهای قابل تکرار و مقایسه آماری بررسی کنیم.
گاهی نتیجه یک تحقیق، کشف یک استراتژی سودآور است و گاهی مشخصشدن اینکه یک فرضیه رایج هنوز شواهد کافی ندارد.
هر دو نتیجه برای شناخت بهتر رفتار بازار ارزشمند هستند.
منبع داده: خروجیهای آماری پژوهش اختصاصی 30Pip با استفاده از MetaTrader 5، روی داده تاریخی EURUSD_o از سرور LiteFinance.
تاریخ پایان دوره بررسی: ۲۰ اکتبر ۲۰۲۶.
یادداشت: این گزارش پژوهشی است و توصیه خرید یا فروش در بازارهای مالی محسوب نمیشود.