پژوهش اختصاصی 30pip · فارکس از دریچه علم و آمار
شکست کانال را دنبال کنیم یا خلاف آن معامله کنیم؟
کانال دونچیان سقف و کف قیمت را به یک قانون معاملاتی تبدیل میکند. اما سادگی یک قانون، سودآوری آن را تضمین نمیکند. در این پژوهش ابتدا دورههای ورود و خروج را بررسی کردیم، سپس نسخه عادی و معکوس را در متاتریدر ۴ روی ۳۳ بازار مقایسه کردیم.
آموزش ویدیویی این مقاله
نتیجه سریع؛ آیا کانال دونچیان سودده است؟
در این آزمایش، نسخه عادی دونچیان در بیشتر جفتارزها زیانده بود. نسخه معکوس نتیجه بهتری داشت، اما برای همه بازارها مناسب نبود. در نسخه معکوس ۸۰/۴۵، تعداد ۱۹ بازار از ۳۳ بازار سودده بودند؛ طلا و بیتکوین همچنان از نقاط ضعف این نسخه بودند.
| نسخه و ورود/خروج | بازارهای سودده | تعداد معاملات | جمع سود خالص (واحد پول حساب) | میانگین PF |
|---|---|---|---|---|
| عادی ۸۰/۲۵ | 6 از ۳۳ | 11,167 | -45,521.82 | 0.84 |
| عادی ۸۰/۳۰ | 3 از ۳۳ | 10,557 | -54,810.03 | 0.80 |
| عادی ۹۰/۳۰ | 3 از ۳۳ | 9,965 | -49,338.17 | 0.78 |
| معکوس ۸۰/۲۵ | 19 از ۳۳ | 11,154 | 2,046.31 | 1.06 |
| معکوس ۶۰/۲۵ | 18 از ۳۳ | 13,020 | 2,193.43 | 1.06 |
| معکوس ۸۰/۴۵ | 19 از ۳۳ | 9,180 | 11,084.08 | 1.06 |
این جمعها حاصل جمع گزارشهای مستقلاند؛ بازده یک سبد با سرمایه مشترک نیستند. میانه PF نیز ضریب سود کل سبد نیست. مثبتبودن سود خالص، معیار شمارش بازار سودده است.
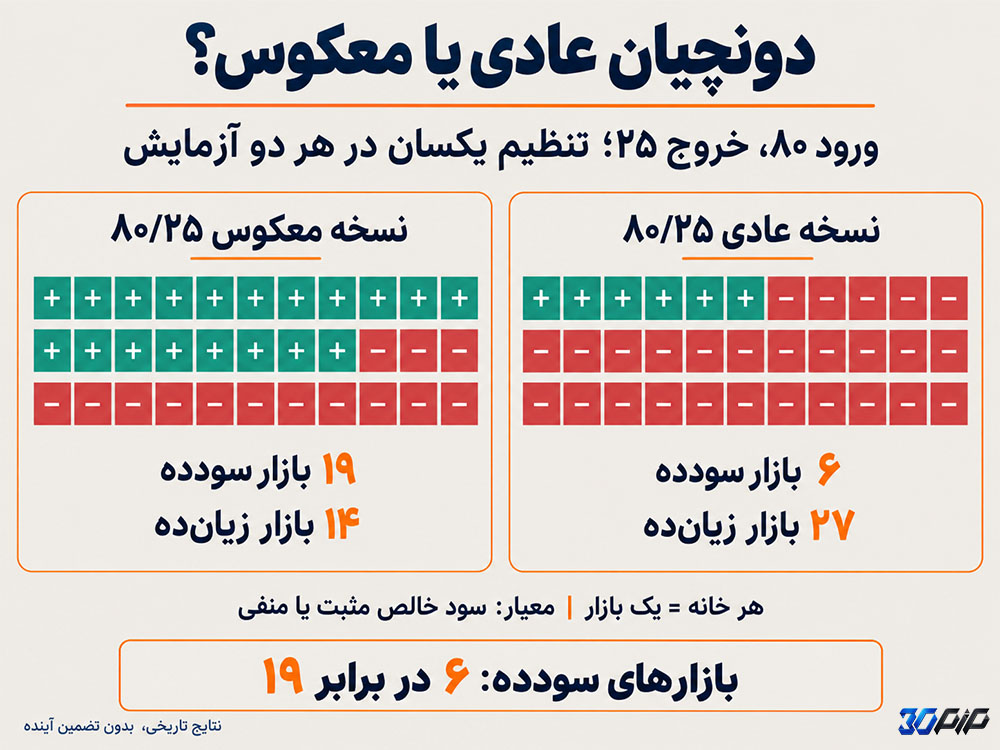
مقایسه دو تنظیم دونچیان؛ ۶ بازار سودده در برابر ۱۹ بازار
کانال دونچیان چیست؟
کانال دونچیان یا Donchian Channel از بالاترین سقف و پایینترین کف قیمت در یک پنجره مشخص ساخته میشود. خط میانی، میانگین این دو مرز است. برخلاف یک میانگین متحرک که میانگین قیمت را نشان میدهد، مرزهای دونچیان روی بیشینه و کمینه قیمت تمرکز دارند. راهنمای TradingView تعریف و اجزای این اندیکاتور را توضیح میدهد. در واقع مبنای این کانال این است که آیا کندل حال حاضر از بالاترین مقدار n کندل گذشته بالاتر رفته ( کانال افقی شکسته شده) یا خیر.
| جزء کانال | تعریف |
|---|---|
| مرز بالا | بیشترین High در N کندل مرجع |
| مرز پایین | کمترین Low در N کندل مرجع |
| خط میانی | نصف مجموع مرز بالا و پایین |
در تایمفریم یکساعته، دوره به تعداد کندلهای H1 اشاره دارد؛ بهدلیل تعطیلی بازار، تعداد کندل لزوماً با تعداد ساعت تقویمی برابر نیست. برای بررسی شکست، کندلی که سیگنال میدهد نباید داخل پنجره مرجع مقایسه خودش باشد. یعنی مبنای محاسبه به این شکل است که close در کندل پیشین از بیشترین high از 2 کندل به قبل تا تعداد مورد نظر بالاتر باشد ( برای خرید عادی).
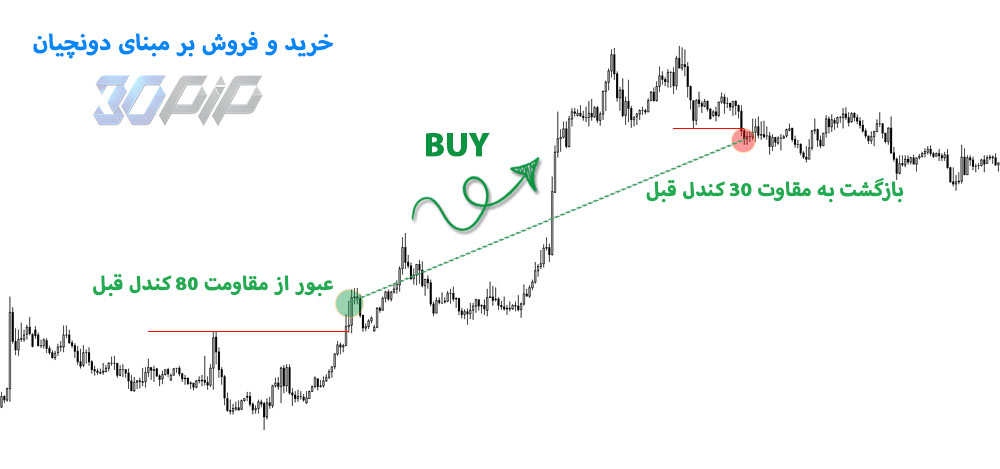
قوانین نسخه عادی و معکوس چه بود؟
در این پژوهش دو ورودی جدا برای دوره ورود و دوره خروج داشتیم. برای نمونه، برچسب ۸۰/۲۵ به مقادیر ورودی اکسپرت اشاره دارد: ورود ۸۰ و خروج ۲۵. سیگنال با بستهشدن کندل بررسی میشود و مبنای اجرای تست متاتریدر ابتدای کندل بعد است. استراتژی حداکثر یک معامله همزمان برای هر نماد دارد؛ افزایش حجم، حد سود ثابت و حد ضرر ثابت در این آزمایش فعال نیست و خروج تابع کانال است.
| رویداد قیمت | نسخه عادی | نسخه معکوس |
|---|---|---|
| Close بالاتر از سقف کانال ورود | بازکردن خرید | بازکردن فروش |
| Close پایینتر از کف کانال ورود | بازکردن فروش | بازکردن خرید |
| شکست کف کانال خروج پس از سیگنال شکست سقف | بستن خرید | بستن فروش متناظر |
| شکست سقف کانال خروج پس از سیگنال شکست کف | بستن فروش | بستن خرید متناظر |
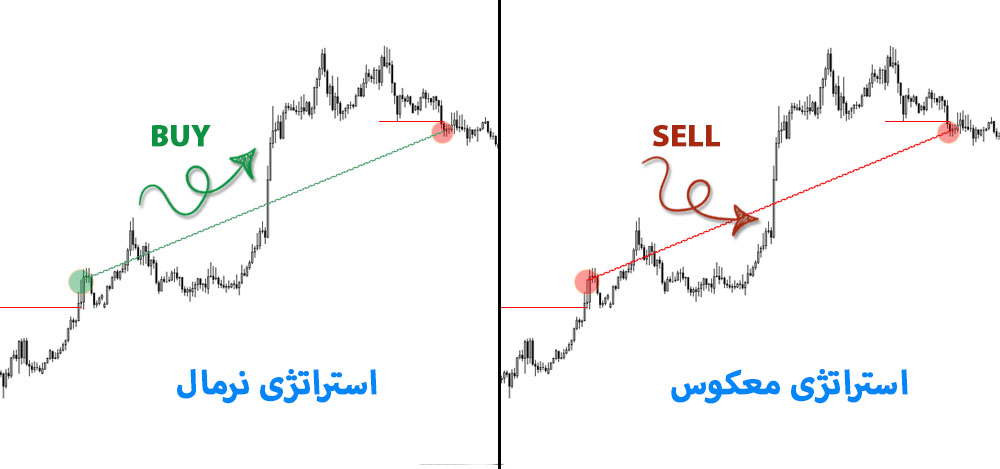
در نسخه معکوس، صرفا خرید تبدیل به فروش و فروش نبدیل به خرید می شود ولی شرایط خروج تغییر نمی کند به این معنی که در تصویر بالا صرفا خرید تبدیل به فروش می شود بدون تغییر نقطه خروج. تصویر زیر بیانگر این موضوع می باشد:
شرایط بکتست و تفاوت دو مرحله پژوهش
مرحله اول با برنامه شخصی سازه شده سریع و خروجی بصورت پیپ انجام شد تا محدودههای نامزد پیدا شوند. این برنامه را اختصاصی برای خودمان ایجاد کرده ایم که بصورت سریع روی تعداد زیادی بازار نتایج را نمایش دهد. از آنجا که برنامه شخصی و غیر قابل تجربه دیگران است نتایج نهایی و اصلی توسط متاتریدر محاسبه شد تا کاملا توسط همگی قابل آزمایش باشد.
بازه داده بین نمادها یکسان نیست. در گزارش مبنای ۸۰/۲۵، پایان تست ۲۱ سپتامبر ۲۰۲۶ است؛ شروع اکثر نمادها در ۲۰۲۱، AUDCAD در ژوئیه ۲۰۲۴، بیتکوین در ژوئن ۲۰۲۳ و بعضی نمادها قدیمیتر است. به همین دلیل برای همه بازارها یک مدت یکسان اعلام نمیکنیم. فایلهای خلاصه مراحل بعد، تاریخ و مشخصات اجرا را تکرار نمیکنند و انتساب تنظیمات طبق نام فایلها و شرح اجرای پژوهش است.
فاز اول: جستوجوی دوره ورود و خروج
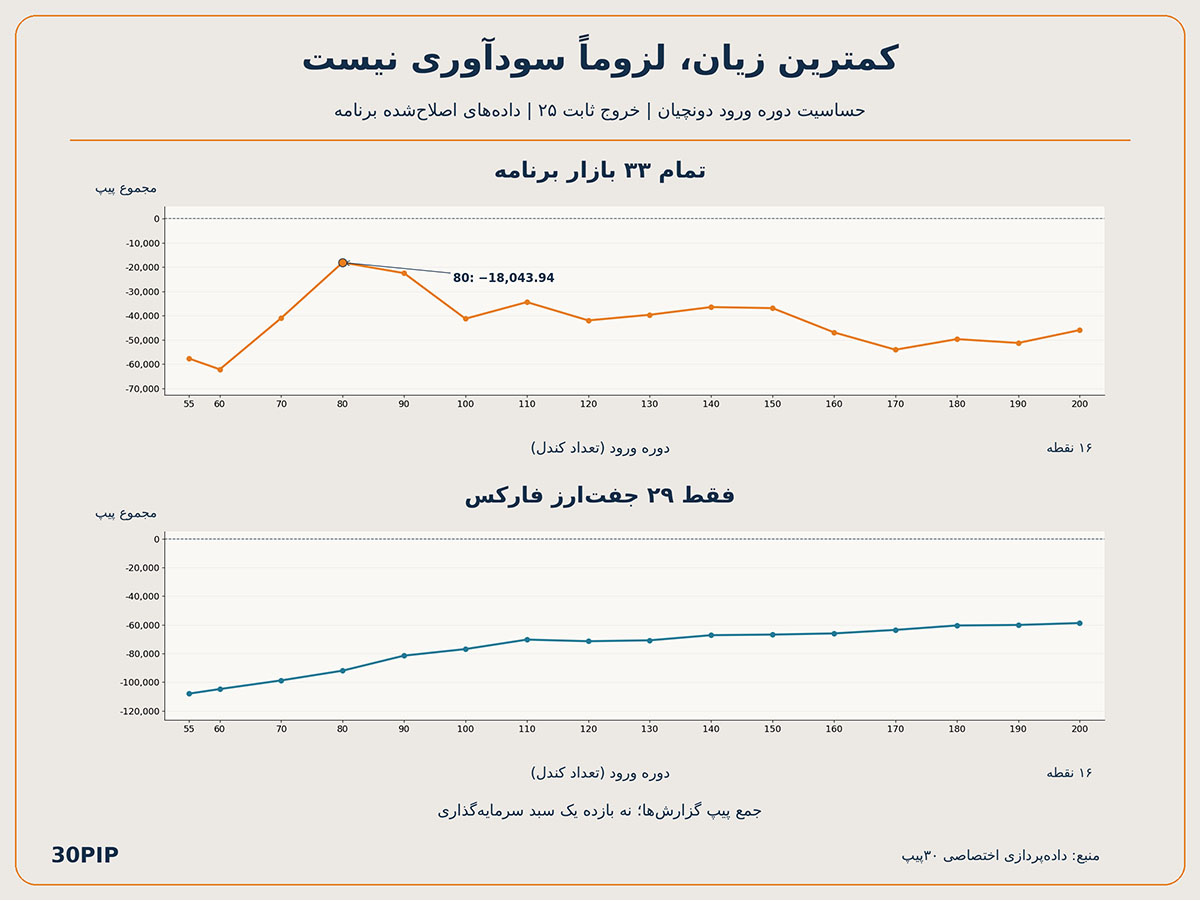
با خروج ثابت ۲۵، ورودهای ۵۵، ۶۰ و سپس ۷۰ تا ۲۰۰ با گام ۱۰ بررسی شدند. در خروجی اصلاحشده برنامه، همه مجموعها منفی بودند؛ ورود ۸۰ کمترین زیان مجموع پیپ را داشت. این نتیجه به سهم بالای بیتکوین وابسته بود و انتخاب یک تنظیم عمومی سودده را ثابت نمیکرد.
سپس برای ورودهای ۸۰، ۹۰ و ۲۰۰، خروجهای ۵ تا ۵۰ با گام ۵ بررسی شدند. برای ورودهای ۸۰ و ۹۰، خروج ۳۰ کمترین زیان مجموع را داشت. برای آزمون نهایی، دو ترکیب ۸۰/۳۰ و ۹۰/۳۰ در کنار مبنای ۸۰/۲۵ بررسی شدند.
کمترین زیان، لزوماً سودآوری نیست
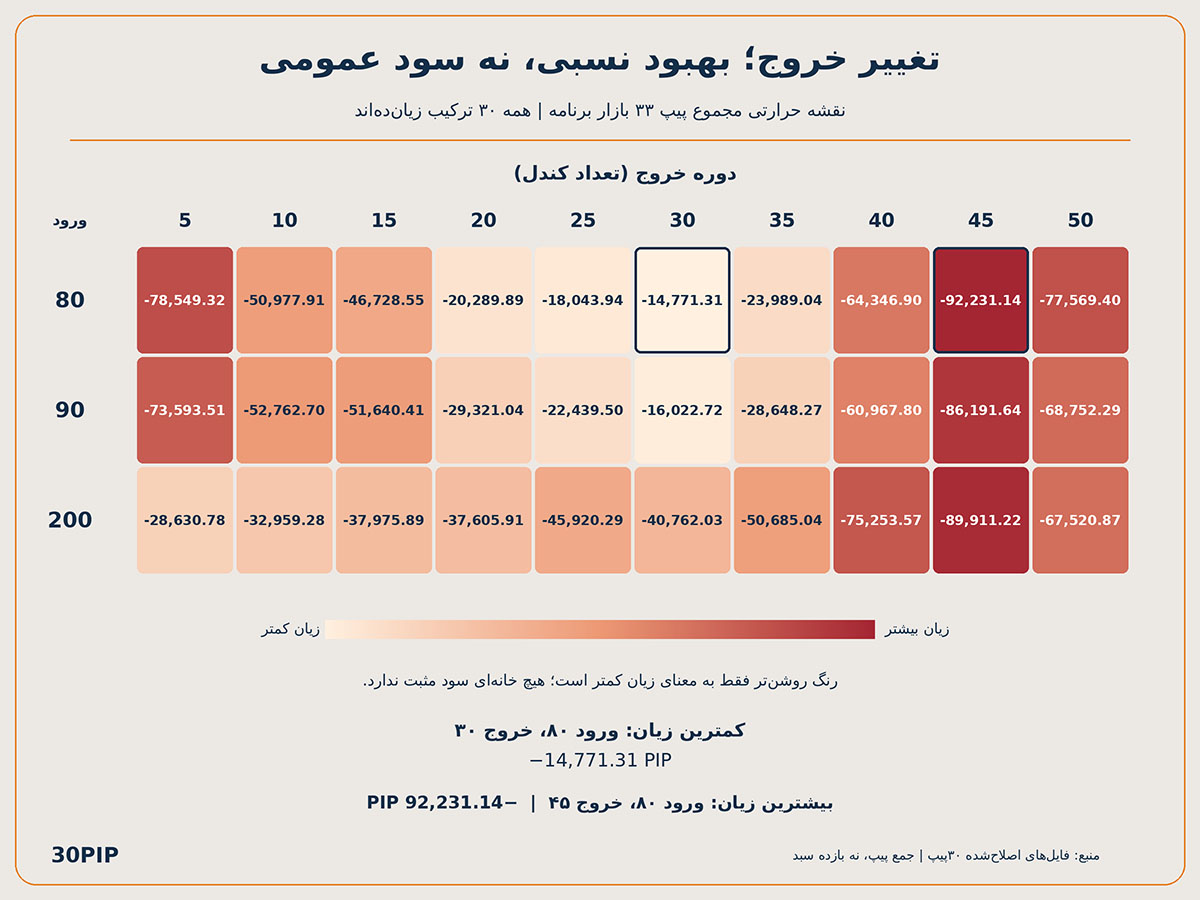
نقشه حرارتی خروج ها برای پیدا کردن بهترین و بدترین نقطه خروج
فاز دوم: نتیجه نسخه عادی در متاتریدر
در مبنای ۸۰/۲۵، فقط ۶ بازار سودده بودند. با خروج ۳۰ این تعداد در هر دو ورود ۸۰ و ۹۰ به ۳ بازار رسید. میانه Profit Factor نیز از ۰٫۸۴ به ۰٫۸۰ و ۰٫۷۸ کاهش یافت. بنابراین تغییر دوره خروج، بهبود گستردهای در بازارها ایجاد نکرد.
طلا استثنای قابلتوجهی بود: در تنظیم ۹۰/۳۰ سود خالص به ۱۷٬۵۲۹٫۴۳ و PF به ۱٫۴۳ رسید؛ افت سرمایه نسبی نیز ۳۹٫۶۱٪ بود. اما بررسی نمودار حساب نشان میدهد بخش عمده رشد در معاملات پایانی اتفاق افتاده است.
| تنظیم عادی طلا | سود خالص | PF | افت سرمایه نسبی |
|---|---|---|---|
| ۸۰/۲۵ | 11,591.62 | 1.24 | 60.14% |
| ۸۰/۳۰ | 15,196.54 | 1.33 | 47.19% |
| ۹۰/۳۰ | 17,529.43 | 1.43 | 39.61% |
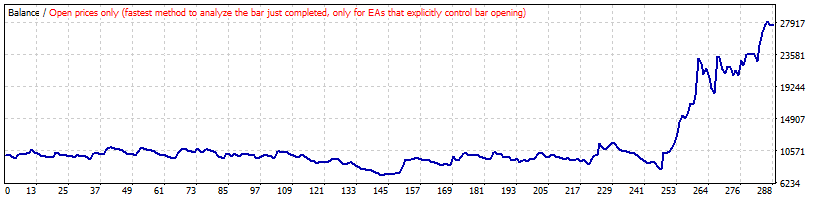
این تصویر بهتنهایی علت اقتصادی جهش را اثبات نمیکند. همانطور که در تصویر می بینید دوره طولانی طلا با این استراتژی در ضرر بوده و در اواخر دوره تست شروع به رشد بسیار زیاد کرده. توجه کنید که نمودار افقی زمان نیست و معاملات اخیر هست و نمیتوان از روی نمودار زمان رو حدس زد. فقط میتوانیم بصورت حدودی بگوییم اخیرا این بازار با این استراتژی سودزا شده است.
فاز سوم: اگر خلاف شکست کانال معامله کنیم چه میشود؟
سه ترکیب برای نسخه معکوس انتخاب شدند: ۸۰/۲۵ بهعنوان مبنا، ۶۰/۲۵ بهعنوان بدترین مجموع در جستوجوی ورود با خروج ۲۵، و ۸۰/۴۵ بهعنوان بدترین مجموع در مرحله جستوجوی خروج. انتخاب از روی نتایج گذشته انجام شده و خود بخشی از بهینهسازی است.
نسخه معکوس در ۸۰/۲۵ و ۸۰/۴۵ در ۱۹ بازار و در ۶۰/۲۵ در ۱۸ بازار سودده بود. ۱۶ جفتارز در هر سه ترکیب سود خالص مثبت داشتند. این تکرار در تنظیمات مختلف جالب است، اما چون تاریخچه مشترک است، سه تأیید مستقل محسوب نمیشود.
| تنظیم معکوس | جمع سود ۳۰ جفتارز | جمع سود طلا و دو رمزارز | جمع تمام گزارشها |
|---|---|---|---|
| ۸۰/۲۵ | 19,273.33 | −17,227.02 | 2,046.31 |
| ۶۰/۲۵ | 17,495.27 | −15,301.84 | 2,193.43 |
| ۸۰/۴۵ | 24,443.40 | −13,359.32 | 11,084.08 |
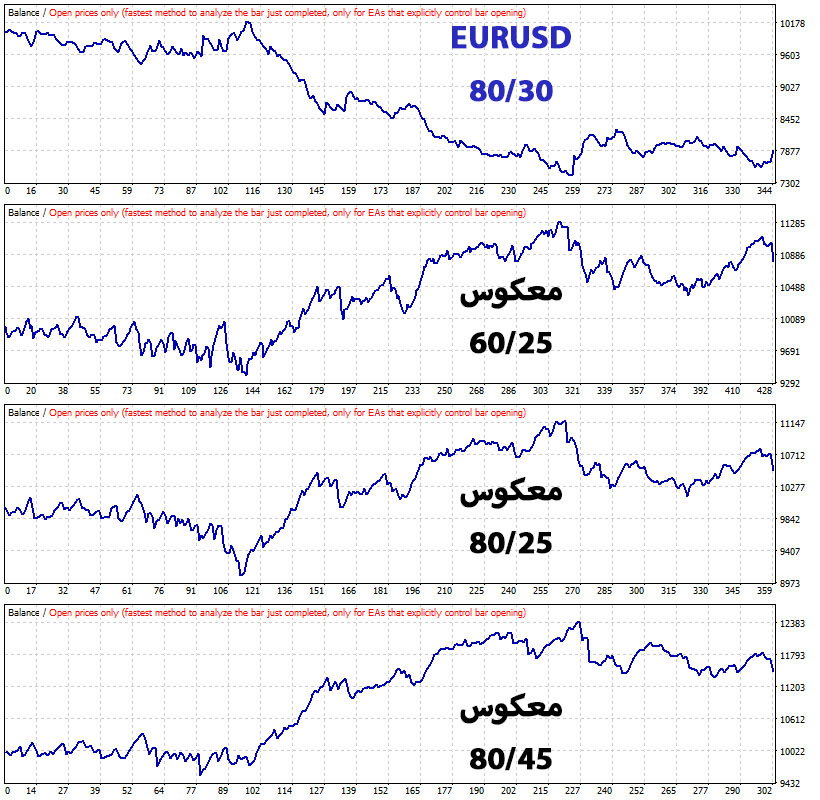
آیا ۸۰/۴۵ بهترین تنظیم دونچیان است؟
در میان سه تنظیم معکوس بررسیشده، ۸۰/۴۵ بیشترین مجموع سود را داشت؛ این گزاره با بهترین تنظیم همیشگی فرق دارد. در مقایسه با معکوس ۸۰/۲۵، سود خالص ۲۱ بازار بهتر شد، ولی افت سرمایه نسبی فقط در ۱۳ بازار کاهش یافت. میانگین سود هر سه نسخه ۱٫۰۶ بود؛ بنابراین برتری مجموع را نمیتوان به حاشیه سود قوی در تکتک بازارها تعبیر کرد.
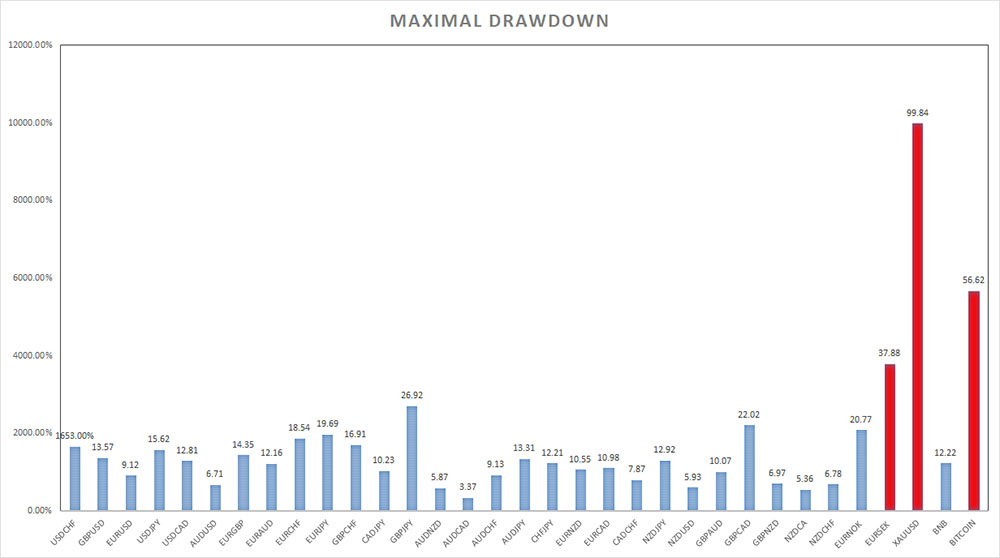
نمودار سود در برابر ریسک برای دونچیان معکوس ۸۰/۴۵
تمام بازارها در نسخه معکوس ۸۰/۴۵
برای جلوگیری از انتخاب گزینشی، بازارهای زیانده نیز در جدول آمدهاند. ستون افت سرمایه، مقدار Relative drawdown گزارش متاتریدر است.
| نماد | سود خالص | PF | افت سرمایه نسبی | معاملات |
|---|---|---|---|---|
| USDCHF | 591.15 | 1.06 | 16.53% | 302 |
| GBPUSD | 656.56 | 1.06 | 13.57% | 284 |
| EURUSD | 1,483.34 | 1.16 | 9.12% | 302 |
| USDJPY | -1,005.21 | 0.92 | 15.62% | 290 |
| USDCAD | 642.32 | 1.09 | 12.81% | 284 |
| AUDUSD | 3,267.17 | 1.50 | 6.71% | 310 |
| EURGBP | 1,702.02 | 1.18 | 14.35% | 382 |
| EURAUD | 1,146.84 | 1.13 | 12.16% | 285 |
| EURCHF | -93.82 | 0.99 | 18.54% | 262 |
| EURJPY | -723.89 | 0.93 | 19.69% | 281 |
| GBPCHF | 2,796.83 | 1.19 | 16.91% | 363 |
| CADJPY | 723.35 | 1.09 | 10.23% | 300 |
| GBPJPY | -1,263.26 | 0.91 | 26.92% | 284 |
| AUDNZD | -174.39 | 0.96 | 5.87% | 281 |
| AUDCAD | 1,533.04 | 2.12 | 3.37% | 130 |
| AUDCHF | 2,233.13 | 1.34 | 9.13% | 279 |
| AUDJPY | -630.75 | 0.93 | 13.31% | 313 |
| CHFJPY | 426.39 | 1.05 | 12.21% | 279 |
| EURNZD | 1,534.39 | 1.18 | 10.55% | 291 |
| EURCAD | -73.75 | 0.99 | 10.98% | 270 |
| CADCHF | 2,431.50 | 1.42 | 7.87% | 287 |
| NZDJPY | -591.07 | 0.91 | 12.92% | 274 |
| NZDUSD | 1,493.25 | 1.21 | 6.25% | 296 |
| GBPAUD | 2,373.95 | 1.23 | 10.07% | 288 |
| GBPCAD | -108.16 | 0.99 | 22.02% | 276 |
| GBPNZD | 4,178.56 | 1.50 | 8.00% | 298 |
| NZDCAD | 1,517.19 | 1.34 | 5.36% | 293 |
| NZDCHF | 1,321.56 | 1.23 | 6.78% | 266 |
| EURNOK | -1,416.71 | 0.87 | 20.77% | 275 |
| EURSEK | -1,528.13 | 0.84 | 37.88% | 258 |
| XAUUSD | -9,978.52 | 0.76 | 99.84% | 240 |
| BNB | -480.13 | 0.92 | 12.22% | 151 |
| BITCOIN | -2,900.67 | 0.89 | 56.62% | 206 |
AUDCAD در این نسخه PF برابر ۲٫۱۲ و افت سرمایه ۳٫۳۷٪ دارد، اما تعداد معاملاتش فقط ۱۳۰ است و تاریخچه مبنای این نماد از بسیاری از نمادهای دیگر کوتاهتر بود. بنابراین رتبهبندی صرف بر اساس سود یا PF کافی نیست. از سوی دیگر، افت سرمایه ۹۹٫۸۴٪ طلا نشاندهنده شکست شدید این نسخه با حجم و شرایط آزمایش است (کال مارجین شده است).
چرا معکوس یک استراتژی زیانده الزاماً سودده نمیشود؟
اسپرد و هزینه نگهداری با عوضشدن جهت معامله ناپدید نمیشوند. ممکن است خرید و فروش سواپ متفاوتی داشته باشند و قیمتهای اجرای Bid و Ask نیز متفاوت باشند. به همین دلیل، سود نسخه معکوس لزوماً قرینه دقیق زیان نسخه عادی نیست. در این پژوهش، نمونههایی از معاملات بهصورت بصری کنترل شدند، اما تطابق کامل تمام معاملات ادعا نمیشود؛ تعداد معاملات بعضی گزارشهای متناظر تفاوت دارد.
نرخ برد بالا هم بهتنهایی کافی نیست: اگر چند زیان بزرگ، سود تعداد زیادی برد کوچک را حذف کند، حساب همچنان زیانده میشود. برای همین در کنار سود خالص، PF و افت سرمایه نسبی را گزارش کردیم.
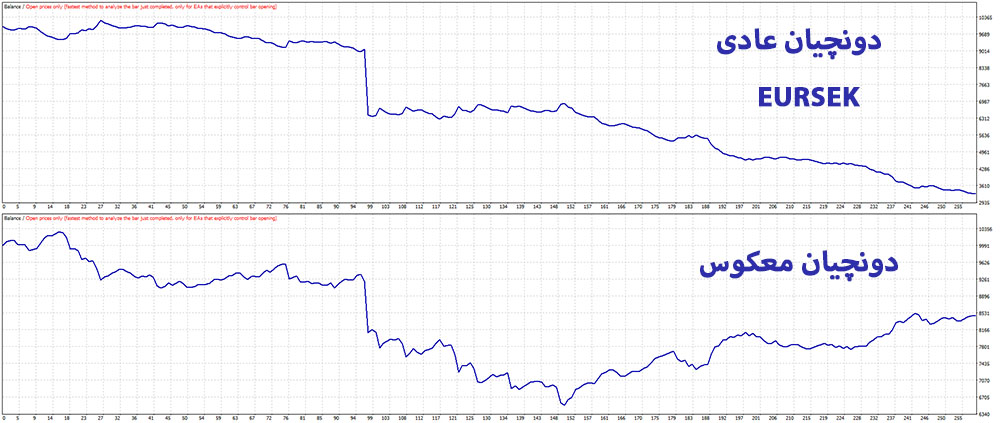
عدم سود ده شدن بازار با معکوس کردن کامل معامله به دلیل هزینه ها ( اسپرد، کمیسیون، سواپ)
محدودیتها و برداشت درست از این پژوهش
- نتیجه مربوط به این پیادهسازی و H1 است. نمیتوان آن را به تمام روشهای دونچیان و همه تایمفریمها تعمیم داد.
- این پژوهش شامل انتخاب پارامتر است. داده خارج از نمونه دستنخورده برای تأیید نهایی ارائه نشده؛ اجرای دوباره در متاتریدر روی همان تاریخچه جای آن را نمیگیرد. خطر بیشبرازش در پژوهش Bailey و همکاران توضیح داده شده است.
- مجموع پیپ ابزار رتبهبندی بینقصی نیست. تعریف پیپ در بازارها، طول تاریخچه و ارزش حرکت قیمت متفاوت است؛ بهخصوص طلا و بیتکوین میتوانند مجموع را تحت تأثیر قرار دهند.
- حجم ثابت، ریسک ثابت نیست. ۰٫۱ لات در همه نمادها مواجهه اقتصادی یکسانی ایجاد نمیکند. افتهای گزارششده مربوط به همین اندازه معاملهاند.
- اسپرد ثابت ۲ پوینت یک فرض آزمایشی است. عملکرد با هزینههای واقعیتر ممکن است ضعیفتر شود. سهم مستقل سواپ و کمیسیون از این خلاصهها قابل تفکیک نیست.
- اعداد دوره، برچسب ورودی اکسپرتاند. برای بازتولید دقیق، محدوده اندیس کندلها و حذف کندل سیگنال باید با کد اجرایی یکسان باشد؛ نام دوره بهتنهایی مشخصات کامل پیادهسازی نیست.
جمعبندی سیپیپ
در این مجموعه آزمایش، دنبالکردن شکست دونچیان روی بیشتر جفتارزها نتیجه مطلوبی نداشت. تغییر دوره ورود و خروج بهتنهایی این ضعف را برطرف نکرد. نسخه معکوس در تعداد بیشتری از جفتارزها سودده شد و ترکیب ۸۰/۴۵، بین سه تنظیم معکوس آزمایششده بیشترین مجموع سود را داشت.
اما داستان در طلا و بیتکوین متفاوت بود: نسخه عادی بهتر عمل کرد و نسخه معکوس زیانهای بزرگی ساخت. حتی سود نسخه عادی طلا نیز در بخش پایانی نمودار متمرکز بود. نتیجه اصلی این پژوهش، پیداکردن یک عدد جادویی نیست؛ کارایی این قانون به بازار، هزینه اجرا و دوره مورد بررسی وابسته بود.
پرسشهای متداول
بهترین دوره کانال دونچیان چند است؟
از این آزمایش نمیتوان یک دوره همیشگی معرفی کرد. ۸۰/۴۵ فقط بین سه نسخه معکوس بررسیشده بیشترین مجموع سود را داشت.
آیا دونچیان معکوس برای طلا مناسب بود؟
در این تست خیر. طلا در هر سه نسخه معکوس زیانده شد و افت سرمایه بسیار بالایی داشت.
آیا وینریت بالا به معنی سودآوری است؟
خیر؛ اندازه سود و زیان معاملات و هزینهها تعیینکنندهاند. باید نرخ برد را همراه با PF، سود خالص و افت سرمایه دید.
آیا این مقاله سیگنال معاملاتی ارائه میکند؟
خیر؛ مقاله گزارش یک پژوهش تاریخی است و ورود یا خروج زنده پیشنهاد نمیکند.
منابع و مطالعه بیشتر
- دادههای اصلی: شش مجموعه گزارش اختصاصی متاتریدر ۴ سیپیپ؛ سه نسخه عادی ۸۰/۲۵، ۸۰/۳۰ و ۹۰/۳۰ و سه نسخه معکوس ۸۰/۲۵، ۶۰/۲۵ و ۸۰/۴۵. مرحله غربالگری: CSVهای اصلاحشده و سه مجموعه خروج.
- TradingView: تعریف کانال دونچیان
- Bailey et al.: The Probability of Backtest Overfitting
- MetaTrader 4: مشخصات نماد و واحد اسپرد
- پژوهش سیپیپ درباره Accelerator Oscillator
- پژوهش سیپیپ درباره دوره مووینگ اوریج