قصد داشتیم روند رو پیدا کنیم ولی رسیدیم به سودآوری با معامله خلاف روند!
بیش از یک هفته دنبال راهی بودیم که با میانگینهای متحرک، روند بازار را تشخیص بدهیم. از MA و AMA تا DEMA، FRAMA، TEMA و VIDYA را با تنظیمات مختلف آزمایش کردیم؛ اما هر روشی که در یک بازار خوب جواب میداد، لزوماً در بازارهای دیگر موفق نبود.
پس مسیر را عوض کردیم: بهجای دنبال کردن قیمت، سراغ معامله در جهت بازگشت قیمت به میانگین رفتیم. نتیجه در بعضی جفتارزها امیدوارکننده بود؛ ولی در بعضی بازارها هم زیانهای سنگینی داشتیم. در این مقاله هم مسیر آزمایش را توضیح میدهیم، هم نتیجههای خوب و بد را.
چرا از تشخیص روند به معامله خلاف روند رسیدیم؟
اول میخواستیم از شیب میانگینها، تقاطع آنها و ترکیب چند نوع MA برای تشخیص روند استفاده کنیم. در مجموعه آزمایشهای ما، هیچ ترکیبی مزیت پایدار و قابلتعمیمی در بازارهای مختلف نشان نداد. این نتیجه به معنی بیفایده بودن تمام میانگینهای متحرک نیست؛ فقط میگوید روشهایی که ما آزمایش کردیم به هدفمان نرسیدند.
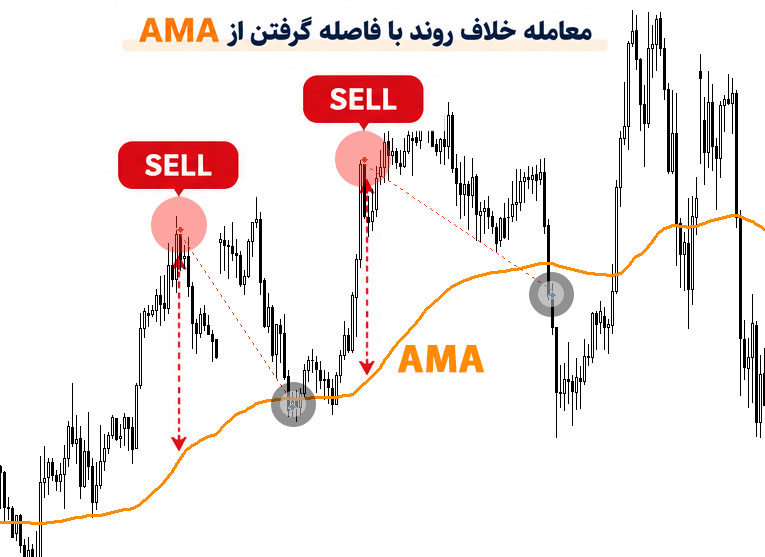
ایده بعدی ساده بود: اگر قیمت خیلی از میانگین فاصله گرفت، آیا ممکن است دوباره به سمت آن برگردد؟ به این رویکرد «بازگشت به میانگین» یا Mean Reversion میگویند. در روندهای قوی، همین انتظارِ برگشت میتواند به زیانهای بزرگ منجر شود.
این مسیر با تحقیق قبلی ما درباره پریود مووینگ اوریج هم مرتبط بود؛ جایی که عملکرد معامله خلاف جهت را بررسی کرده بودیم.
کدام میانگین متحرک بهتر جواب داد؟
در بین اندیکاتورها و تنظیماتی که برای تشخیص فاصله غیرعادی قیمت آزمایش کردیم، میانگین متحرک تطبیقی AMA با تنظیمات زیر بهترین نتیجه را در همین مجموعه تستها داشت:
| پارامتر | مقدار |
|---|---|
| اندیکاتور | AMA (Adaptive Moving Average) |
| پریود | ۹۰ |
| Fast | ۳ |
| Slow | ۲۱ |
| تعداد کندل برای میانگین دامنه | ۲۵ |
| ضریب فاصله از AMA | ۵ |
سیگنال ورود چطور ساخته میشد؟
ابتدا میانگین دامنه حرکتی ۲۵ کندل قبلی، یعنی فاصله سقف تا کف هر کندل (High − Low) را حساب کردیم. سپس آن را در ۵ ضرب کردیم. اگر فاصله قیمت از AMA به این آستانه میرسید، در خلاف جهت حرکت قیمت معامله میکردیم: قیمت خیلی بالاتر از AMA، بررسی فروش؛ قیمت خیلی پایینتر، بررسی خرید.
شرایط و محدودیتهای بکتست
| مشخصات | مقدار |
|---|---|
| پلتفرم | MetaTrader 5 |
| بروکر | LiteFinance |
| تایمفریم | H1 (یکساعته) |
| بازه زمانی | ۴ ژانویه ۲۰۲۰ تا ۲۷ سپتامبر ۲۰۲۶ |
| سرمایه اولیه | ۱۰٬۰۰۰ دلار در هر بکتست مستقل |
| اسپرد | Current |
| بازارهای مشترک | ۲۸ جفتارز فارکس + طلا + BTC + BNB = ۳۱ بازار |
اسپرد روی حالت Current قرار داشت؛ بنابراین نباید فرض کنیم هزینه اسپرد در همه لحظات گذشته دقیقاً همان هزینه واقعی تاریخی بوده است. جزئیات مدل اجرای تست، کمیسیون و سواپ هم باید هنگام ارزیابی قابلیت تکرار نتایج بررسی شوند.
سه فاز مدیریت معاملات؛ چه چیزی تغییر کرد؟
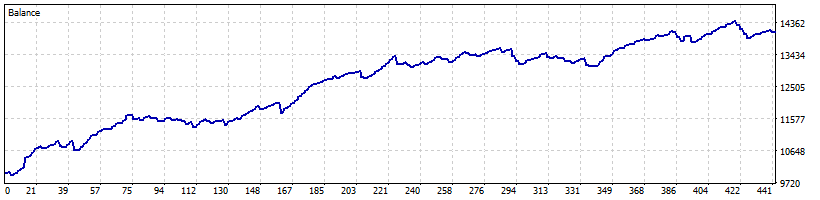
فاز اول: خروج با رسیدن به میانگین
نسخه اول پیچیدگی خاصی نداشت. بعد از ورود خلاف حرکت قیمت، هر وقت قیمت به خط AMA میرسید، معامله را میبستیم؛ حتی اگر نتیجه معامله منفی بود. معامله بعدی مستقل از قبلی شروع میشد و هیچ دو موقعیتی همزمان باز نبود.
فاز دوم: معامله مخالف با حجم مساوی
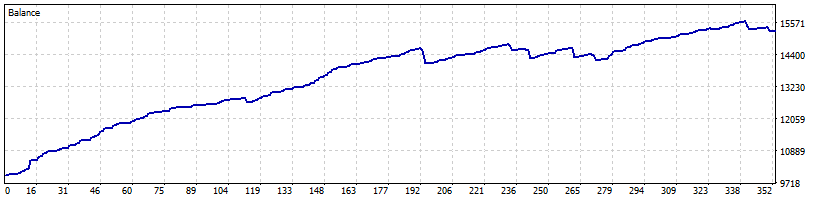
در نسخه دوم، اگر معامله قبلی هنگام رسیدن به شرایط خروج در ضرر بود، فوراً آن را نمیبستیم. با سیگنال بعدی فقط اجازه ورود معامله خلاف روند را میدادیم؛ با همان حجم قبلی. مثلاً کنار فروش ۰٫۰۱ لات، خرید ۰٫۰۱ لات باز میشد.
در این حالت حجم خالص جهتدار تقریباً صفر است؛ یعنی تغییر قیمت بهتنهایی تأثیر خالص محدودی روی دو معامله همحجم دارد. اما زیان قبلی پاک نمیشود و هزینه و مارجین همچنان وجود دارند. طبق منطق آزمایش، معامله قبلی میتوانست پس از سودده شدن بسته شود یا در شرایط تعیینشده برای زیانده شدن معامله دوم، هر دو موقعیت بسته شوند.
فاز سوم: معامله مخالف با دو برابر حجم
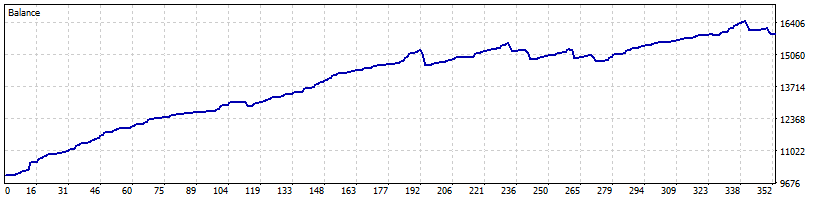
در نسخه نهایی، منطق مدیریت مشابه فاز دوم بود، اما حجم معامله مخالف دو برابر شد. فرض کنید یک فروش ۰٫۰۱ لات در ضرر است و خرید ۰٫۰۲ لات باز میکنیم. حاصلِ جهتدار این دو موقعیت تقریباً مانند یک خرید ۰٫۰۱ لات است؛ نه یک خرید ۰٫۰۲ لات.
البته این برابری فقط از نظر حساسیت خالص به تغییر قیمت است. دو معامله هنوز بازند و هزینههای معاملاتی، مارجین و قوانین خروج میتوانند ریسک را تغییر دهند؛ پس نباید نتیجه بگیریم که ریسک بدون تغییر باقی مانده است.
نتیجه سه فاز روی ۳۱ بازار
برای مقایسه منصفانه، فقط ۳۱ بازار مشترک را بررسی کردیم؛ نقره در این مقایسه حضور ندارد.
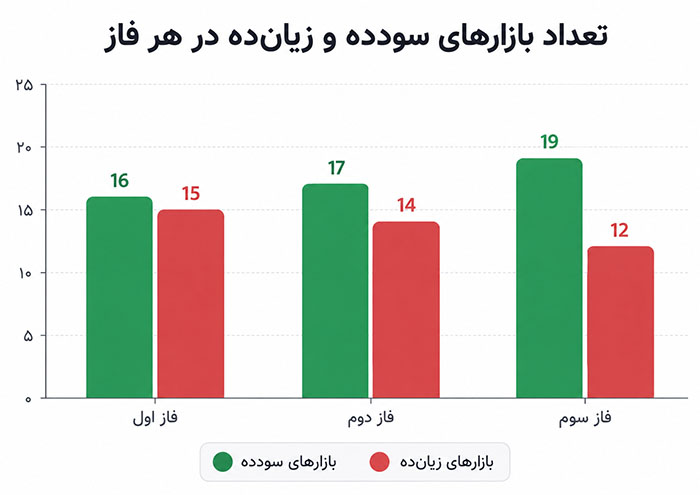
تعداد بازارهای سودده در هر مرحله بیشتر شد؛ اما این به معنی بهتر شدن نتیجه در تکتک نمادها نیست. بعضی بازارها در فازهای قبلی بهتر عمل کردند.
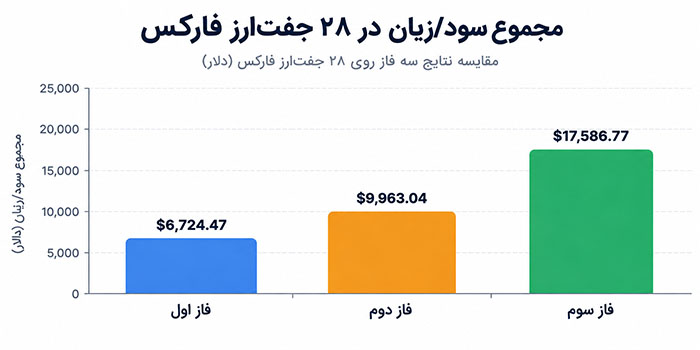
مجموع نتایج در ۲۸ جفتارز فارکس
برای اینکه عملکرد جفتارزها را جداگانه ببینیم، طلا و دو رمزارز را از این مقایسه ویژه فارکس کنار گذاشتیم؛ نتایج منفی آنها را در بخش بعدی پنهان نکردهایم.
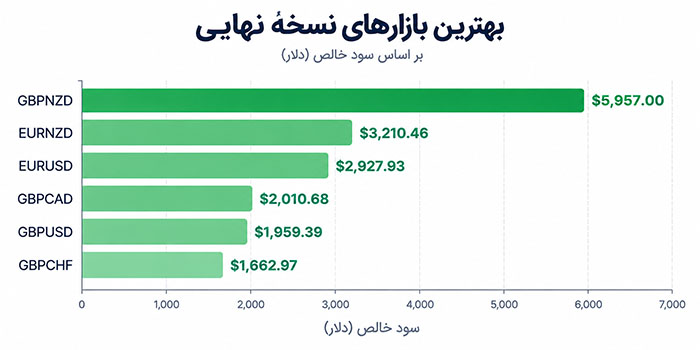
بهترین بازارهای نسخه نهایی
| نماد | سود خالص | Profit Factor | افت نسبی Equity |
|---|---|---|---|
| GBPNZD | $5,957.00 | 3.03 | 5.27% |
| EURNZD | $3,210.46 | 1.79 | 16.23% |
| EURUSD | $2,927.93 | 1.40 | 9.61% |
| GBPCAD | $2,010.68 | 1.36 | 16.82% |
| GBPUSD | $1,959.39 | 1.20 | 16.53% |
| GBPCHF | $1,662.97 | 1.27 | 18.35% |
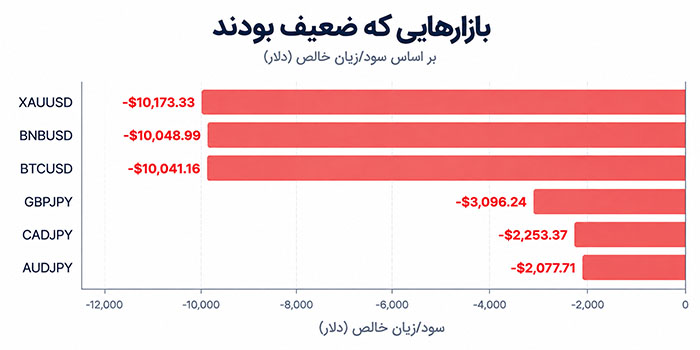
بازارهایی که ضعیف بودند
نتایج خوب GBPNZD نباید باعث شود بخش دیگر دادهها را نبینیم. در طلا، بیتکوین و BNB زیان گزارششده از سرمایه اولیه ۱۰ هزار دلاری هم فراتر رفته و گزارش تست به وضعیت کالمارجین اشاره دارد.
| نماد | سود/زیان خالص |
|---|---|
| XAUUSD | −$10,173.33 |
| BNBUSD | −$10,048.99 |
| BTCUSD | −$10,041.16 |
| GBPJPY | −$3,096.24 |
| CADJPY | −$2,253.37 |
| AUDJPY | −$2,077.71 |
چطور با نرخ برد بالای ۸۰ درصد ضرر کردیم؟
نرخ برد بهتنهایی همه داستان را نمیگوید. چند ضرر بزرگ میتوانند سود تعداد زیادی معامله کوچک را از بین ببرند:
| نماد | نرخ برد | سود/زیان |
|---|---|---|
| AUDJPY | 81.60% | −$2,077.71 |
| CADJPY | 80.40% | −$2,253.37 |
| GBPJPY | 76.38% | −$3,096.24 |
این یکی از خطرهای مهم استراتژیهای بازگشت به میانگین است: ممکن است بارها برگشت قیمت را درست پیشبینی کنیم، اما یک روند طولانی زیان زیادی ایجاد کند.
GBPNZD؛ مقایسه سه فاز روی یک بازار
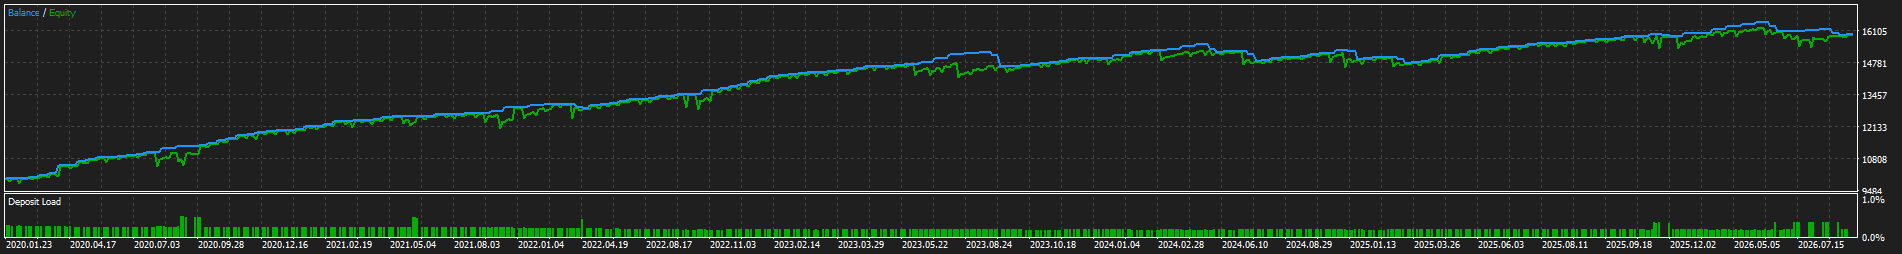
GBPNZD در این مجموعه از نظر سود خالص و افت نسبی Equity نتیجه قابلتوجهی داشت. با این حال، حتی این بازار هم از نظر مدت باز ماندن معاملات بدون محدودیت نبود.
در این بازار، سود خالص از حدود ۴٬۱۲۶ دلار در فاز اول به ۵٬۹۵۷ دلار در فاز سوم رسید؛ حدود ۴۴ درصد افزایش. اما افزایش سود بهتنهایی کافی نیست و باید افت سرمایه و مدت نگهداری معاملات را هم دید.
زمان نگهداری معاملات چه میگوید؟
در نسخه نهایی GBPNZD، میانگین زمان نگهداری معامله حدود ۱۴۵ ساعت (۶ روز) و طولانیترین معامله حدود ۲۴۰۷ ساعت (نزدیک ۱۰۰ روز) بوده است. چنین دورههایی میتوانند سرمایه را درگیر کنند و هزینه سواپ یا فشار مارجین داشته باشند.
چرا حد ضرر و محدودیت زمانی را کنار گذاشتیم؟
برای کنترل زیانهای بزرگ، حد ضرر و بستن معامله پس از مدت مشخص را هم آزمایش کردیم. طبق مشاهدات این تحقیق، تنظیمات بررسیشده سود کلی را کاهش دادند. اما چون جدول عددی این دو آزمایش هنوز در گزارش مقاله ارائه نشده، نمیتوانیم درباره اندازه این تفاوت یا برتری قطعی روش جدید حکم بدهیم.
جمعبندی؛ اندیکاتور مهمتر بود یا مدیریت معامله؟
این تحقیق با تلاش برای تشخیص روند شروع شد، اما به آزمایش بازگشت قیمت به AMA رسید. در مجموعه بازارهای مشترک، تعداد بازارهای سودده از ۱۶ در فاز اول به ۱۹ در فاز نهایی رسید و جمع نتایج مستقل ۲۸ جفتارز فارکس هم افزایش پیدا کرد.
با این حال، نتایج زیانده در طلا، رمزارزها و برخی جفتارزهای ین نشان دادند که روش جدید قابلتعمیم به همه بازارها نیست. از همه مهمتر، این دادهها هنوز موفقیت در آینده را ثابت نمیکنند.