
فرض کنید طلا دارد بالا میرود و بورس در حال ریزش است.
اولین چیزی که ممکن است به ذهنمان برسد این است:
«پول از بورس خارج شده و رفته سمت طلا.»
ولی آیا واقعاً این اتفاق افتاده؟ اصلا پول در بازارهای جهانی کدام سمت میرود؟
لزوماً نه.
چیزی که فعلاً میدانیم فقط این است که قیمت طلا بالا رفته و قیمت سهام پایین آمده. برای اینکه بفهمیم سرمایه واقعاً به کدام سمت حرکت کرده، باید چند داده دیگر را هم کنار هم قرار دهیم. در این مقاله 30PIP میخواهیم دقیقاً همین کار را یاد بگیریم و بفهمیم که چطور با نوشتن پرامپتی مانند نمونه ای که برایتان قرار دادهایم اینجا، به پاسخ این سوال برسیم:
چطور بفهمیم سرمایهگذاران در حال ترجیح دادن کدام بازار هستند و چطور از این اطلاعات برای ساخت سناریوی معاملاتی استفاده کنیم؟
پرامپت تشخیص سمت و سوی حرکت سرمایه
اول این چهار مورد را از هم جدا کنیم
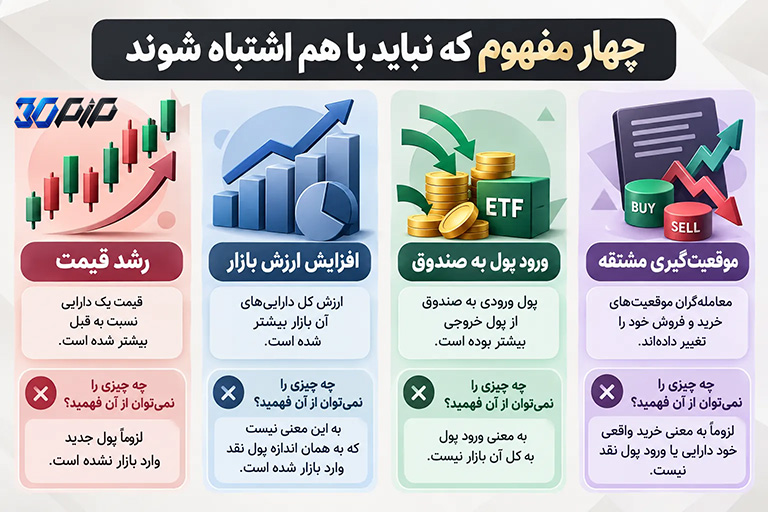
در تحلیل جریان سرمایه، چهار مفهوم خیلی راحت با هم اشتباه گرفته میشوند:
| مفهوم | معنی |
| تغییر قیمت | یک دارایی گرانتر یا ارزانتر شده |
| جریان سرمایه | ورود یا خروج پول واقعاً گزارش شده |
| موقعیتگیری | معاملهگران بیشتر سمت خرید یا فروش رفتهاند |
| استنباط | چند داده را کنار هم گذاشتهایم و نتیجه گرفتهایم |
مثلاً اگر طلا ۳ درصد رشد کند، فقط میدانیم قیمت طلا بالا رفته.
هنوز نمیتوانیم بگوییم ۳ درصد پول بیشتری وارد بازار طلا شده است.
همین موضوع درباره بورس، دلار، بیتکوین و تقریباً هر بازار دیگری هم صدق میکند.
یک مثال ساده
فرض کنید شرکتی یک میلیون سهم دارد و هر سهم ۱۰۰ تومان است.
ارزش بازار شرکت میشود:
۱۰۰ میلیون تومان
حالا قیمت هر سهم به ۱۱۰ تومان میرسد.
ارزش بازار شده:
۱۱۰ میلیون تومان
آیا حتماً ۱۰ میلیون تومان پول تازه وارد سهم شده؟
نه.
ممکن است فقط تعداد محدودی معامله در قیمت بالاتر انجام شده باشد و بعد ارزش کل سهام با قیمت جدید محاسبه شود.
پس:
رشد ارزش بازار = ورود همان مقدار پول نقد نیست.
اصلاً پول در بازار چه شکلی جابهجا میشود؟
یک اشتباه رایج این است که تصور کنیم مقدار ثابتی پول در جهان وجود دارد و مدام بین طلا، سهام، دلار، اوراق و بقیه بازارها جابهجا میشود.
واقعیت پیچیدهتر است.
ارزش داراییها میتواند با تغییر نرخ بهره، سود شرکتها، شرایط اقتصادی و انتظارات سرمایهگذاران تغییر کند. حتی مقدار پول موجود در سیستم هم ثابت نیست؛ بانکها از طریق وامدهی میتوانند سپرده ایجاد کنند.
به همین دلیل ممکن است:
- طلا و سهام همزمان رشد کنند.
- طلا و سهام همزمان ریزش کنند.
- ارزش یک بازار میلیاردها دلار بالا برود، بدون اینکه همان مقدار پول تازه وارد آن شده باشد.
در بازار ثانویه هم وقتی شما یک سهم میخرید، پول شما به فروشنده میرسد. پول داخل سهم «قفل» نمیشود.
مالک سهم تغییر میکند و معامله روی یک قیمت جدید انجام میشود.
برای پیدا کردن مسیر سرمایه چه بازارهایی را ببینیم؟
لازم نیست تمام بازارهای جهان را زیر نظر بگیریم.
برای شروع، همین چند مورد اطلاعات زیادی به ما میدهند:
| بازار یا داده | چرا مهم است؟ |
| دلار و ارزهای اصلی | بررسی قدرت ارزها و اختلاف نرخ بهره |
| اوراق ۲ و ۱۰ ساله آمریکا | بررسی انتظار بازار از نرخ بهره و اقتصاد |
| بازده واقعی TIPS | یکی از دادههای مهم برای تحلیل طلا |
| طلا | بررسی تقاضا برای دارایی امن و سرمایهگذاری |
| S&P 500 و Nasdaq | بررسی وضعیت سهام و ریسکپذیری |
| نفت و مس | بررسی شرایط اقتصادی، عرضه و تقاضا |
| بیتکوین و صندوقهای رمزارزی | بررسی تقاضا برای داراییهای پرریسک |
| صندوقهای بازار پول | بررسی تمایل سرمایهگذاران به نقدینگی و ابزار کمریسک |
| VIX و اسپردهای اعتباری | بررسی میزان ترس و ریسک بازار |
هدف این نیست که هر روز دهها نمودار را بررسی کنیم.
هدف این است که بفهمیم:
سرمایهگذاران نسبت به چند هفته قبل بیشتر دنبال ریسک هستند یا امنیت؟
دادهها را از کجا بگیریم؟
قاعده مهم این است:
تا جای ممکن سراغ منبع اصلی بروید.
یعنی اگر درباره نرخ بهره آمریکا صحبت میکنیم، اولویت با Federal Reserve است.
اگر درباره جریان ETFهای طلا صحبت میکنیم، World Gold Council میتواند یکی از منابع اصلی باشد.
اگر موقعیت معاملهگران را بررسی میکنیم، CFTC و گزارش COT اهمیت دارند.
و برای هر عدد بهتر است چهار مورد را ثبت کنیم:
منبع + تاریخ داده + تاریخ انتشار + واحد
چون ممکن است گزارشی امروز منتشر شود، اما اطلاعات آن مربوط به هفته قبل باشد.
نرخ بهره و اقتصاد
| داده | انتشار | کاربرد |
| تصمیم نرخ بهره فدرال رزرو | بعد از جلسات FOMC | نرخ رسمی |
| CME FedWatch | مداوم | انتظار بازار از تصمیمهای آینده |
| بازده اوراق Treasury / FRED | معمولاً روزانه | شرایط بازار اوراق |
| CPI، اشتغال و PCE | معمولاً ماهانه | وضعیت تورم و اقتصاد |
یک نکته مهم:
نرخ بهره فدرال رزرو با بازده اوراق یکی نیست.
ممکن است فدرال رزرو نرخ بهره را کاهش دهد، ولی بازده یک سررسید خاص دقیقاً همان واکنش را نشان ندهد.
برای طلا، مخصوصاً بازده واقعی اوراق TIPS مهم است، چون میتواند نشان دهد نگهداری اوراق نسبت به دارایی بدون بهرهای مثل طلا چقدر جذاب است. نرخ بهره، تورم، اشتغال و سیاست بانکهای مرکزی بخش مهمی از تحلیل فاندامنتال در ترید هستند. اگر با این نوع تحلیل آشنا نیستید، بهتر است ابتدا ببینید دادهها و رویدادهای اقتصادی چگونه میتوانند دید ما نسبت به جهت بازار را تغییر دهند.
جریان صندوقها
برای بررسی ورود و خروج واقعیتر سرمایه، داده صندوقها خیلی مهم است.
| بازار | منبع نمونه |
| سهام و اوراق | ICI |
| ETFهای طلا | World Gold Council |
| محصولات رمزارزی | CoinShares |
| صندوقهای بازار پول | ICI |
اما یک نکته را فراموش نکنید:
ورود پول به ETF طلا یعنی ETFهای تحت پوشش آن گزارش ورود سرمایه داشتهاند.
این داده بهتنهایی نمیگوید کل بازار جهانی طلا به همان اندازه ورود پول داشته است.
همین منطق برای صندوقهای سهامی و رمزارزی هم وجود دارد.
Open Interest و COT چه چیزی به ما میگویند؟
در بازار مشتقه هر قرارداد یک خریدار و یک فروشنده دارد.
بنابراین رشد Open Interest بهتنهایی صعودی یا نزولی نیست.
Open Interest فقط نشان میدهد تعداد قراردادهای باز بیشتر شده است.
برای فهم جهت بازار باید ببینیم گروههای مختلف معاملهگران چه تغییری در موقعیت خود دادهاند.
اینجاست که گزارشهای COT میتوانند مفید باشند.
اما COT هم نماینده تمام پول جهان نیست. فقط موقعیت گروههای مشخصی از معاملهگران را در بازارهای مشخص نشان میدهد.
حالا چطور تحلیل را انجام دهیم؟
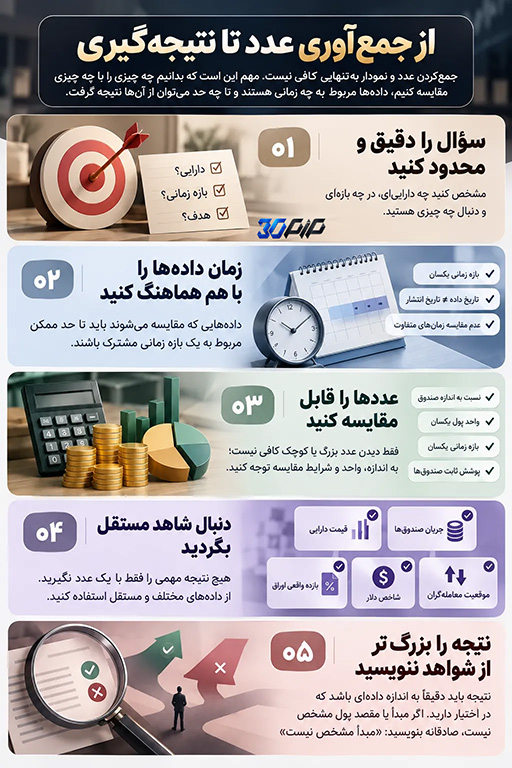
این قسمت مهمترین بخش مقاله است.
بهجای جمع کردن دهها عدد، بهتر است پنج مرحله مشخص داشته باشیم.
مرحله ۱: سؤال را محدود کنید
این سؤال خیلی کلی است:
«پول جهان الان به کجا میرود؟»
در عوض بپرسید:
«در چهار هفته اخیر، آیا تقاضای سرمایهگذاری برای طلا بیشتر شده است؟»
حالا دقیقاً میدانیم:
- بازار مورد بررسی: طلا
- بازه: چهار هفته
- هدف: بررسی افزایش یا کاهش تقاضای سرمایهگذاری
هرچه سؤال دقیقتر باشد، تحلیل هم تمیزتر میشود.
مرحله ۲: زمان دادهها را یکی کنید
فرض کنید میخواهید وضعیت طلا و دلار را در یک هفته مقایسه کنید.
قیمت هر دو باید تقریباً مربوط به همان بازه باشد.
نباید قیمت بستهشدن جمعه طلا را با قیمت وسط روز دوشنبه دلار مقایسه کنیم.
همین موضوع درباره گزارش صندوقها هم وجود دارد.
اگر گزارش جریان ETF فقط تا چهارشنبه را پوشش میدهد، بهتر است تغییر قیمت را هم تا همان چهارشنبه بررسی کنیم.
به زبان ساده:
دادههایی که کنار هم میگذارید باید تا جای ممکن مربوط به یک زمان باشند.
مرحله ۳: عددها را در مقیاس درست ببینید
فرض کنید یک میلیارد دلار وارد یک صندوق شده است.
عدد بزرگی به نظر میرسد.
اما اگر صندوق ۱۰ میلیارد دلار دارایی داشته باشد، این جریان معادل حدود ۱۰ درصد است.
اگر صندوق یک تریلیون دلار دارایی داشته باشد، همان یک میلیارد دلار اهمیت بسیار کمتری دارد.
پس فقط مبلغ جریان را نبینید.
آن را با اندازه بازار یا صندوق هم مقایسه کنید.
مرحله ۴: دنبال چند شاهد مختلف بگردید
فرض کنید قیمت طلا بالا رفته.
هنوز نمیدانیم علت چیست.
حالا بررسی کنیم:
- ETFهای طلا ورود پول داشتهاند؟
- بازده واقعی اوراق پایین آمده؟
- دلار ضعیفتر شده؟
- موقعیت معاملهگران تغییر کرده؟
اگر ببینیم:
طلا رشد کرده + ETFها ورود پول داشتهاند + بازده واقعی پایین آمده
داستان خیلی قویتر میشود.
چون سه داده مختلف از سه زاویه به یک نتیجه نزدیک شدهاند.
اما سه خبر که همگی یک گزارش را کپی کردهاند، سه شاهد مستقل نیستند.
برای تحلیل بهتر، ترکیبی مثل این مفیدتر است:
قیمت + جریان صندوق + اوراق + موقعیت معاملهگران
مرحله ۵: بیشتر از چیزی که داده میگوید نتیجه نگیرید
فرض کنید World Gold Council گزارش کرده ETFهای طلای تحت پوشش آن ورود خالص سرمایه داشتهاند.
میتوانیم بگوییم:
«ETFهای طلای تحت پوشش گزارش ورود خالص سرمایه داشتهاند.»
ولی نباید بنویسیم:
«همه سرمایهگذاران بزرگ دنیا دارند طلا میخرند.»
این دو جمله اصلاً یک معنی ندارند.
مثال دیگر:
فرض کنید همزمان صندوقهای سهامی خروج سرمایه و ETFهای طلا ورود سرمایه داشتهاند.
میتوانیم بگوییم:
تقاضا برای صندوقهای سهامی کمتر و برای ETFهای طلا بیشتر شده است.
اما هنوز ثابت نشده همان پولی که از سهام خارج شده مستقیم وارد طلا شده است.
اگر مبدأ سرمایه مشخص نیست، همان را بنویسید:
مبدأ مشخص نیست.
ریسکپذیری یا ریسکگریزی بازار را چطور بفهمیم؟
بازار همیشه دقیقاً Risk-On یا Risk-Off نیست، ولی چند الگوی کلی میتوانند کمک کنند.
| وضعیت | نشانههای قابل بررسی |
| ریسکپذیری | رشد سهام، افت VIX، ورود سرمایه به داراییهای پرریسک |
| ریسکگریزی | افت سهام، رشد VIX، تقاضا برای بعضی داراییهای امن |
| شوک تورمی | رشد انرژی، افزایش بازده اوراق، فشار بر سهام |
| بحران نقدینگی | فروش همزمان چند بازار و جهش نوسان |
| وضعیت ترکیبی | بخشی از دادهها مثبت و بخشی منفی |
اینها قانون ثابت نیستند.
مثلاً حتی طلا که معمولاً دارایی امن محسوب میشود، در یک بحران نقدینگی میتواند موقتاً فروخته شود.
مثال واقعی: مارس ۲۰۲۰
حالا همین روش را روی یکی از عجیبترین ماههای بازارهای مالی اجرا کنیم.
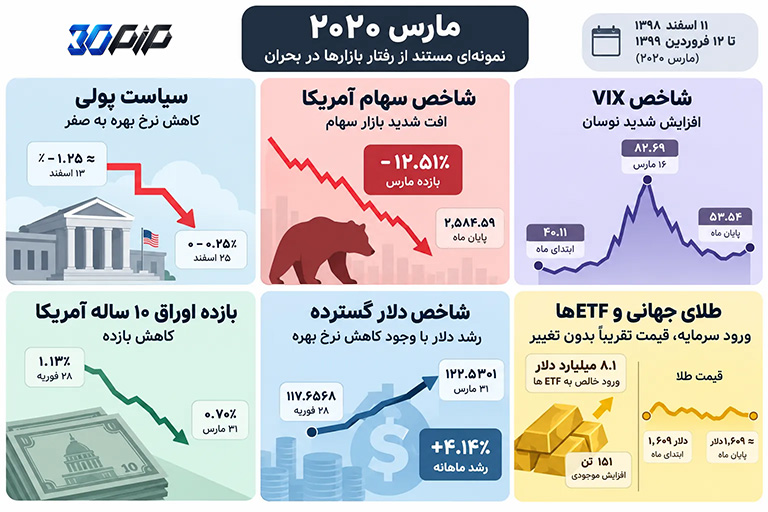
دوره بررسی، مارس ۲۰۲۰ است.
برای مقایسه پایان ماه، آخرین روز کاری قبل از شروع مارس یعنی ۲۸ فوریه ۲۰۲۰ را مبنا میگیریم.
| داده | مشاهده |
| سیاست پولی | در ۳ مارس نرخ هدف ۰٫۵ درصد کاهش یافت و به ۱ تا ۱٫۲۵٪ رسید. در ۱۵ مارس به صفر تا ۰٫۲۵٪ کاهش یافت |
| S&P 500 | بازده قیمتی مارس منفی ۱۲٫۵۱٪؛ پایان ماه ۲٬۵۸۴٫۵۹ |
| بازده ۱۰ ساله آمریکا | از ۱٫۱۳٪ در ۲۸ فوریه به ۰٫۷۰٪ در ۳۱ مارس رسید |
| شاخص گسترده دلار | از ۱۱۷٫۶۵۶۸ به ۱۲۲٫۵۳۰۱ رسید؛ حدود ۴٫۱۴٪ رشد |
| VIX | از ۴۰٫۱۱ به ۵۳٫۵۴ رسید و در ۱۶ مارس در ۸۲٫۶۹ بسته شد |
| ETFهای طلای جهانی | ۸٫۱ میلیارد دلار ورود خالص و ۱۵۱ تن افزایش موجودی؛ قیمت طلا ماه را نزدیک ۱٬۶۰۹ دلار تمام کرد |
در این بخش برای دلار از Broad Dollar Index یا DTWEXBGS استفاده شده، نه DXY.
سهام و VIX چه گفتند؟
بازار سهام در مارس بهشدت افت کرد و VIX جهش داشت.
این دو داده بهوضوح نشان میدهند ترس و ریسکگریزی در بازار بالا رفته بود.
اما این دادهها مقدار دقیق خروج پول از بازار سهام را به ما نمیدهند.
آنها بیشتر وضعیت قیمت و ریسک را نشان میدهند.
اوراق آمریکا چه گفتند؟
بازده اوراق ۱۰ ساله از ۱٫۱۳٪ به ۰٫۷۰٪ کاهش پیدا کرد.
این اتفاق با افزایش تقاضا برای اوراق و انتظار نرخ بهره پایینتر سازگار است.
از طرف دیگر، فدرال رزرو هم در همان ماه سیاست پولی خود را بهشدت تغییر داد.
پس نمیتوان تمام افت بازده را فقط به یک عامل نسبت داد.
دلار چه کرد؟
نکته جالب اینجاست:
با اینکه فدرال رزرو نرخ بهره را کاهش داد، شاخص گسترده دلار در کل ماه رشد کرد.
پس این قانون ساده:
«کاهش نرخ بهره = ریزش دلار»
همیشه جواب نمیدهد.
در بحرانها ممکن است نیاز به نقدینگی و تأمین مالی دلاری باعث افزایش تقاضا برای دلار شود.
طلا چه کرد؟
ETFهای طلای جهانی در مارس ۲۰۲۰ حدود ۸٫۱ میلیارد دلار ورود خالص سرمایه داشتند.
ولی قیمت طلا ماه را تقریباً در محدوده شروع آن تمام کرد.
این یکی از بهترین مثالها برای درک تفاوت بین جریان سرمایه و حرکت قیمت است.
ورود پول به ETF لزوماً به معنی رشد فوری و هماندازه قیمت نیست.
پس چرا طلا وسط بحران بعضی روزها ریزش کرد؟
World Gold Council در گزارش خود توضیح داده بود که در بخشی از این دوره، بعضی فعالان بازار برای تأمین نقدینگی و نیازهای مالی داراییهایی مثل طلا را فروختهاند.
یعنی حتی یک دارایی امن هم ممکن است در زمان فشار شدید نقدینگی فروخته شود.
نتیجهای که از مارس ۲۰۲۰ میگیریم
در مارس ۲۰۲۰:
- سهام شدیداً افت کرد.
- VIX جهش داشت.
- بازده اوراق ۱۰ ساله کاهش یافت.
- دلار تقویت شد.
- ETFهای طلا ورود سرمایه داشتند.
وقتی این دادهها را کنار هم میگذاریم، تصویر یک بازار با ریسکگریزی شدید و فشار نقدینگی شکل میگیرد.
اما یک چیز را هنوز نمیدانیم:
پولی که وارد ETFهای طلا شد دقیقاً از کدام بازار آمده بود؟
دادههای بالا جواب قطعی این سؤال را نمیدهند.
یک نکته مهم دیگر هم وجود دارد.
گزارش کامل جریان ETFهای طلای مارس در ۸ آوریل ۲۰۲۰ منتشر شد.
یعنی معاملهگری که وسط مارس تصمیم میگرفت، هنوز این گزارش کامل را نداشت.
پس این مثال بیشتر برای یادگیری روش تحلیل اتفاقی که رخ داده مناسب است، نه اینکه بگوییم با این دادهها میشد کف بازار را از قبل پیدا کرد.
از تحلیل به سناریو برسیم
هدف نهایی این دادهها این نیست که بگوییم:
«طلا حتماً بالا میرود.»
بهتر است سناریو بسازیم. تحلیل جریان سرمایه بیشتر به ما کمک میکند شرایط و جهت کلی بازار را بفهمیم. برای بررسی ساختار قیمت، روند، حمایت و مقاومت یا پیدا کردن نقطه ورود میتوان در مرحله بعد از ابزارهای تحلیل تکنیکال در متاتریدر استفاده کرد.
برای هر سناریو چهار چیز مشخص کنید:
- فرض اصلی
- شاهد تأیید
- شرط ابطال
- زمان بازبینی
مثلاً سؤال ما این باشد:
«آیا در چهار هفته آینده شرایط بازار به نفع طلا است؟»
| سناریو | تأیید | تضعیف |
| کاهش فشار نرخ بهره | افت بازده واقعی + ورود پیوسته پول به ETFهای طلا | افزایش بازده واقعی + خروج پول از ETFها |
| تورم ماندگار | تورم بالاتر از انتظار + افزایش انتظار نرخ بهره | کاهش پایدار تورم و انتظار نرخ |
| فشار نقدینگی | ریزش همزمان چند بازار + جهش نوسان | عادیشدن شرایط مالی و افت نوسان |
بهتر است یک روز مشخص در هفته برای بازبینی تحلیل داشته باشید.
اگر داده مهمی مثل CPI، جلسه فدرال رزرو یا یک اتفاق بزرگ منتشر شد، تحلیل را زودتر بررسی کنید. یکی از روشهای ساده برای بررسی جهت روند، استفاده از میانگین متحرک است. البته انتخاب دوره آن نباید فقط بر اساس اعداد رایج باشد؛ در پژوهش 30PIP درباره بهترین پریود مووینگ اوریج، دورههای مختلف این اندیکاتور روی چندین بازار آزمایش شدهاند.
اگر هدفتان طلای ایران است
اینجا یک نکته خیلی مهم وجود دارد:
تحلیل اونس جهانی بهتنهایی برای تصمیم خرید طلای ایران کافی نیست.
قیمت طلای داخلی میتواند از چند عامل تأثیر بگیرد:
اونس جهانی + دلار داخلی + عیار + حباب یا هزینههای بازار
به همین دلیل ممکن است اونس جهانی پایین بیاید ولی طلا در ایران گران شود.
برای طلای فیزیکی باید قیمت خرید، قیمت فروش، اجرت و هزینه معامله را هم در نظر بگیرید.
با هوش مصنوعی چطور این تحلیل را انجام دهیم؟
لازم نیست یک پرامپت ۵۰۰ خطی بنویسید.
از یک سؤال ساده شروع کنید:
«برای فهمیدن اینکه سرمایهگذاران بزرگ در حال ترجیح دادن کدام بازار هستند، چه دادههایی باید بررسی کنم؟»
بعد از هوش مصنوعی بخواهید:
- منابع هر داده را مشخص کند.
- تفاوت قیمت، جریان سرمایه و Positioning را رعایت کند.
- دادهها را در یک بازه زمانی مشترک مقایسه کند.
- برای هر نتیجه منبع و تاریخ بدهد.
- اگر دادهای پیدا نکرد، آن را حدس نزند.
- در پایان چند سناریو با شرط تأیید و ابطال بسازد.
فرمول ساده این است:
هدف
↓
داده
↓
مقایسه
↓
تحلیل
↓
سناریو
↓
کنترل منبع
نوشتن جملاتی در پرامپت مثل «مثل یک مدیر صندوق تحلیل کن» میتوانند شکل پاسخ را بهتر کنند، ولی جای داده معتبر و منبع را نمیگیرند.
چند اشتباه که میتواند کل تحلیل را خراب کند
- رشد قیمت را مساوی ورود پول ندانید.
- رشد AUM را بدون بررسی دلیل، ورود سرمایه حساب نکنید.
- دادههای مربوط به زمانهای مختلف را کنار هم نگذارید.
- Open Interest را بهتنهایی صعودی یا نزولی ندانید.
- چند خبر کپیشده را چند منبع مستقل حساب نکنید.
- کل حرکت بازار را به یک خبر نسبت ندهید.
- اگر دادهای ندارید، عدد نسازید.
- رابطه دلار، طلا و نرخ بهره را قانون ثابت فرض نکنید.
- تحلیل کلان را مستقیم به نقطه ورود تبدیل نکنید. اگر قرار است این سناریوها را به یک سیستم معاملاتی تبدیل کنید، مرحله بعد آزمایش قوانین روی دادههای گذشته است. در راهنمای بک تست فارکس توضیح دادهایم چگونه یک ایده معاملاتی را قبل از استفاده در بازار واقعی آزمایش و ارزیابی کنید.
برگه هفتگی بررسی جریان سرمایه
هر هفته این هشت سؤال را جواب دهید:
البته نتیجه خوب روی دادههای گذشته بهتنهایی کافی نیست. تغییر مداوم قوانین و پارامترها برای رسیدن به نتیجه بهتر میتواند باعث بیشبرازش شود. قبل از اعتماد به خروجی، بهتر است اشتباهات رایج در بک تست را هم بررسی کنید.
- چه بازهای را بررسی میکنم؟
- قیمتها چه تغییری کردهاند؟
- کجا جریان واقعی سرمایه گزارش شده؟
- موقعیت معاملهگران چه تغییری کرده؟
- چه داده دیگری نتیجه من را تأیید میکند؟
- کدام داده با تحلیل من مخالف است؟
- چه اتفاقی سناریو را باطل میکند؟
- چه زمانی دوباره تحلیل را بررسی میکنم؟
در پایان، نتیجه را در چند جمله ساده بنویسید.
مثلاً بهجای:
«پول از سهام خارج شد و وارد طلا شد.»
بنویسید:
«در این بازه، صندوقهای سهامی خروج سرمایه و ETFهای طلا ورود سرمایه داشتهاند. این دادهها نشاندهنده تغییر نسبی تقاضا هستند، اما انتقال مستقیم همان پول بین دو بازار قابل تأیید نیست.»
جمعبندی
برای فهمیدن اینکه سرمایه در بازارهای جهانی به کدام سمت متمایل شده، فقط به نمودار قیمت نگاه نکنید.
بهتر است چند نوع داده را کنار هم قرار دهید:
قیمت + جریان صندوقها + اوراق + نرخ بهره + نوسان + Positioning
بعد بررسی کنید آیا این دادهها یک داستان مشترک تعریف میکنند یا نه.
هدف این روش این نیست که بازار را با قطعیت پیشبینی کنیم.
هدف این است که بهجای حدس زدن، بر اساس شواهد یک سناریو بسازیم و بدانیم چه چیزی آن سناریو را تأیید یا باطل میکند. بعد از اجرای تست نیز فقط به سود نهایی نگاه نکنید. معیارهایی مانند افت سرمایه، تعداد معاملات و Profit Factor میتوانند تصویر دقیقتری از عملکرد سیستم بدهند؛ در مقاله تحلیل نتایج بک تست این موضوع را کاملتر بررسی کردهایم.
هوش مصنوعی در جمعآوری و مقایسه این دادهها ابزار خوبی است، اما یک شرط دارد:
هر عدد باید منبع و تاریخ مشخص داشته باشد.
سوالات متداول
بالا رفتن قیمت یعنی پول وارد بازار شده؟
نه. رشد قیمت فقط تغییر قیمت را نشان میدهد. برای بررسی جریان سرمایه باید دادههایی مثل جریان صندوقها یا صدور و ابطال واحدها را هم ببینید.
میتوان فهمید پول دقیقاً از کجا به کجا رفته؟
گاهی بله، ولی در بسیاری از موارد نه. اگر فقط خروج صندوقهای سهامی و ورود ETFهای طلا را ببینیم، هنوز نمیتوانیم ثابت کنیم همان پول مستقیماً بین این دو جابهجا شده است.
مهمترین دادهها کداماند؟
نرخ بهره، بازده اوراق، بازده واقعی، دلار، جریان صندوقها، COT، Open Interest، VIX و در بازارهای کالایی داده عرضه و تقاضا.
هر چند وقت یکبار بررسی کنیم؟
برای یک سیستم ساده، هفتهای یک بار کافی است. بعد از دادههای مهم مثل تورم یا تصمیم بانک مرکزی هم تحلیل را دوباره بررسی کنید.
هوش مصنوعی میتواند این کار را انجام دهد؟
بله، مخصوصاً برای جمعآوری، مقایسه و دستهبندی دادهها. اما منبع، تاریخ و روش محاسبه اعداد باید قابل بررسی باشد.
منابع و مسیرهای دسترسی
تاریخ بررسی مسیرهای دسترسی: ۱۰ مهر ۱۴۰۵، برابر با ۲ اکتبر ۲۰۲۶
منابع مثال مارس ۲۰۲۰
- Federal Reserve – تصمیمهای ۳ و ۱۵ مارس ۲۰۲۰
- S&P Global – U.S. Equities May 2020
- FRED – DGS10
- FRED – DTWEXBGS
- FRED – VIXCLS
- World Gold Council – Gold ETF Flows March 2020