
مارتینگل؛ استراتژی اشتباه یا ابزار مدیریت سرمایه؟
اگر بعد از معاملهای زیانده، حجم معامله بعدی را افزایش دهیم تا با یک برد، ضرر معاملات قبلی جبران شود، وارد منطق مارتینگل (Martingale) شدهایم.
نسخه کلاسیک آن بسیار ساده است:
یک واحد ریسک میکنیم.
اگر باختیم، معامله بعدی را دو برابر میکنیم.
اگر دوباره باختیم، دوباره حجم را دو برابر میکنیم.
این روند تا زمانی ادامه پیدا میکند که یک معامله سودده شود. در مدل ایدهآل و بدون هزینه معاملاتی، آن برد میتواند تمام زیانهای قبلی را جبران کند و به اندازه ریسک معامله اول نیز سود ایجاد کند.
اما همینجا یک نکته بسیار مهم وجود دارد:
مارتینگل خودش یک استراتژی معاملاتی برای تشخیص جهت بازار نیست.
مارتینگل به شما نمیگوید EUR/USD را بخرید یا بفروشید، طلا صعود میکند یا نزول، یا چه زمانی وارد معامله شوید. مارتینگل فقط مشخص میکند بعد از ضرر، اندازه ریسک یا حجم معامله بعدی چگونه تغییر کند.
به همین دلیل بهتر است مارتینگل را روش Position Sizing یا مدیریت حجم بدانیم، نه یک سیستم کامل معاملاتی. منابع آموزشی CFI و cTrader نیز سازوکار اصلی Martingale را افزایش یا دو برابر کردن حجم بعد از زیان توضیح میدهند.
پاسخ کوتاه: آیا مارتینگل خوب است یا بد؟
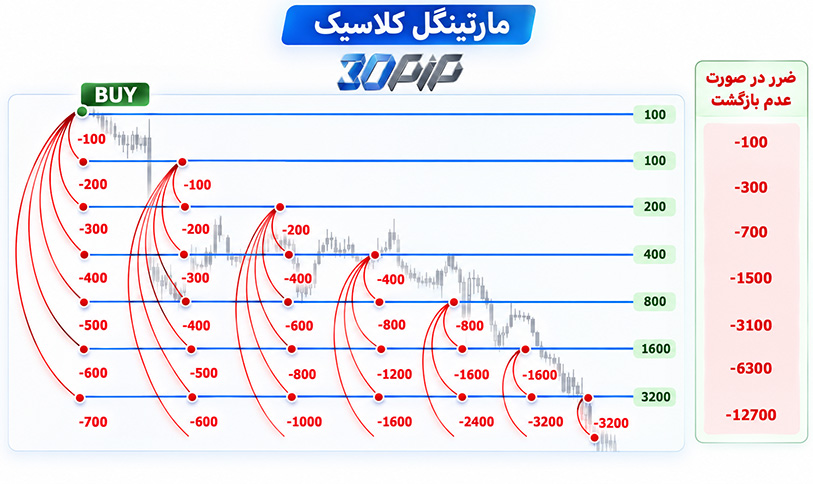
خود مفهوم مارتینگل را نمیتوان بدون توجه به نحوه استفاده بررسی کرد، اما مارتینگل کلاسیک با دو برابر کردن پیوسته ریسک، ساختاری بسیار تهاجمی دارد.
دلیل اصلی هم ساده است:
سود مورد انتظار هر چرخه بهآرامی افزایش پیدا میکند، اما مقدار سرمایهای که باید برای ادامه چرخه در معرض خطر قرار دهید، بهصورت نمایی رشد میکند.
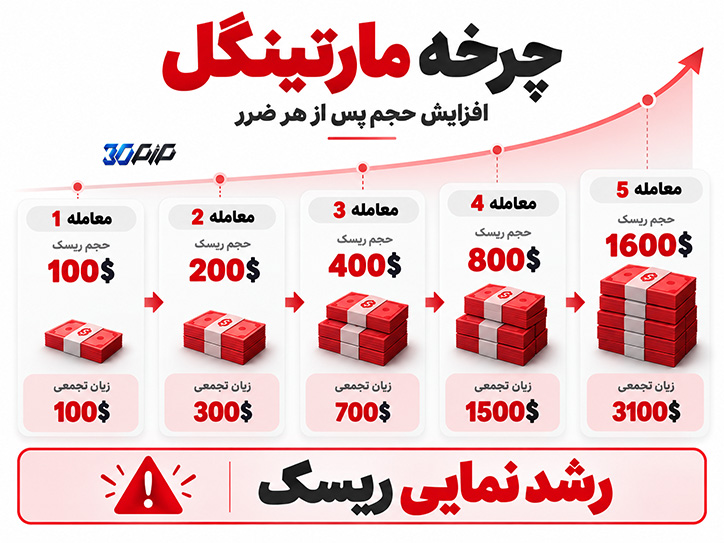
مثلاً اگر ریسک اولیه شما فقط 100 دلار باشد:
| معامله | ریسک معامله | مجموع زیان در صورت باخت |
| 1 | 100 دلار | 100 دلار |
| 2 | 100 دلار | 300 دلار |
| 3 | 200 دلار | 700 دلار |
| 4 | 400 دلار | 1,500 دلار |
| 5 | 800 دلار | 3,100 دلار |
| 6 | 1600 دلار | 6,300 دلار |
| 7 | 3200 دلار | 12,700 دلار |
در یک حساب 10 هزار دلاری، معامله هفتم این زنجیره از نظر تئوری باید 6,400 دلار ریسک داشته باشد؛ درحالیکه مجموع زیان احتمالی چرخه به 12,700 دلار میرسد. و این همه ریسک فقط برای 100 دلار!
یعنی حساب شما قبل از آنکه فرصت «نامحدود» برای جبران داشته باشد، تمام میشود.
این همان تفاوت بین فرمول روی کاغذ و بازار واقعی است.
مارتینگل چگونه کار میکند؟
فرض کنیم معاملهگری سیستم معاملاتی با نسبت سود به ضرر تقریباً 1:1 دارد.
ریسک معامله اول:
100 دلار
اگر معامله اول زیانده شود:
زیان = 100 دلار
حالا معامله دوم با ریسک 200 دلار انجام میشود.
اگر معامله دوم برنده شود:
سود معامله دوم = 200 دلار
زیان قبلی = 100 دلار
نتیجه نهایی چرخه = 100 دلار سود
اگر معامله دوم هم زیانده شود، مجموع ضرر برابر 300 دلار میشود.
بنابراین معامله سوم باید با ریسک 400 دلار انجام شود.
اگر معامله سوم برنده شود:
400 – 300 = 100 دلار سود نهایی.
ظاهراً همهچیز عالی است.
اما مشکل در کلمه «اگر» قرار دارد.
اگر زنجیره ضرر ادامه پیدا کند، ریسک معاملات به شکل زیر رشد میکند:
100 → 200 → 400 → 800 → 1,600 → 3,200 → 6,400
این رشد خطی نیست.
رشد نمایی است.
فرمول حجم معامله بعد از n زیان متوالی در مارتینگل کلاسیک تقریباً به شکل زیر است:
حجم بعدی = حجم اولیه × 2ⁿ
و مجموع زیان تا آن مرحله نیز به شکل تقریبی زیر محاسبه میشود:
زیان تجمعی = حجم اولیه × (2ⁿ − 1)
همین ویژگی ریاضی، مهمترین نقطه ضعف Martingale است.
CFI نیز یکی از ایرادهای اصلی Martingale را رشد بسیار سریع مقدار سرمایه درگیر بعد از چند معامله زیانده و محدود بودن منابع معاملهگر میداند.
پس چرا مارتینگل تا این اندازه جذاب است؟
فارکس به دو دلیل برای استراتژی مارتینگل محبوبتر از سایر بازارهاست:
- دلیل اول: ارزها به ندرت بدون نوسان قیمت کاهش یا افزایش پیدا می کنند (برخلاف سهام شرکتهای ورشکسته). این یعنی همیشه احتمال برگشت قیمت وجود دارد.
- دلیل دوم: امکان کسب بهره (Carry Trade). معاملهگران باهوش مارتینگل را روی جفت ارزهایی اجرا میکنند که «سواپ مثبت» دارند؛ یعنی در حین انتظار برای برگشت قیمت، از تفاوت نرخ بهره هم درآمد کسب میکنند ( هر چند مقدار آن به اندازه ای نیست که قابل توجه باشد).
- و چون در کوتاهمدت میتواند Equity Curve بسیار زیبایی ایجاد کند.
فرض کنید یک ربات معاملاتی بارها وارد بازار میشود و بیشتر چرخههای آن در معامله اول، دوم یا سوم به سود میرسند.
نتیجه چیست؟
تعداد زیادی سود کوچک پشت سر هم.
ممکن است گزارش حساب چیزی شبیه این باشد:
+1%
+1%
+1%
+1%
+1%
و معاملهگر احساس کند یک سیستم بسیار پایدار ساخته است.
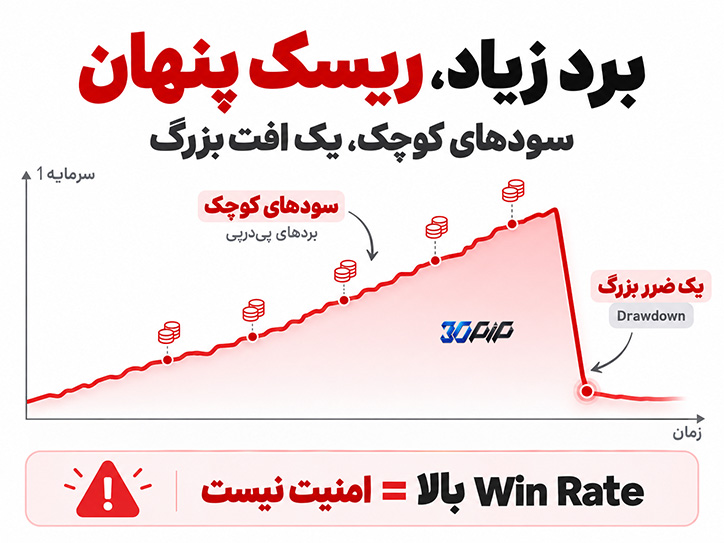
مشکل اینجاست که ریسک واقعی ممکن است هنوز ظاهر نشده باشد.
یک زنجیره ضرر طولانی میتواند بخش بزرگی از سود چند ماه را در مدت کوتاهی از بین ببرد.
به همین دلیل فقط نگاه کردن به Win Rate برای ارزیابی سیستم مارتینگل کافی نیست.
در 30PIP بارها روی یک اصل تأکید داریم: نتیجه یک استراتژی را باید با داده، بکتست (در تایم بلند مدت) و مجموعهای از شاخصها بررسی کرد، نه با چند معامله موفق. ساختار پژوهشهای سایت نیز بر بررسی استراتژیها با داده تاریخی و اعلام محدودیت نتایج متمرکز است.
خطر اصلی مارتینگل کجاست؟
خطر اصلی در این نیست که معامله بعدی حتماً بازنده خواهد شد.
خطر اصلی این است که هیچ معاملهگری سرمایه نامحدود ندارد.
مدل تئوری Martingale زمانی جذاب است که سه فرض غیرواقعی داشته باشیم:
اولا سرمایه نامحدود باشد، دوما محدودیتی برای حجم معامله وجود نداشته باشد و سوم بتوانیم تا هر تعداد مرحله که لازم است معامله را ادامه دهیم.
در بازار واقعی هیچکدام از این شرایط تضمینشده نیست.
حتی اگر چنین شرایطی برقرار باشد شما باید میلیون ها دلار سرمایه را برای درآمد روزی 1 یا 10 دلار درگیر کنید که اصلا منطقی نیست.
بروکر Margin دارد؛ یعنی برای باز نگهداشتن هر معامله، بخشی از سرمایه حساب بهعنوان وجه تضمین درگیر میشود و امکان افزایش نامحدود حجم وجود ندارد.
حساب Stop Out دارد؛ یعنی اگر سطح مارجین حساب بیش از حد کاهش پیدا کند، بروکر میتواند بعضی یا همه معاملات را بهصورت خودکار ببندد.
پراپ Drawdown Limit دارد؛ یعنی حسابهای پراپ معمولاً سقف مشخصی برای زیان روزانه یا کل افت سرمایه دارند و عبور از آن میتواند باعث نقض قوانین حساب شود.
بازار Slippage دارد؛ یعنی ممکن است سفارش دقیقاً در قیمت درخواستی اجرا نشود و در شرایط سریع بازار با قیمت بهتر یا بدتری انجام شود.
معامله هزینه Spread و Commission دارد؛ یعنی هر ورود و خروج هزینه دارد؛ Spread اختلاف قیمت خرید و فروش است و Commission نیز کارمزدی است که بعضی بروکرها برای اجرای معامله دریافت میکنند.
و مهمتر از همه:
سرمایه معاملهگر محدود است.
مشکل اول: رشد انفجاری حجم معاملات
فرض کنید معامله اول فقط 0.01 لات باشد.
در مارتینگل کلاسیک:
0.01
0.02
0.04
0.08
0.16
0.32
0.64
1.28
حالا دقت کنید.
فقط طی چند مرحله، معاملهای که با 0.01 لات شروع شده بود به بالای یک لات رسیده است.
اگر بازار همچنان برخلاف جهت معامله حرکت کند، فشار روی Margin و Equity بهشدت افزایش پیدا میکند.
cTrader نیز در مستندات نمونه Martingale cBot توضیح میدهد که حجم بعد از زیان دو برابر میشود و در صورت نبود سرمایه کافی، ربات ممکن است با خطای کمبود وجه متوقف شود.
مشکل دوم: بالا بودن Win Rate لزوماً به معنی سیستم خوب نیست
یکی از خطرناکترین برداشتها در بررسی رباتهای مارتینگل این است:
«این سیستم 90 درصد برد دارد، پس فوقالعاده است.»
ممکن است یک سیستم 90 درصد معاملاتش را با سود ببندد، اما زیان 10 درصد باقیمانده آنقدر بزرگ باشد که تمام سودها را از بین ببرد.
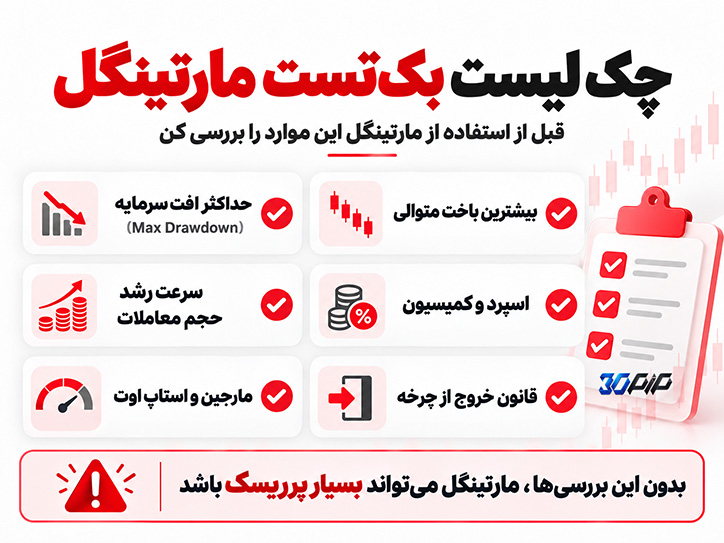
به همین دلیل معیارهایی مانند Maximum Drawdown (بیشترین افت سرمایه)، Profit Factor (نسبت سود به ضرر)، Expected payoff (میانگین بازده هر معامله)، Average Win/Average Loss (میانگین سود/زیان)، Risk of Ruin (احتمال نابودی حساب) و طول بیشترین Losing Streak (بیشترین باخت متوالی) اهمیت بیشتری پیدا میکنند.
برای نمونه، در تحقیقات بکتست 30PIP درباره اندیکاتورها نیز صرفاً Win Rate بررسی نشده است. ممکن است نرخ برد یک روش مناسب به نظر برسد، اما بزرگی زیانها نتیجه نهایی را منفی کند؛ موضوعی که در بررسی ایچیموکو نیز مشاهده شده است. این دقیقاً همان جایی است که ارزیابی ساده «تعداد بردها» میتواند گمراهکننده باشد.
احتمال چند باخت متوالی چقدر است؟
فرض کنیم یک استراتژی 50٪ وینریت دارد؛ یعنی بهطور ساده از هر دو معامله، انتظار داریم یکی برنده و یکی بازنده باشد.
احتمال اینکه 7 معامله مشخص پشت سر هم ضرر شوند حدود 0.78٪ است.
این عدد کم به نظر میرسد، اما نکته مهم اینجاست که یک معاملهگر فقط 7 معامله انجام نمیدهد. وقتی صدها یا هزاران معامله انجام میشود، فرصتهای زیادی برای ایجاد یک رشته باخت پشت سر هم وجود دارد.
پس در مارتینگل نباید فقط بپرسیم:
«احتمال اینکه 7 معامله بعدی را ببازم چقدر است؟»
سؤال مهمتر این است:
«اگر مدت زیادی معامله کنم، آیا بالاخره ممکن است با یک رشته باخت طولانی روبهرو شوم؟»
و پاسخ این است که چنین اتفاقی کاملاً ممکن است.
نکته مهمتر اینکه اگر 5 معامله پشت سر هم ضرر کردید، این موضوع باعث نمیشود معامله ششم حتماً برنده شود. بازار بهخاطر ضررهای قبلی شما موظف به برگشت نیست.
به زبان خیلی ساده:
باختهای قبلی، شانس برد معامله بعدی را تضمین نمیکنند.
همین موضوع یکی از خطرهای اصلی مارتینگل است؛ زیرا حجم معاملات با هر ضرر بیشتر میشود، اما هیچ تضمینی وجود ندارد که برد قبل از تمام شدن سرمایه اتفاق بیفتد.
تفاوت مارتینگل و Averaging Down چیست؟
این دو روش شبیه هم به نظر میرسند، اما یک تفاوت مهم دارند. در مارتینگل (Martingale)، وقتی یک معامله با ضرر بسته میشود، حجم یا ریسک معامله بعدی بیشتر میشود؛ مثلاً حجم معاملات میتواند از 1 به 2، بعد 4 و سپس 8 برسد. هدف این است که اگر معامله بعدی سودده شد، ضررهای قبلی جبران شوند.
اما Averaging Down یا «کم کردن میانگین قیمت خرید» یعنی وقتی قیمت بعد از خرید پایین میآید، دوباره در قیمت پایینتر خرید کنیم تا Average Entry یا «میانگین قیمت ورود» کاهش پیدا کند.
مثلاً اگر در قیمت 100 خرید کنیم و دوباره در 95 و 90 خرید کنیم، میانگین قیمت ورود ما کمتر از 100 میشود. در Averaging Down لازم نیست حجم هر خرید دو برابر شود.
پس تفاوت اصلی ساده است: در مارتینگل، تمرکز روی بزرگتر کردن حجم بعد از ضرر است؛ اما در Averaging Down، تمرکز روی اضافه کردن معامله در قیمتهای پایینتر برای تغییر میانگین ورود است.
اصطلاح Exposure هم یعنی مقدار سرمایهای که در معرض نوسان بازار قرار گرفته است. هرچه حجم یا تعداد معاملات بیشتر شود، Exposure یا میزان درگیری سرمایه با بازار هم بیشتر میشود.
تفاوت Grid Trading و Martingale چیست؟
Grid Trading یا «معامله شبکهای» یعنی چند سفارش را در فاصلههای مشخص قیمتی قرار دهیم؛ مثلاً هر 50 پیپ یک سفارش خرید یا فروش داشته باشیم. به این فاصلهها Grid یا «شبکه قیمتی» گفته میشود.
اما Martingale روش چیدن سفارشها نیست؛ مارتینگل مشخص میکند بعد از ضرر، حجم معامله بعدی چقدر بیشتر شود.
بنابراین Grid و Martingale دو مفهوم جدا هستند. میتوان یک سیستم Grid داشت که همه معاملاتش حجم یکسان داشته باشند و اصلاً از مارتینگل استفاده نکند. از طرف دیگر، بعضی سیستمها Grid و Martingale را با هم ترکیب میکنند؛ یعنی هم در چند سطح قیمتی معامله باز میکنند و هم بعد از ضرر، حجم معاملات را افزایش میدهند.
Exposure به میزان سرمایهای گفته میشود که در معرض نوسانات بازار قرار دارد. افزایش حجم معاملات یا تعداد پوزیشنهای باز، میزان Exposure را افزایش میدهد و میتواند تأثیر حرکت قیمت بر Equity حساب را بیشتر کند. به همین دلیل، منابع مدیریت ریسک بر اهمیت کنترل اندازه پوزیشن (Position Sizing) و میزان سرمایه درگیر در بازار تأکید دارند. برای مطالعه بیشتر به مدیریت اندازه پوزیشن و Drawdown مراجعه کنید.
تیم تحقیقاتی 30PIP تاکنون اثر مستقیم تغییر Exposure در روشهایی مانند Anti-Martingale را بهصورت مستقل تست نکرده است و ارزیابی دقیق آن نیازمند بکتست روی سیستمهای معاملاتی مختلف است.
برای بررسی یک سیستم Grid + Martingale باید ببینیم حجم معاملات با چه سرعتی زیاد میشود، حداکثر چند Position میتواند همزمان باز شود، Max Drawdown چقدر است و سیستم در چه شرایطی معاملات زیانده را میبندد. اگر برای یک روند شدید بازار حد خروج مشخصی وجود نداشته باشد، ریسک میتواند خیلی سریع بزرگ شود.
در واقعا فرقی بین مارتینگل کلاسیک و Grid + Martingale از نظر ریسکی وجود ندارد و هر دو در بلند مدت محکوم به شکست هستند. یکی در روند ریسک می کند و آن یکی در بازار رنج؛ ولی هر دو به یک مقدار ریسک می.کنند.
Anti-Martingale چیست؟
Anti-Martingale تقریباً منطق معکوس Martingale دارد.
در مارتینگل بعد از ضرر، حجم بیشتر داریم.
در Anti-Martingale بعد از سود، حجم بیشتر داریم.
و بعد از ضرر حجم کاهش پیدا میکند یا به مقدار پایه برمیگردد.
منطق آن این است که بهجای افزایش Exposure در دورهای که سیستم در حال زیان دادن است، افزایش حجم در زمانی انجام شود که Equity و عملکرد سیستم بهتر است.
Anti-Martingale هم بدون ریسک نیست و افزایش حجم بعد از برد نیز میتواند Drawdown ایجاد کند، اما ساختار آن از نظر رفتار سرمایه با Martingale کلاسیک متفاوت است.
تیم تحقیقاتی 30PIP تاکنون عملکرد این روش را بهصورت مستقل و با دادههای تاریخی کافی مورد آزمایش قرار نداده است. بنابراین نمیتوان درباره برتری یا سودآوری قطعی این رویکرد اظهار نظر کرد. در آینده، این روش میتواند با استفاده از دادههای واقعی بازار، معیارهایی مانند بازدهی، Drawdown، Profit Factor و پایداری عملکرد مورد بررسی قرار گیرد.
آیا Modified Martingale مشکل را حل میکند؟
بعضی معاملهگران بهجای ضریب 2 از ضرایب کوچکتر استفاده میکنند.
مثلاً:
1 → 1.3 → 1.69 → 2.19
یا:
1 → 1.5 → 2.25 → 3.37
این روش معمولاً Modified Martingale نامیده میشود.
مزیت آن واضح است:
حجم کندتر افزایش پیدا میکند.
اما یک نکته مهم وجود دارد.
وقتی ضریب افزایش را کاهش میدهیم، ممکن است یک معامله برنده دیگر برای جبران تمام ضررهای قبلی کافی نباشد.
یعنی ریسک رشد حجم را کمتر کردهایم، اما ویژگی اصلی Martingale یعنی «جبران کامل با یک برد» را نیز تضعیف کردهایم.
این روش میتواند از نسخه کلاسیک کنترلشدهتر باشد، اما خطر Losing Streak را حذف نمیکند.
مارتینگل محدود یا Capped Martingale چیست؟
بگذارید با مثال بگوییم؛ مثلاً معاملهگر میگوید:
حداکثر سه مرحله افزایش حجم.
بعد از آن کل چرخه با ضرر بسته میشود.
برای مثال:
100
200
400
و توقف.
در این مدل حداکثر زیان نظری چرخه:
100 + 200 + 400 = 700 دلار
است.
مزیت بزرگ این روش این است که Risk of Ruin قابل کنترلتر میشود.
اما از طرف دیگر، دیگر تضمینی وجود ندارد که تمام چرخهها با سود تمام شوند.
و همین موضوع یک واقعیت مهم را آشکار میکند:
وقتی مارتینگل را واقعاً ایمنتر میکنیم، دیگر ویژگی جادویی «هر ضرری بالاخره جبران میشود» از بین میرود.
مارتینگل در حساب پراپ
برای معاملهگران Prop Firm موضوع حتی حساستر است.
در حساب شخصی ممکن است معاملهگر تصمیم بگیرد 20 درصد Drawdown را تحمل کند.
اما حساب پراپ معمولاً قوانین مشخصی برای:
Daily Loss
Maximum Drawdown
Position Size
Risk
و گاهی نوع رفتار معاملاتی دارد.
افزایش شدید حجم بعد از ضرر میتواند باعث شود معاملهگر قبل از رسیدن به مرحله جبران، محدودیت Drawdown را نقض کند.
برخی شرکتهای پراپ حتی بهصورت مستقیم الگوی افزایش ریسک بعد از ضرر را محدود میکنند. برای مثال FTUK در توضیح قوانین خود، افزایش قابلتوجه ریسک بعد از معامله زیانده را بهعنوان رفتار Martingale بررسی میکند.
بنابراین قبل از استفاده از هر نوع Recovery System روی حساب پراپ باید قوانین همان شرکت و همان نوع حساب بررسی شود.
نظر غیر علمی و صرفا تجربی 30pip: پراپ ها صرفا برای گرفتن سرمایه شما طراحی شده اند و قابل اعتماد نیستند. شرکت های پراپ قوانینی وضع می کنند که اصول استاندارد خرید و فروش را نقض میکند. از طرفی اگر شرکت های پراپ به دنبال افراد متخصص واقعی هستند می توانند حساب دمو برای مدت طولانی در اختیار کاربران قرار دهند و یا اکانت های واقعی دراز مدت کاربران را بررسی کنند.
آیا مارتینگل واقعاً مدیریت سرمایه است؟
اینجا به سؤال اصلی مقاله میرسیم.
مارتینگل؛ استراتژی اشتباه یا ابزار مدیریت سرمایه؟
از نظر فنی، Martingale یک روش تعیین حجم است.
بنابراین میتوان آن را در خانواده Money Management و Position Sizing بررسی کرد.
اما این به معنی «مدیریت ریسک محافظهکارانه» بودن آن نیست.
در مدیریت سرمایه کلاسیک، معمولاً هدف این است که بعد از Drawdown میزان Exposure کنترل شود.
برای مثال در Fixed Fractional Risk اگر معاملهگر همیشه درصد ثابتی از Equity جاری را ریسک کند، با کاهش حساب مقدار دلاری ریسک نیز کاهش پیدا میکند.
در Martingale دقیقاً رفتار معکوس اتفاق میافتد:
حساب در حال ضرر است، اما ریسک معامله بعدی بیشتر میشود.
این تفاوت بنیادی است.
مقایسه مارتینگل و Fixed Risk
فرض کنید حساب 10 هزار دلار است.
در روش Fixed Risk معاملهگر در هر معامله 1 درصد Equity را ریسک میکند.
تقریباً:
معامله اول: 100 دلار
پس از زیان، Equity کمتر میشود و ریسک معامله بعدی نیز کمی کمتر خواهد شد.
بنابراین سیستم در دوره Drawdown بهصورت طبیعی حجم را کاهش میدهد.
اما در Martingale:
100
200
400
800
1,600
3,200
ریسک دقیقاً در زمانی افزایش پیدا میکند که سیستم در ضعیفترین بخش توالی نتایج قرار دارد.
این یکی از مهمترین تفاوتهای فلسفی دو مدل است.
آیا میتوان از مارتینگل به شکل منطقیتری استفاده کرد؟
حالت های مختلفی از مارتینگل را می توان شبیه سازی کرد. مارتینگی که فاصله Take profit ها بیشتر می شود. مارتینگلی که بسته می شود و در محل مناسب بعدی ادامه می یابد، مارتینگل در امتداد روند بازار یا در مخالف یا تجمیع دو مارتینگل مخالف با هم. سیستمی که مارتینگل را در حافظه بصورت شبیه سازی اجرا میکند و بعد از 7 ضرر فرضی یا بیشتر وارد معامله می شود و… در مجموع همگی این روش ها را در گذشته آزموده ایم و صرفا از روی تجربه و فعلا نه از روی داده و آمار هیچکدام توصیه نمی شود.
ولی: دانش مارتینگل و آشنایی با آن به شما بینش بهتری از ریسک و فهم نمودارهای بالانس و اکوئیتی افراد دیگر را می دهد.
قبل از استفاده از Martingale چه چیزی را بکتست کنیم؟
اولین مورد مهم در بک تست مارتینگل مدت زمان است. برای مثال مارتینگل با مدت زمان 3 ماه به هیچ دردی نمیخورد.
اگر قرار باشد یک سیستم مارتینگل بررسی شود، تنها Net Profit کافی نیست.
فرض کنید دو سیستم هر دو در بکتست 50 درصد سود ساختهاند.
سیستم اول:
Maximum Drawdown = 8%
سیستم دوم:
Maximum Drawdown = 65%
واضح است که پروفایل ریسک این دو سیستم کاملاً متفاوت است.
در یک تست درست باید حداقل رفتار سیستم در دورههای مختلف بازار، تعداد معاملات، طول Losing Streak، Drawdown، Profit Factor، هزینه معاملات، Spread، Slippage احتمالی و عملکرد Out-of-Sample بررسی شود.
این همان دلیل اهمیت تست آماری است.
برای نمونه، در پژوهشهای 30PIP روی بولینگر باند، ایچیموکو، مووینگ اوریج و Parabolic SAR نیز ایده اصلی این است که ادعای یک استراتژی با داده و بکتست بررسی شود، نه صرفاً با ظاهر نمودار.
یک اشتباه رایج در بکتست رباتهای مارتینگل
فرض کنید Expert Advisor در بکتست از 2020 تا 2025 عالی کار کرده است.
آیا میتوان نتیجه گرفت سیستم امن است؟
نه.
ممکن است در کل این بازه هیچ Losing Streak به اندازهای که حساب را نابود کند اتفاق نیفتاده باشد.
این لزوماً به معنی غیرممکن بودن آن در آینده نیست.
مشکل سیستمهای دارای Tail Risk این است که ممکن است مدت زیادی عملکرد خوبی داشته باشند و سپس یک رویداد نادر زیان بسیار بزرگی ایجاد کند.
بنابراین برای سیستم Martingale بهتر است علاوه بر بکتست تاریخی، Stress Test نیز انجام شود.
برای مثال:
Spread بیشتر شود.
Slippage اضافه شود.
ترتیب معاملات تغییر کند.
یک Losing Streak مصنوعی طولانیتر ایجاد شود.
سرمایه اولیه کمتر شود.
ضریب Martingale تغییر کند.
اگر با تغییر کوچک پارامترها کل سیستم نابود میشود، احتمالاً Robustness یت مقاومت مناسبی ندارد.
چرا سودهای کوچک میتوانند ریسک بزرگ را پنهان کنند؟
این یکی از مهمترین قسمتهای موضوع است.
فرض کنید یک سیستم 100 بار، هر بار 10 دلار سود بدهد.
سود:
1,000 دلار.
همهچیز عالی به نظر میرسد.
اما اگر معامله شماره 101 یک چرخه مارتینگل ناموفق با زیان 1,500 دلاری ایجاد کند:
کل سود قبلی از بین میرود و حساب 500 دلار هم وارد ضرر میشود.
به همین دلیل باید بین:
Frequency of Profit: یعنی سودها هر چند وقت یکبار اتفاق میافتند؛ یک سیستم ممکن است تعداد زیادی سود کوچک و پیدرپی ثبت کند.
و
Magnitude of Loss: یعنی اندازه و شدت ضررها چقدر است؛ حتی اگر ضررها کمتعداد باشند، یک ضرر خیلی بزرگ میتواند سودهای قبلی را از بین ببرد. تعداد زیاد معاملات برنده بهتنهایی کیفیت سیستم را ثابت نمیکند.
چه کسانی بیشتر جذب مارتینگل میشوند؟
Martingale از نظر روانشناختی بسیار جذاب است، چون وعده میدهد ضرر قبلی را سریع جبران کنیم. خود ما نیز در گذشته جذب آن شده ایم ( ایموجی خنده)
بعد از یک معامله زیانده ذهن معاملهگر معمولاً دوست ندارد چند معامله منتظر بماند تا Drawdown بهآرامی جبران شود.
اینجاست که این فکر شکل میگیرد:
«فقط حجم معامله بعدی را بیشتر میکنم.»
اگر معامله بعدی سود کند، این رفتار تقویت میشود.
بار اول جواب میدهد.
بار دوم جواب میدهد.
بار سوم هم ممکن است جواب دهد.
و معاملهگر تصور میکند راهحل را پیدا کرده است.
اما بازار موظف نیست قبل از تمام شدن سرمایه ما برگردد.
به همین دلیل یکی از خطرهای Martingale این است که برای مدت قابلتوجهی میتواند احساس امنیت ایجاد کند.
آیا مارتینگل روی استراتژی با Win Rate بالا امن میشود؟
نه لزوماً.
Win Rate بالاتر میتواند احتمال Losing Streak را کاهش دهد، اما آن را صفر نمیکند.
علاوه بر آن باید Reward/Risk نیز بررسی شود.
فرض کنید سیستم 80 درصد Win Rate دارد ولی:
میانگین سود = 20 دلار
میانگین ضرر = 100 دلار
فقط دیدن Win Rate میتواند برداشت اشتباهی ایجاد کند.
معیار بهتر Expected Payoff است:
Expected Payoff = (Win Rate × Average Win) − (Loss Rate × Average Loss)
اگر این عدد در بلندمدت مثبت نباشد، افزایش حجم نمیتواند یک Edge واقعی ایجاد کند.
این نکته بسیار مهم است:
Position Sizing (تعیین اندازه موقعیت معاملاتی) نمیتواند یک استراتژی بدون مزیت آماری را بهصورت جادویی سودده کند.
فقط نحوه توزیع سود و ضرر را تغییر میدهد.
مارتینگل چه زمانی خطرناکتر میشود؟
خطر زمانی بیشتر میشود که چند عامل همزمان وجود داشته باشند:
ریسک اولیه بزرگ باشد، ضریب افزایش حجم بالا باشد، تعداد مراحل محدود نشده باشد، اهرم بالا باشد، بازار وارد روند شدید شود و Stop Loss مشخصی برای کل چرخه وجود نداشته باشد.
ترکیب این موارد میتواند باعث رشد بسیار سریع Drawdown شود.
از طرف دیگر، کاهش حجم پایه و محدود کردن مراحل میتواند سرعت رشد ریسک را کاهش دهد؛ اما هیچکدام ریسک ساختاری Martingale را به صفر نمیرساند.
پس جایگزین مارتینگل چیست؟
اول باید مشخص کنیم مشکل اصلی چیست.
اگر هدف «جبران سریع ضرر» باشد، همین هدف میتواند معاملهگر را به تصمیمهای پرریسک هدایت کند.
در یک سیستم معاملاتی آماری، هر معامله باید بخشی از یک نمونه بزرگتر باشد.
معامله قبلی تمام شده است.
معامله بعدی باید بر اساس Edge سیستم انجام شود، نه بر اساس نیاز روانی ما برای پس گرفتن پول بازار.
یکی از روشهای سادهتر Position Sizing این است که درصد مشخصی از Equity جاری در هر معامله در معرض ریسک قرار گیرد.
در این مدل اگر حساب وارد Drawdown شود، حجم نیز کاهش پیدا میکند.
این رفتار برخلاف Martingale است که بعد از ضرر Exposure را افزایش میدهد.
نظر 30PIP درباره مارتینگل
هدف این مقاله این نیست که یک معاملهگر را صرفاً از یک روش بترسانیم یا روش دیگری را بدون آزمایش پیشنهاد کنیم.
در 30PIP سؤال اصلی همیشه باید این باشد:
داده چه میگوید؟
اگر یک معاملهگر ادعا میکند نسخه خاصی از Martingale برای او سودده است، باید بتوان آن را اندازهگیری کرد.
قوانین ورود مشخص باشد.
قوانین خروج مشخص باشد.
Position Sizing مشخص باشد.
حداکثر مراحل مشخص باشد.
بازه تست مشخص باشد.
هزینه معاملات لحاظ شود.
و نتایج قابل تکرار باشند.
همان رویکردی که در تحقیقات استراتژیهای مختلف 30PIP استفاده میشود: فرضیه را به تست تبدیل کنیم و نتیجه را همراه با محدودیتهای آن ببینیم.
نتیجهگیری: مارتینگل؛ استراتژی اشتباه یا ابزار مدیریت سرمایه؟
Martingale از نظر فنی یک روش افزایش حجم و مدیریت Position Size است، نه یک استراتژی مستقل برای پیشبینی بازار.
منطق کلاسیک آن ساده است:
بعد از ضرر حجم را دو برابر کن تا اولین برد زیانهای قبلی را جبران کند.
اما مشکل اصلی نیز در همان منطق قرار دارد.
حجم معامله بهصورت نمایی افزایش پیدا میکند، درحالیکه سرمایه معاملهگر محدود است.
در بازار واقعی محدودیت Margin، Spread، Commission، Slippage، Drawdown و قوانین بروکر یا Prop Firm نیز وجود دارند.
نسخههای اصلاحشده مثل Modified Martingale یا محدود کردن تعداد مراحل میتوانند رشد ریسک را کندتر کنند، اما در مقابل دیگر ویژگی «جبران قطعی تمام زیانها با یک برد» را ندارند.
بنابراین سؤال مهم برای معاملهگر این نیست که:
«آیا مارتینگل جواب میدهد؟»
سؤال دقیقتر این است:
«این مدل Position Sizing با چه ریسک اولیه، چه ضریب افزایش، چه تعداد مرحله، چه استراتژی پایه و چه Maximum Drawdown آزمایش شده است؟»
بدون پاسخ به این سؤالها، مشاهده چند ماه سود یا Win Rate بالا دلیل کافی برای ایمن بودن یک سیستم Martingale نیست.
در بازارهای مالی بقا اهمیت دارد.
یک استراتژی زمانی ارزش بررسی جدی دارد که فقط در روزهای خوب سود نسازد؛ بلکه بتواند دورههای بد بازار را نیز بدون نابودی حساب تحمل کند.
سوالات متداول درباره مارتینگل
مارتینگل چیست؟
مارتینگل روشی برای افزایش حجم معامله بعد از ضرر است. در نسخه کلاسیک حجم پس از هر زیان دو برابر میشود تا یک معامله برنده بتواند زیانهای قبلی را جبران کند.
آیا مارتینگل در فارکس جواب میدهد؟
ممکن است یک سیستم Martingale برای مدت مشخصی سودده باشد، اما نتیجه به استراتژی پایه، Win Rate، نسبت سود به ضرر، ریسک اولیه، ضریب افزایش حجم، تعداد مراحل و شرایط بازار بستگی دارد. سودده بودن یک دوره کوتاه برای اثبات پایداری سیستم کافی نیست.
آیا مارتینگل یک استراتژی معاملاتی است؟
بهصورت دقیقتر، مارتینگل یک روش Position Sizing است. Martingale بهتنهایی سیگنال Buy یا Sell تولید نمیکند.
آیا با سرمایه زیاد میتوان مارتینگل را امن کرد؟
سرمایه بیشتر میتواند تعداد مراحل قابل تحمل را افزایش دهد، اما سرمایه هیچ معاملهگری نامحدود نیست. رشد نمایی حجم همچنان باقی میماند.
مارتینگل بهتر است یا Fixed Risk؟
این دو ساختار متفاوت دارند. Fixed Risk معمولاً ریسک هر معامله را ثابت یا متناسب با Equity نگه میدارد. Martingale بعد از زیان Exposure را افزایش میدهد. برای مقایسه دقیق باید Drawdown، Expectancy و Risk of Ruin هر سیستم بررسی شود.
Modified Martingale چیست؟
در Modified Martingale بهجای دو برابر کردن حجم، از ضریب کوچکتری مانند 1.2، 1.3 یا 1.5 استفاده میشود. این کار رشد حجم را کند میکند، اما ممکن است یک برد برای جبران تمام زیانهای قبلی کافی نباشد.
آیا پراپ فرمها مارتینگل را قبول میکنند؟
قوانین بین شرکتها متفاوت است. برخی شرکتها افزایش ریسک بعد از ضرر را محدود میکنند و تقریباً تمام پراپها نیز محدودیتهایی مانند Daily Loss یا Maximum Drawdown دارند. قوانین شرکت باید قبل از استفاده از Martingale بررسی شود.
توصیه 30pip: پراپ فرم رو از ذهنتان بیرون کنید.
آیا مارتینگل با Grid یکی است؟
خیر. Grid یک روش تعیین نقاط ورود در سطوح مختلف قیمت است. Martingale روش افزایش حجم است. البته این دو میتوانند در یک Expert Advisor با یکدیگر ترکیب شوند.
آیا Win Rate بالا مارتینگل را امن میکند؟
خیر. Win Rate فقط یکی از متغیرهای سیستم است. اندازه متوسط سود و ضرر، Losing Streak، Maximum Drawdown و Expectancy نیز باید بررسی شوند.
مهمترین خطر Martingale چیست؟
رشد نمایی حجم معاملات در یک زنجیره ضرر. چند زیان متوالی میتواند حجم معامله و Drawdown را بسیار سریع افزایش دهد.
منابع تحقیق مقاله
برای تهیه و بررسی مفاهیم این مقاله از مستندات آموزشی CFI درباره Martingale، مستندات رسمی cTrader برای Martingale cBot و قوانین منتشرشده برخی مجموعههای Prop Trading استفاده شده است. CFI به رشد سریع سرمایه موردنیاز، محدودیت سرمایه، هزینه معاملات و محدودیت حجم بهعنوان مشکلات Martingale اشاره میکند؛ cTrader نیز نمونه عملی دو برابر شدن حجم و مشکل کمبود Margin را نشان میدهد.