بکتست (فارکس) استراتژیهای معاملاتی یورو/ین ژاپن EURJPY
بررسی و مقایسه عملکرد استراتژیهای مختلف معاملاتی روی جفتارز یورو/ین ژاپن با استفاده از دادههای تاریخی. با انجام تستهای جدید، نتایج این صفحه بهروزرسانی خواهد شد.
شرایط مشترک آزمایش
| جفتارز | تایمفریم | اسپرد در بکتست |
|---|---|---|
| EURJPY | ۱ ساعته (H1) | ۲ پوینت |
مقایسه نتایج
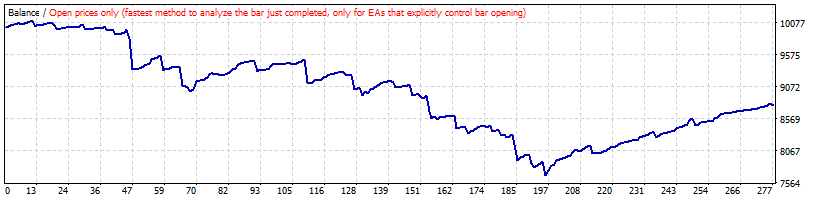
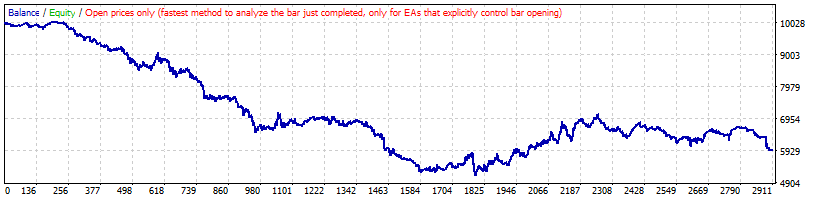
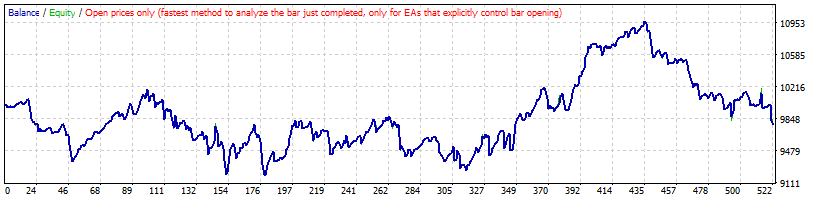
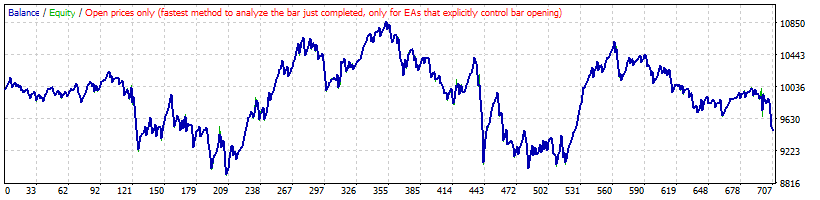
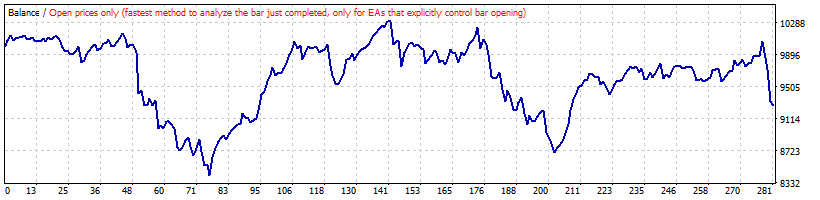
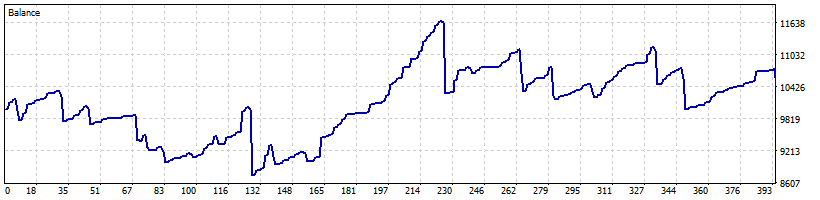
خلاصه عملکرد استراتژیها در یورو/ین ژاپن (EURJPY)
حمایت از ۳۰پیپ و ثبتنام در بروکر آلپاری
اگر تحلیلها و بکتستهای رایگان ۳۰پیپ برای شما مفید بوده است، با ثبتنام و فعالیت در بروکر آلپاری از طریق لینک معرف اختصاصی ما، میتوانید از تداوم این آموزشها و تستهای معاملاتی حمایت کنید. ثبتنام از این طریق هیچ هزینه اضافهای برای شما ندارد.
جمعبندی
نتایج بکتست یورو/ین ژاپن (EURJPY) انجامشده توسط 30Pip نشان میدهد که از هفت استراتژی بررسیشده، تنها دو استراتژی سودده و پنج استراتژی زیانده بودهاند. بیشتر روشها در این بازار نتوانستهاند به سود خالص مثبت برسند و برخی نیز افت سرمایه قابلتوجهی ثبت کردهاند.
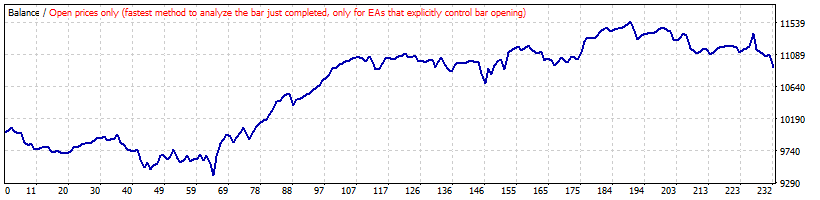
بولینگر باند با سود خالص ۹۱۶٫۵۰ دلار بهترین عملکرد را در این مجموعه داشته است. این استراتژی با Profit Factor برابر با ۱٫۱۷ و Drawdown تنها ۶٫۴۶٪، علاوه بر بیشترین سود خالص، بالاترین Profit Factor و کمترین افت سرمایه را نیز در میان هفت روش ثبت کرده است. نرخ برد این استراتژی ۶۱٫۲۱٪ بوده و در مجموع ۲۳۲ معامله انجام داده است.
استراتژی فاصله از AMA که با اسپرد متغیر (Current) آزمایش شده، تنها روش سودده دیگر این مجموعه بوده است. این استراتژی با سود خالص ۴۳۲ دلار، Profit Factor برابر با ۱٫۰۵ و نرخ برد ۸۱٫۱۲٪ به نتیجه مثبت رسیده است. بااینحال، Drawdown آن ۲۳٫۵۶٪ بوده که در مقایسه با سود ثبتشده نسبتاً بالاست. AMA با وجود داشتن بالاترین نرخ برد در میان هفت روش، حاشیه سودآوری محدودی داشته است.
Moving Average معکوس با زیان خالص ۲۱۷٫۶۵ دلار و Profit Factor برابر با ۰٫۹۸ کمترین زیان را در میان پنج استراتژی زیانده ثبت کرده است. Drawdown این روش ۱۱٫۳۳٪ بوده و نتیجه آن به محدوده سربهسر نزدیک بوده است.
Accelerator Oscillator معکوس نیز با زیان ۵۱۱٫۰۸ دلار، Profit Factor برابر با ۰٫۹۷ و Drawdown معادل ۱۷٫۶۲٪ عملکرد منفی داشته است. این استراتژی با وجود نرخ برد ۶۶٫۴۳٪ نتوانسته به سودآوری برسد.
دونچیان معکوس با زیان خالص ۷۲۳٫۸۹ دلار و Profit Factor برابر با ۰٫۹۳ نیز نتیجه منفی ثبت کرده است. افت سرمایه این روش ۱۹٫۶۹٪ و نرخ برد آن ۶۲٫۶۳٪ بوده است.
ایچیموکو معکوس با زیان ۱٬۲۱۱٫۴۲ دلار، Profit Factor برابر با ۰٫۷۷ و Drawdown معادل ۲۴٫۹۲٪ یکی از ضعیفترین نتایج این مجموعه را داشته است. نکته قابلتوجه این است که این روش با وجود نرخ برد ۷۰٫۰۴٪، زیان قابلتوجهی ثبت کرده است.
در مقابل، Parabolic SAR معکوس با زیان خالص ۴٬۰۵۱٫۴۵ دلار ضعیفترین عملکرد را از نظر سود خالص داشته است. این استراتژی با ۲٬۹۰۷ معامله بیشترین تعداد معاملات را انجام داده و Drawdown آن به ۴۹٫۶۶٪ رسیده که بیشترین افت سرمایه در میان تمام روشهای بررسیشده است. Profit Factor آن نیز ۰٫۸۹ بوده است.
نکته جالب این آزمایش، مقایسه بولینگر باند و AMA است. AMA با نرخ برد ۸۱٫۱۲٪، نزدیک به ۲۰ واحد درصد بیشتر از بولینگر باند معاملات موفق داشته، اما سود خالص آن کمتر از نصف بولینگر باند بوده است. همچنین، افت سرمایه AMA حدود ۳٫۶ برابر بولینگر باند ثبت شده است. این تفاوت نشان میدهد که نرخ برد بالاتر لزوماً به معنی سود بیشتر یا ریسک کمتر نیست.
در مجموع، بولینگر باند از نظر سود خالص، Profit Factor و کمترین Drawdown، بهترین عملکرد این مجموعه را داشته است. استراتژی AMA نیز به سود مثبت رسیده، اما با Profit Factor نزدیک به یک و افت سرمایه نسبتاً بالا، نتیجه ضعیفتری از نظر کنترل ریسک ثبت کرده است. در مقابل، Parabolic SAR معکوس با بیشترین زیان خالص و بیشترین افت سرمایه، ضعیفترین نتیجه را داشته است.
این آزمایش نشان میدهد که درصد بالای معاملات موفق بهتنهایی برای سودآوری کافی نیست و برای ارزیابی عملکرد استراتژیها باید اندازه سود و زیان، Profit Factor و افت سرمایه را در کنار یکدیگر بررسی کرد. همچنین، این نتایج محدود به دوره و تنظیمات آزمایششده هستند و برای قضاوت درباره پایداری عملکرد در آینده، بررسی دادههای خارج از نمونه و دورههای زمانی دیگر ضروری است.