بازارها

بررسی استراتژی های معاملاتی فارکس در پوند انگلیس/فرانک سوئیس (GBPCHF)

بک‌تست استراتژی‌های معاملاتی فارکس در پوند انگلیس/فرانک سوئیس GBPCHF

بک‌تست استراتژی‌های معاملاتی فارکس در پوند انگلیس/فرانک سوئیس GBPCHF

بررسی و مقایسه عملکرد استراتژی‌های مختلف معاملاتی روی جفت‌ارز پوند انگلیس/فرانک سوئیس با استفاده از داده‌های تاریخی. با انجام تست‌های جدید، نتایج این صفحه به‌روزرسانی خواهد شد.

⚙

شرایط مشترک آزمایش

جفت‌ارزتایم‌فریماسپرد در بک‌تست
GBPCHF۱ ساعته (H1)۲ پوینت
▣

مقایسه نتایج

خلاصه عملکرد استراتژی‌ها در پوند انگلیس/فرانک سوئیس (GBPCHF)
استراتژیسود خالصProfit FactorDrawdownمعاملاتWin Rate
بولینگر باند2996.611.359.03%36470.60%
ایچیموکو معکوس1597.591.2112.52%39573.16%
Parabolic SAR معکوس218.12-1.0039.26%384462.23%
Moving Average معکوس2934.001.1816.92%69467.72%
استراتژی Accelerator Oscillator معکوس2238.051.0722.02%87171.99%
استراتژی دونچیان معکوس2796.831.1916.91%36365.84%
استراتژی فاصله از AMA ( با اسپرد Current)1662.971.2718.35%19081.05%
۱

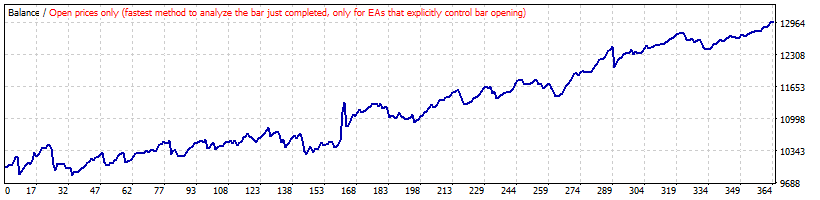
استراتژی معاملاتی بر اساس بولینگر باند

بررسی عملکرد معاملات بر اساس برخورد قیمت با باندهای بولینگر.

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
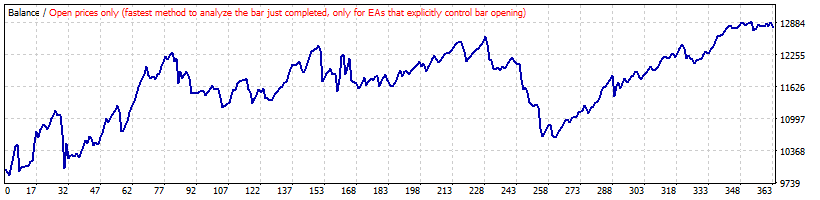
2996.611.358.239.03%36470.60%
پارامترها: Period: 20 | Shift: 0 | Deviation: 3
دوره و مدت تست: ۲۱ شهریور ۱۳۹۸ تا ۱۳ شهریور ۱۴۰۵ (حدود ۶ سال و ۱۱ ماه)
ورود: ورود با برخورد قیمت به باند بالایی یا پایینی بولینگر باند.
خروج: برخورد قیمت با باند میانی یا گذشت ۵۰ کندل از زمان ورود.
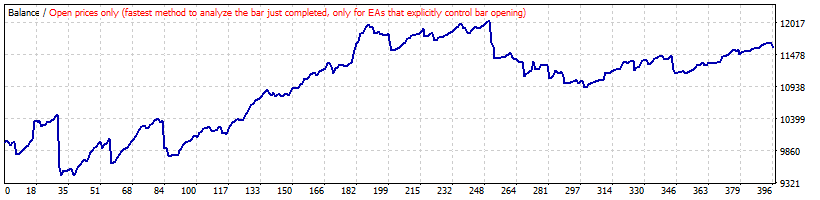
بک تست استراتژی بولینگر باند روی GBPCHF
۲

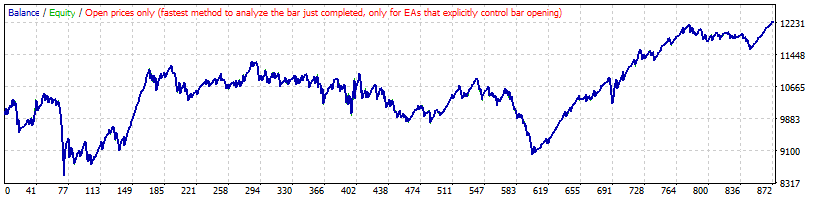
استراتژی معکوس ابر ایچیموکو

آزمایش معامله برخلاف جهت سیگنال ابر ایچیموکو با تأیید ADX و خروج بر اساس RSI.

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
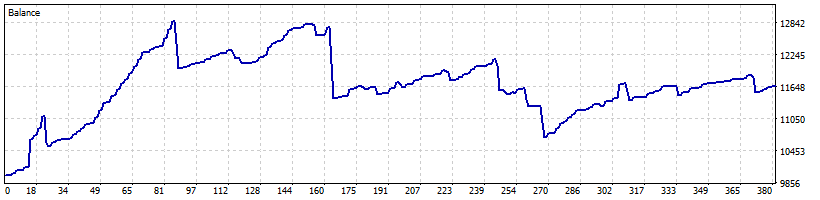
1597.591.214.0412.52%39573.16%
پارامترها: Ichimoku: 12 – 35 – 52
دوره و مدت تست: ۲۱ شهریور ۱۳۹۸ تا ۲۲ مرداد ۱۴۰۵ (حدود ۶ سال و ۱۱ ماه)
ورود: معامله برخلاف جهت ایچیموکو؛ خرید زیر ابر و فروش بالای ابر، با تأیید ADX بالاتر از ۲۵.
خروج: RSI بالاتر از ۷۰ یا پایین‌تر از ۳۰، یا عبور کندل از ابر ایچیموکو.
بک تست استراتژی معکوس ایچیموکو روی پوند انگلیس/فرانک سوئیس
این روش بر اساس مقاله استراتژی معکوس ابر ایچیموکو طراحی شده است.
۳

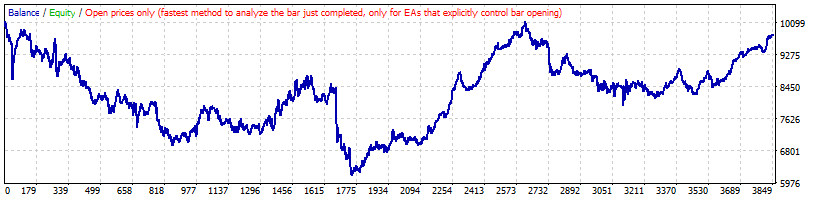
استراتژی معکوس Parabolic SAR

بررسی عملکرد سیگنال‌های معکوس Parabolic SAR در بازار GBPCHF.

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
218.12-1.000.06-39.26%384462.23%
پارامترها: Step: 0.02 | Maximum: 0.2
دوره و مدت تست:  ۲۱ شهریور ۱۳۹۸ تا ۲۷ مرداد ۱۴۰۵ (حدود ۶ سال و ۱۱ ماه)
ورود: استفاده معکوس از سیگنال SAR؛ خرید زمانی که SAR بالای کندل و فروش زمانی که SAR زیر کندل قرار می‌گیرد.
خروج: خروج هنگام ایجاد سیگنال معکوس در Parabolic SAR.
بک تست استراتژی معکوس Parabolic SAR روی GBPCHF
این روش بر اساس مقاله بررسی اندیکاتور SAR طراحی شده است.
۴

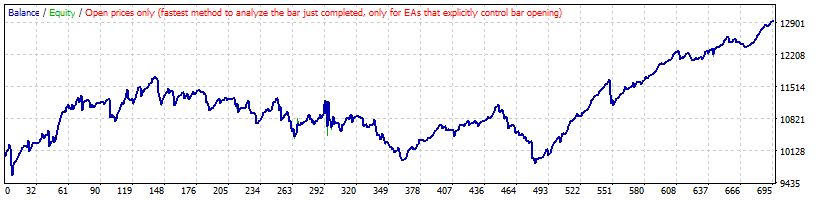
استراتژی معکوس Moving Average

بررسی معامله خلاف جهت میانگین متحرک بر اساس فاصله غیرعادی قیمت از آن.

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
2934.001.184.2316.92%69467.72%
پارامترها: Period: 48
دوره و مدت تست: ۲۱ شهریور ۱۳۹۸ تا ۱۳ شهریور ۱۴۰۵ (حدود ۶ سال و ۱۱ ماه)
ورود: ورود خلاف جهت روند، زمانی که فاصله قیمت از Moving Average به بیشترین فاصله در ۱۰۰ کندل گذشته برسد.
خروج: خروج زمانی که کندل در جهت مخالف، Moving Average را قطع کند.
بک تست استراتژی معکوس Moving Average روی GBPCHF
این روش بر اساس مقاله بهترین پریود اندیکاتور Moving Average طراحی شده است.
۵

استراتژی معکوس Accelerator Oscillator

بررسی معامله خلاف استراتژی accelerator oscillator و با کمک اندیکاتور های MA و AO

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
2238.051.072.5722.02%87171.99%
پارامترها: AC – AO- MA 200
دوره و مدت تست: ۲۱ شهریور ۱۳۹۸ تا ۱۷ شهریور ۱۴۰۵ (حدود ۷ سال)
ورود: مخالف AC (3 کندل سبز بالای صفر یا 4 کندل سبز پایین صفر برای فروش) – بالای نمودار MA 200  و AO بالای صفر (شرایط خرید معکوس شرایط فروش)
خروج: خروج زمانی که شرایط از خرید به فروش تغییر کند یا بالعکس.
خرید و فروش مخالف سیگنال AC در GBPCHF
این روش بر اساس مقاله آیا اندیکاتور accelerator oscillator سودده است طراحی شده است.


6

استراتژی معکوس دونچیان

بررسی معامله خلاف استراتژی دونچیان با ورود 85 کندل و خروج 45 کندل

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
2796.831.197.7016.91%36365.84%
پارامترها: ورود شکست 85 کندل قبل و خروج شکست 45 کندل قبل و بصورت مخالف روند
دوره و مدت تست: ۲۱ شهریور ۱۳۹۸ تا ۲ مهر ۱۴۰۵ (حدود ۷ سال)
ورود: ورود شکست 85 کندل قبل به سمت بالا فروش و به سمت پایین خرید.
خروج: خروج شکست 45 کندل قبل به سمت پایین خروج sell و به سمت بالا خروج buy
خرید و فروش مخالف سیگنال دونچیان در GBPCHF
این روش بر اساس مقاله آیا کانال دونچیان سودده است طراحی شده است.
7

استراتژی فاصله از AMA

بررسی معامله ترید بر خلاف روند با فاصله گرفتن از خط AMA

سود خالصProfit FactorExpected PayoffMax Drawdownتعداد معاملاتمعاملات سودده
1662.971.278.5718.35%19081.05%
پارامترها: پریود 90 – پریود fast معادل 3 – پریود slow معادل 21
دوره و مدت تست: ۱۴ دی ۱۳۹۸ تا ۵ مهر ۱۴۰۵ (حدود ۶ سال و ۹ ماه)
ورود: ورود فاصله از میانگین حرکتی AMA به اندازه میانگین اندازه 25 کندل قبل ضرب در عدد 5 ( کندل 5 برابر میانگین اندازه کندل های قبل از مووینگ اوریج دور شود).
خروج: بازگشت به میانگین حرکتی AMA
خرید و فروش با فاصله گرفتن از میانگین متحرک AMA GBPCHF
این روش بر اساس مقاله از شکست در روند تا سودآوری مخالف روند طراحی شده است.
🎁

حمایت از ۳۰پیپ و ثبت‌نام در بروکر آلپاری

اگر تحلیل‌ها و بک‌تست‌های رایگان ۳۰پیپ برای شما مفید بوده است، با ثبت‌نام و فعالیت در بروکر آلپاری از طریق لینک معرف اختصاصی ما، می‌توانید از تداوم این آموزش‌ها و تست‌های معاملاتی حمایت کنید. ثبت‌نام از این طریق هیچ هزینه اضافه‌ای برای شما ندارد.

جمع‌بندی

نتایج بک تست فاردکس پوند انگلیس/فرانک سوئیس انجام‌شده توسط 30pip نشان می‌دهد که از هفت استراتژی بررسی‌شده، شش استراتژی سودده و تنها یک استراتژی زیان‌ده بوده‌اند. بااین‌حال، تفاوت قابل‌توجهی در سود خالص، Profit Factor، افت سرمایه و تعداد معاملات آن‌ها دیده می‌شود.

بولینگر باند با سود خالص ۲٬۹۹۶٫۶۱ دلار بهترین عملکرد را در این مجموعه ثبت کرده است. این استراتژی با Profit Factor برابر با ۱٫۳۵ و Drawdown تنها ۹٫۰۳٪، علاوه بر بیشترین سود خالص، بالاترین Profit Factor و کمترین افت سرمایه را نیز در میان تمام روش‌های بررسی‌شده داشته است. نرخ برد آن ۷۰٫۶۰٪ و تعداد معاملاتش ۳۶۴ بوده است.

Moving Average معکوس با سود خالص ۲٬۹۳۴ دلار در جایگاه دوم قرار گرفته است. این روش با Profit Factor برابر با ۱٫۱۸ و Drawdown معادل ۱۶٫۹۲٪ نتیجه مثبتی داشته، اما افت سرمایه آن تقریباً دو برابر بولینگر باند بوده است.

دونچیان معکوس نیز با سود خالص ۲٬۷۹۶٫۸۳ دلار، Profit Factor برابر با ۱٫۱۹ و Drawdown معادل ۱۶٫۹۱٪ عملکرد مثبتی ثبت کرده است. این استراتژی با ۳۶۳ معامله، تعداد معاملاتی تقریباً برابر با بولینگر باند داشته، اما سود خالص کمتر و افت سرمایه بیشتری ثبت کرده است.

Accelerator Oscillator معکوس با سود خالص ۲٬۲۳۸٫۰۵ دلار و نرخ برد ۷۱٫۹۹٪ نیز سودده بوده است. بااین‌حال، Profit Factor آن تنها ۱٫۰۷ و Drawdown آن ۲۲٫۰۲٪ بوده که نشان می‌دهد حاشیه سودآوری این روش نسبتاً محدود و افت سرمایه آن قابل‌توجه بوده است.

استراتژی فاصله از AMA که با اسپرد متغیر (Current) آزمایش شده، با سود خالص ۱٬۶۶۲٫۹۷ دلار و Profit Factor برابر با ۱٫۲۷ عملکرد مثبتی داشته است. این روش با نرخ برد ۸۱٫۰۵٪، بالاترین درصد معاملات موفق را در میان هفت استراتژی ثبت کرده و تنها ۱۹۰ معامله انجام داده است. بااین‌حال، Drawdown آن ۱۸٫۳۵٪ بوده که بیش از دو برابر بولینگر باند است.

ایچیموکو معکوس نیز با سود خالص ۱٬۵۹۷٫۵۹ دلار، Profit Factor برابر با ۱٫۲۱ و Drawdown معادل ۱۲٫۵۲٪ به نتیجه مثبت رسیده است. نرخ برد این روش ۷۳٫۱۶٪ بوده و در مجموع ۳۹۵ معامله انجام داده است.

در مقابل، Parabolic SAR معکوس تنها استراتژی زیان‌ده این مجموعه بوده است. این روش با وجود انجام ۳٬۸۴۴ معامله و نرخ برد ۶۲٫۲۳٪، زیان خالص ۲۱۸٫۱۲ دلار ثبت کرده است. Profit Factor آن پس از گرد کردن ۱٫۰۰ بوده که نشان می‌دهد مجموع سود و زیان معاملات تقریباً برابر بوده‌اند. بااین‌حال، Drawdown این استراتژی به ۳۹٫۲۶٪ رسیده که بیشترین افت سرمایه در میان هفت روش است.

نکته قابل‌توجه این آزمایش، مقایسه بولینگر باند و AMA است. استراتژی AMA با نرخ برد ۸۱٫۰۵٪، حدود ۱۰٫۵ واحد درصد بیشتر از بولینگر باند معاملات موفق داشته، اما سود خالص آن نزدیک به ۴۴٫۵٪ کمتر بوده است. همچنین، افت سرمایه AMA تقریباً دو برابر بولینگر باند ثبت شده است. این تفاوت نشان می‌دهد که نرخ برد بالاتر لزوماً به معنی سود بیشتر یا ریسک کمتر نیست.

در مجموع، بولینگر باند از نظر سود خالص، Profit Factor و کمترین Drawdown، بهترین عملکرد این مجموعه را داشته است. Moving Average معکوس و دونچیان معکوس نیز سود قابل‌توجهی ثبت کرده‌اند، اما افت سرمایه بیشتری داشته‌اند. در مقابل، Parabolic SAR معکوس با وجود تعداد بسیار زیاد معاملات، نتوانسته به سودآوری برسد و بیشترین افت سرمایه را نیز تجربه کرده است.

این نتایج نشان می‌دهد که تعداد معاملات و نرخ برد بالا به‌تنهایی معیار مناسبی برای انتخاب استراتژی نیستند و بررسی سود خالص، Profit Factor و افت سرمایه در کنار یکدیگر ضروری است. همچنین، عملکرد مثبت شش استراتژی در این دوره از بک‌تست به معنی تضمین سودآوری آن‌ها در آینده نیست و برای ارزیابی پایداری نتایج، آزمایش در دوره‌های زمانی دیگر و داده‌های خارج از نمونه ضروری است.

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *