بکتست استراتژیهای معاملاتی دلار استرالیا/ین ژاپن AUDJPY
بررسی و مقایسه عملکرد استراتژیهای مختلف معاملاتی روی جفتارز دلار استرالیا/ین ژاپن با استفاده از دادههای تاریخی. با انجام تستهای جدید، نتایج این صفحه بهروزرسانی خواهد شد.
| جفتارز | تایمفریم | اسپرد در بکتست |
|---|
| AUDJPY | ۱ ساعته (H1) | ۲ پوینت |
خلاصه عملکرد استراتژیها در دلار استرالیا/ین ژاپن (AUDJPY)
| استراتژی | سود خالص | Profit Factor | Drawdown | معاملات | Win Rate |
|---|
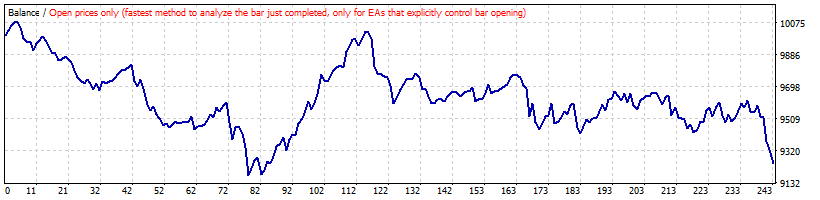
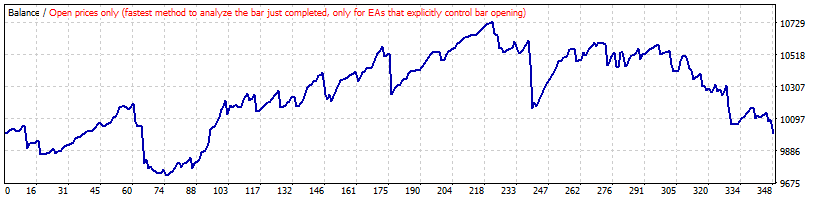
| بولینگر باند | 754.11- | 0.84 | 9.56% | 243 | 54.73% |
| ایچیموکو معکوس | 0.44 | 1.00 | 6.93% | 348 | 75.00% |
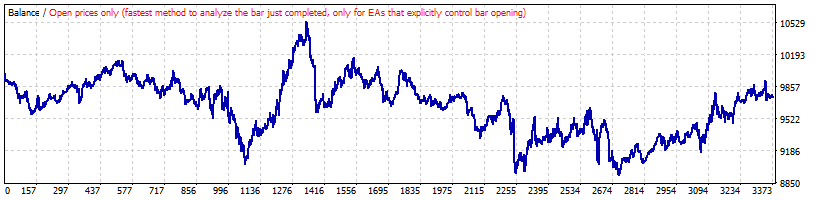
| Parabolic SAR معکوس | 256.45- | 0.99 | 15.50% | 3369 | 62.24% |
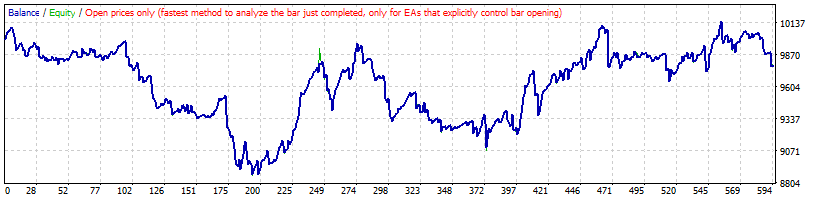
| Moving Average معکوس | 226.75- | 0.98 | 12.62% | 593 | 63.74% |
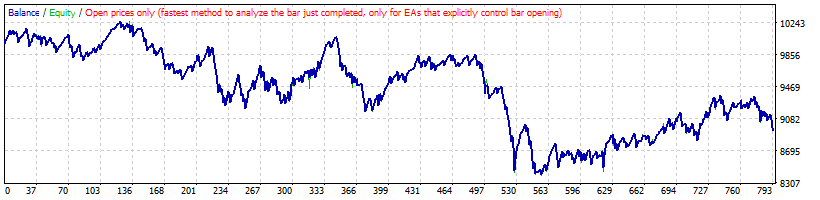
| استراتژی Accelerator Oscillator معکوس | 1052.25- | 0.94 | 18.77% | 792 | 67.80% |
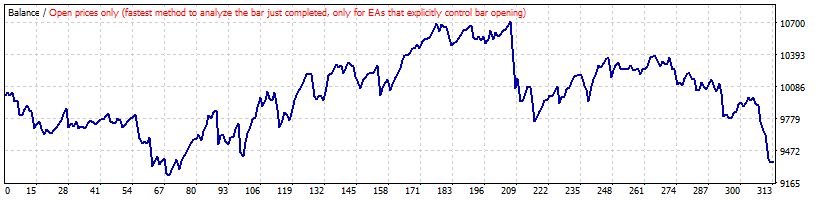
| استراتژی دونچیان معکوس | 630.75- | 0.93 | 13.31% | 313 | 60.70% |
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 754.11- | 0.84 | 3.10- | 9.56% | 243 | 54.73% |
پارامترها: Period: 20 | Shift: 0 | Deviation: 3
دوره و مدت تست: ۱ مرداد ۱۳۹۹ تا ۱۳ شهریور ۱۴۰۵ (حدود ۶ سال و ۱ ماه)
ورود: ورود با برخورد قیمت به باند بالایی یا پایینی بولینگر باند.
خروج: برخورد قیمت با باند میانی یا گذشت ۵۰ کندل از زمان ورود.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 0.44 | 1.00 | 0.00 | 6.93% | 348 | 75.00% |
پارامترها: Ichimoku: 12 – 35 – 52
دوره و مدت تست: ۱ مرداد ۱۳۹۹ تا ۲۲ مرداد ۱۴۰۵ (حدود ۶ سال)
ورود: معامله برخلاف جهت ایچیموکو؛ خرید زیر ابر و فروش بالای ابر، با تأیید ADX بالاتر از ۲۵.
خروج: RSI بالاتر از ۷۰ یا پایینتر از ۳۰، یا عبور کندل از ابر ایچیموکو.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 256.45- | 0.99 | 0.08- | 15.50% | 3369 | 62.24% |
پارامترها: Step: 0.02 | Maximum: 0.2
دوره و مدت تست: ۱ مرداد ۱۳۹۹ تا ۲۷ مرداد ۱۴۰۵ (حدود ۶ سال و ۱ ماه)
ورود: استفاده معکوس از سیگنال SAR؛ خرید زمانی که SAR بالای کندل و فروش زمانی که SAR زیر کندل قرار میگیرد.
خروج: خروج هنگام ایجاد سیگنال معکوس در Parabolic SAR.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 226.75- | 0.98 | 0.38- | 12.62% | 593 | 63.74% |
پارامترها: Period: 48
دوره و مدت تست: ۱ مرداد ۱۳۹۹ تا ۱۳ شهریور ۱۴۰۵ (حدود ۶ سال و ۱ ماه)
ورود: ورود خلاف جهت روند، زمانی که فاصله قیمت از Moving Average به بیشترین فاصله در ۱۰۰ کندل گذشته برسد.
خروج: خروج زمانی که کندل در جهت مخالف، Moving Average را قطع کند.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 1052.25- | 0.94 | 1.33- | 18.77% | 792 | 67.80% |
پارامترها: AC – AO- MA 200
دوره و مدت تست: ۱ مرداد ۱۳۹۹ تا ۲۷ مرداد ۱۴۰۵ (حدود ۶ سال و ۱ ماه)
ورود: مخالف AC (3 کندل سبز بالای صفر یا 4 کندل سبز پایین صفر برای فروش) – بالای نمودار MA 200 و AO بالای صفر (شرایط خرید معکوس شرایط فروش)
خروج: خروج زمانی که شرایط از خرید به فروش تغییر کند یا بالعکس.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 630.75- | 0.93 | 2.02- | 13.31% | 313 | 60.70% |
پارامترها: ورود شکست 85 کندل قبل و خروج شکست 45 کندل قبل و بصورت مخالف روند
دوره و مدت تست: ۱ مرداد ۱۳۹۹ تا ۲ مهر ۱۴۰۵ (حدود ۶ سال و ۲ ماه)
ورود: ورود شکست 85 کندل قبل به سمت بالا فروش و به سمت پایین خرید.
خروج: خروج شکست 45 کندل قبل به سمت پایین خروج sell و به سمت بالا خروج buy
🎁
حمایت از ۳۰پیپ و ثبتنام در بروکر آلپاری
اگر تحلیلها و بکتستهای رایگان ۳۰پیپ برای شما مفید بوده است، با ثبتنام و فعالیت در بروکر آلپاری از طریق لینک معرف اختصاصی ما، میتوانید از تداوم این آموزشها و تستهای معاملاتی حمایت کنید. ثبتنام از این طریق هیچ هزینه اضافهای برای شما ندارد.
جمعبندی
نتایج بک تست دلار استرالیا/ین ژاپن انجام شده توسط 30pip تفاوت قابلتوجهی با بازارهای قبلی (EURUSD, AUDCAD و AUDCHF) نشان میدهد. در این بازار، چهار استراتژی از پنج استراتژی مورد آزمایش زیانده بودهاند و استراتژی معکوس ایچیموکو نیز با سود خالص تنها 0.44 عملاً در محدوده سربهسر قرار گرفته است. نکته جالب اینجاست که بخش زیادی از استراتژیهای مورد بررسی ما بر بازگشت قیمت و رفتارهای مناسب بازارهای رنج متکی هستند؛ بنابراین شکست همزمان آنها در AUD/JPY میتواند نشانهای از رفتار روندیتر این بازار در دوره مورد آزمایش باشد.
این موضوع در نتیجه ایچیموکو معکوس نیز دیده میشود؛ این استراتژی با وجود Win Rate برابر 75٪ تقریباً هیچ سودی ایجاد نکرده است. بنابراین تعداد بالای معاملات موفق لزوماً کافی نبوده و حرکتهای ناموفق احتمالاً اثر بخش بزرگی از معاملات سودده را خنثی کردهاند. یعنی تعداد بالایی از معاملات سود ده بوده اند ولی تعداد معدودی بصورت روند تمام سود ایجاد شده توسط 75% معاملات سودزا را از بین برده اند.
البته این نتایج بهتنهایی برای اثبات روندیتر بودن AUDJPY کافی نیستند، اما فرضیه قابلآزمایشی ایجاد میکنند: آیا حضور JPY باعث میشود این دسته از استراتژیهای Mean Reversion نسبت به بازارهایی مانند EUR/USD، AUD/CAD و AUD/CHF عملکرد ضعیفتری داشته باشند؟