بکتست استراتژیهای معاملاتی دلار استرالیا/فرانک سوئیس (AUDCHF)
بررسی و مقایسه عملکرد استراتژیهای مختلف معاملاتی روی جفتارز دلار استرالیا/فرانک سوئیس با استفاده از دادههای تاریخی. با انجام تستهای جدید، نتایج این صفحه نیز بهروزرسانی خواهد شد.
| جفتارز | تایمفریم | اسپرد در بکتست |
|---|
| AUDCHF | ۱ ساعته (H1) | ۲ پیپ |
خلاصه عملکرد استراتژیها در AUDCHF
| استراتژی | سود خالص | Profit Factor | Drawdown | معاملات | Win Rate |
|---|
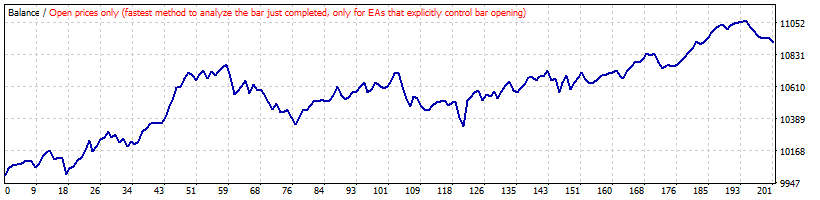
| بولینگر باند | 918.97 | 1.31 | 4.16% | 201 | 63.68% |
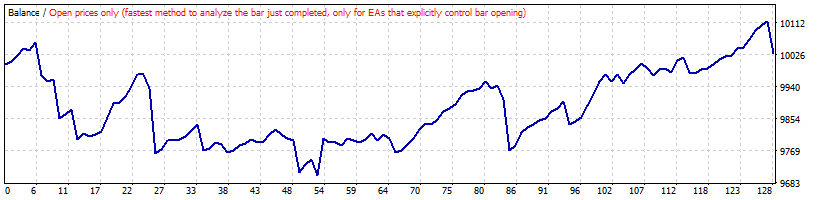
| ایچیموکو معکوس | 29.25 | 1.02 | 5.30% | 128 | 70.31% |
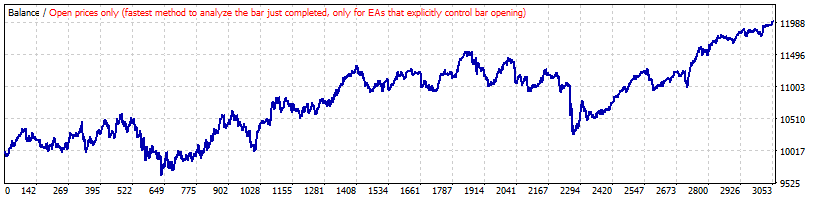
| Parabolic SAR معکوس | 2008.41 | 1.07 | 11.57% | 3049 | 63.20% |
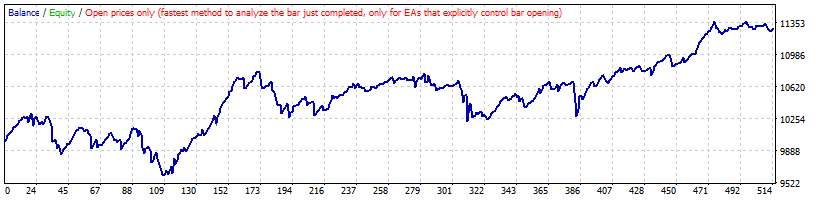
| Moving Average معکوس | 1284.66 | 1.17 | 7.55% | 513 | 67.45% |
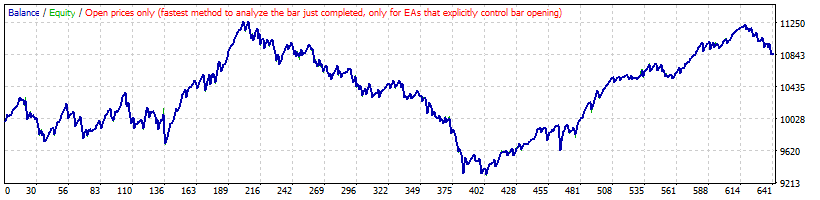
| استراتژی Accelerator Oscillator معکوس | 844.43 | 1.06 | 18.42% | 640 | 70.16% |
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 918.97 | 1.31 | 4.57 | 4.16% | 201 | 63.68% |
پارامترها: Period: 20 | Shift: 0 | Deviation: 3
دوره و مدت تست: ۲۴ اردیبهشت ۱۴۰۰ تا ۱۳ شهریور ۱۴۰۵ (حدود ۵ سال و ۴ ماه)
ورود: ورود با برخورد قیمت به باند بالایی یا پایینی بولینگر باند.
خروج: برخورد قیمت با باند میانی یا گذشت ۵۰ کندل از زمان ورود.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 29.25 | 1.02 | 0.23 | 5.30% | 128 | 70.31% |
پارامترها: Ichimoku: 12 – 35 – 52
دوره و مدت تست: ۲۴ اسفند ۱۴۰۲ تا ۲۲ مرداد ۱۴۰۵ (حدود ۲ سال و ۵ ماه)
ورود: معامله برخلاف جهت ایچیموکو؛ خرید زیر ابر و فروش بالای ابر، با تأیید ADX بالاتر از ۲۵.
خروج: RSI بالاتر از ۷۰ یا پایینتر از ۳۰، یا عبور کندل از ابر ایچیموکو.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 2008.41 | 1.07 | 0.66 | 11.57% | 3049 | 63.20% |
پارامترها: Step: 0.02 | Maximum: 0.2
دوره و مدت تست: ۲۴ اردیبهشت ۱۴۰۰ تا ۲۷ مرداد ۱۴۰۵ (حدود ۵ سال و ۳ ماه)
ورود: استفاده معکوس از سیگنال SAR؛ خرید زمانی که SAR بالای کندل و فروش زمانی که SAR زیر کندل قرار میگیرد.
خروج: خروج هنگام ایجاد سیگنال معکوس در Parabolic SAR.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 1284.66 | 1.17 | 2.5 | 7.55% | 513 | 67.45% |
پارامترها: Period: 48
دوره و مدت تست: ۲۴ اردیبهشت ۱۴۰۰ تا ۱۳ شهریور ۱۴۰۵ (حدود ۵ سال و ۴ ماه)
ورود: ورود خلاف جهت روند، زمانی که فاصله قیمت از Moving Average به بیشترین فاصله در ۱۰۰ کندل گذشته برسد.
خروج: خروج زمانی که کندل در جهت مخالف، Moving Average را قطع کند.
| سود خالص | Profit Factor | Expected Payoff | Max Drawdown | تعداد معاملات | معاملات سودده |
|---|
| 844.43 | 1.06 | 1.32 | 18.42% | 6400 | 70.16% |
پارامترها: AC – AO- MA 200
دوره و مدت تست: ۲۴ اردیبهشت ۱۴۰۰ تا ۱۷ شهریور ۱۴۰۵ (حدود ۵ سال و ۴ ماه)
ورود: مخالف AC (3 کندل سبز بالای صفر یا 4 کندل سبز پایین صفر برای فروش) – بالای نمودار MA 200 و AO بالای صفر (شرایط خرید معکوس شرایط فروش)
خروج: خروج زمانی که شرایط از خرید به فروش تغییر کند یا بالعکس.
🎁
حمایت از ۳۰پیپ و ثبتنام در بروکر آلپاری
اگر تحلیلها و بکتستهای رایگان ۳۰پیپ برای شما مفید بوده است، با ثبتنام و فعالیت در بروکر آلپاری از طریق لینک معرف اختصاصی ما، میتوانید از تداوم این آموزشها و تستهای معاملاتی حمایت کنید. ثبتنام از این طریق هیچ هزینه اضافهای برای شما ندارد.
جمعبندی
نتایج نشان میدهد عملکرد استراتژیها در AUD/CHF تفاوت قابلتوجهی دارد و هیچ استراتژی در تمام معیارها برتری مطلق ندارد. در این آزمایش، استراتژی معکوس Parabolic SAR با سود خالص 2008.41 بیشترین سود را ثبت کرده، اما Drawdown آن به 11.57٪ رسیده است. در مقابل، بولینگر باند با Profit Factor برابر 1.31 و Drawdown برابر 4.16٪، بالاترین Profit Factor و کمترین افت سرمایه را در میان این پنج روش داشته است. ایچیموکو معکوس نیز با Win Rate برابر 70.31٪ بالاترین درصد معاملات سودده را ثبت کرده، هرچند سود خالص آن تنها 29.25 بوده است.
این نتایج بار دیگر نشان میدهد که Win Rate یا سود خالص بهتنهایی معیار مناسبی برای انتخاب بهترین استراتژی نیستند و Profit Factor، Drawdown و تعداد معاملات نیز باید در کنار آنها بررسی شوند. همچنین نتایج بکتست تاریخی تضمینکننده عملکرد آینده نیستند و هزینههای معاملاتی و شرایط بازار باید در ارزیابی نهایی در نظر گرفته شوند.